ऑइल मार्केट:ब्रेंट और डब्ल्यूटीआई में कमी, लेकिन $100 से ऊपर बने रहते हैं
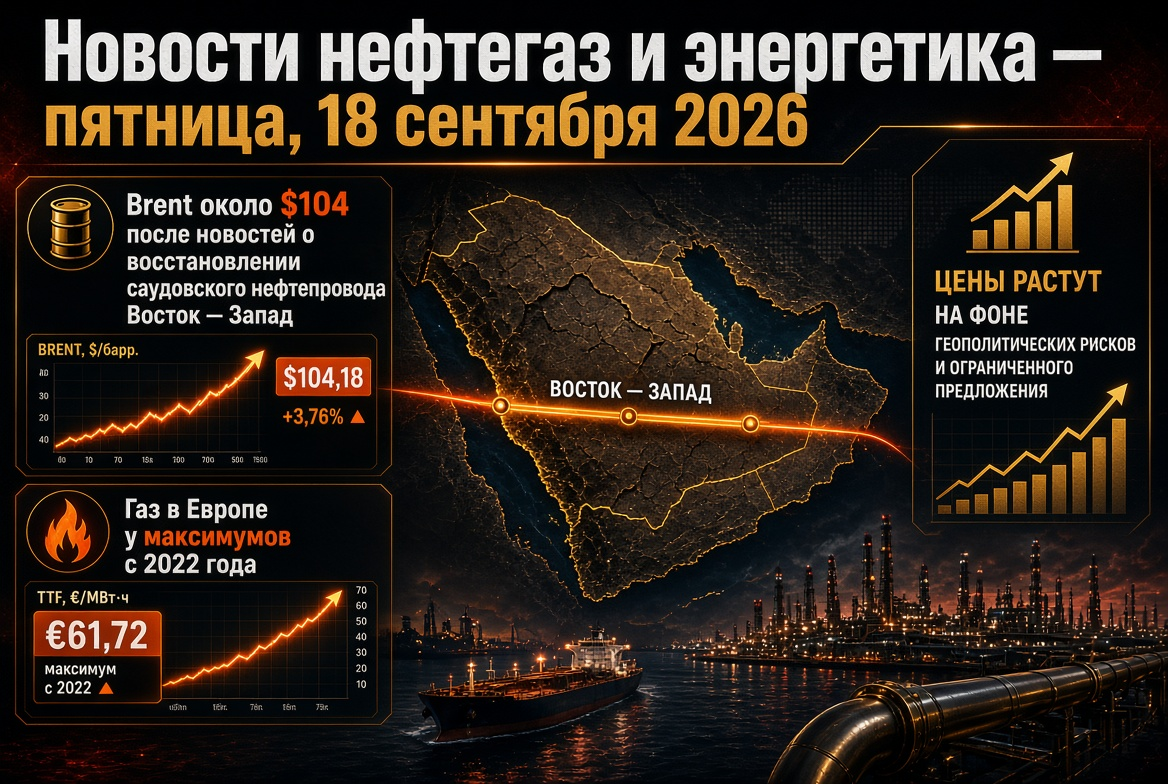
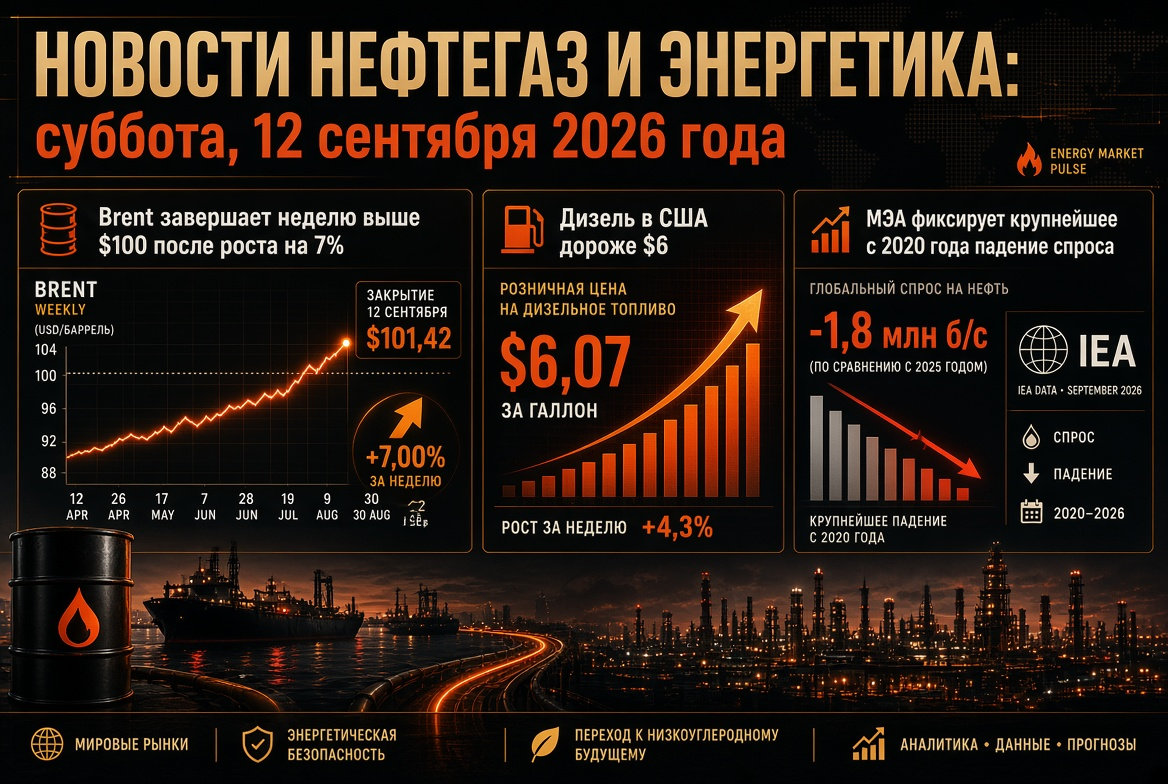
गुरुवार शाम को ब्रेंट लगभग $104 प्रति बैरल पर व्यापार कर रहा था, जबकि डब्ल्यूटीआई $101-102 के आसपास था। सप्ताह की शुरुआत में ब्रेंट $109 तक बढ़ गया था; पिछले महीने, मानक ने लगभग 14% जोड़ा, और वर्ष की तुलनात्मकता पर 50% से अधिक। मुख्य चालक हैं:
- सऊदी अरब: साम्राज्य अगले कुछ दिनों में पिछले सप्ताह ड्रोन हमलों में क्षतिग्रस्त पूर्व-पश्चिम पाइपलाइन की लगभग आधी क्षमता को फिर से लाने की योजना बना रहा है और लगभग छह सप्ताह में पूरी क्षमता पर वापस आ जाएगा। 7 मिलियन बैरल प्रतिदिन की क्षमता वाली यह रूट होर्मुज जलडमरूमध्य का मुख्य обход मार्ग है।
- होर्मुज: अमेरिकी ऊर्जा विभाग के अनुसार, सप्ताह की शुरुआत में जलडमरूमध्य के माध्यम से लगभग 18 मिलियन बैरल तेल और तेल उत्पादों की मात्रा पार हुई; रियाद समर्थन के तहत अमेरिकी सैनिकों के साथ शिपमेंट बढ़ा रहा है।
- यूएस स्टॉक्स: कमर्शियल तेल भंडार में 0.64 मिलियन बैरल की कमी आई है, जिससे यह 423.4 मिलियन पर पहुंच गया - जो बाजार की उम्मीदों से कम है, हालांकि उद्योग के पूर्वानुमान ने 7.1 मिलियन की वृद्धि की ओर इशारा किया।
- आपूर्ति के जोखिम: होसाइट्स का बाब अल-मंडब जलडमरूमध्य की ओर बढ़ना, लीबिया में कुछ क्षेत्रों में आपूर्ति ठप होने के खतरे के साथ और तेहरान का वाशिंगटन के साथ वार्ता से इनकार करना उनकी शर्तों को पूरा करने तक।
आपूर्ति और मांग: ओपेक और आईईए के अनुमानों
- सऊदी अरब ने ओपेक को अगस्त में उत्पादन में 6.24 मिलियन बैरल प्रति दिन की गिरावट की सूचना दी - जो 1990 से सबसे कम है; द्वितीयक स्रोतों का कहना है कि स्तर लगभग 7.3 मिलियन बैरल प्रति दिन है।
- आईईए ने सितंबर की समीक्षा में 2026 के लिए वैश्विक आपूर्ति के पूर्वानुमान को 100.7 मिलियन बैरल प्रति दिन (-5.7 मिलियन बैरल प्रति दिन वर्ष दर वर्ष) तक घटा दिया है।
- एजेंसी के अनुसार, 2026 में वैश्विक तेल की मांग 2.5 मिलियन बैरल प्रति दिन घट जाएगी, जबकि 2027 में 2.6 मिलियन बैरल प्रति दिन की वसूली होगी।
- अगस्त में देखी गई वैश्विक भंडार में एक और 95 मिलियन बैरल की कमी आई; फरवरी से накопित कमी 507 मिलियन बैरल है।
तेल उत्पाद और रिफ़ाइनरी: डीजल - बाजार की मुख्य कमी
संकट धीरे-धीरे कच्चे तेल से तेल उत्पादों की ओर बढ़ रहा है। सितंबर की शुरुआत में अमेरिका में डीजल की थोक कीमतें $200 प्रति बैरल से ऊपर चली गईं - जो युद्धकालीन स्तरों से लगभग दोगुनी हैं, जबकि खुदरा कीमतें रिकॉर्ड $5.90 प्रति गैलन पर पहुँच गईं। यूरोपीय संघ में डीजल की कीमत लगभग €2.04 प्रति लीटर है, जो अप्रैल के रिकॉर्ड के करीब है।
- गुल्फ देशों से डीजल का शुद्ध निर्यात अगस्त में लगभग 390,000 बैरल प्रति दिन रहा - जो पूर्वयुद्ध मात्रा का एक चौथाई है; खाड़ी और रूस से आंतरिक आपूर्ति फरवरी के स्तर से 1.6 मिलियन बैरल प्रति दिन अधिक कम है।
- वैश्विक रिफ़ाइनिंग ने ग्रीष्मकालीन उच्च स्तर 81.4 मिलियन बैरल प्रति दिन तक पहुँच गया, लेकिन वर्ष के अंत में 2.6 मिलियन बैरल प्रति दिन की कमी की उम्मीद है।
- अटलांटिक बेसिन में रिफाइनरी का लाभ रिकॉर्ड स्तर पर है; सिंगापुर की लाभप्रदता महंगी शिपिंग के कारण सीमित है।
संघर्ष क्षेत्र के बाहर की रिफाइनरियों के लिए यह उच्च लाभ का समय है, जबकि ईंधन कंपनियों और उपभोक्ताओं के लिए यह व्यय का झटका है।
गैस और एलएनजी: यूरोप कम भंडार के साथ सर्दियों में प्रवेश कर रहा है
गुरुवार को TTF का फ्यूचर्स €76-77 प्रति मेगावाट·घंटा तक गिर गया, €80 से ऊपर बने रहने के प्रयास के बाद; सप्ताह की शुरुआत में कीमतें €82 के करीब पहुँच गईं - जो 2022 के अंत से अधिकतम है। वार्षिक आधार पर, यूरोप में गैस की कीमत 130% से अधिक बढ़ गई है। यूरोपीय संघ की भंडारण केवल लगभग 68% भरी हुई है - इस तारीख के लिए पिछले दो दशकों में सबसे कम दर्ज की गई है। कैटरी में सीमित एलएनजी आपूर्तियों, नॉर्वे में योजनाबद्ध मरम्मत, और एशिया के साथ स्पॉट की प्रतिस्पर्धा का दबाव मौजूद है। अमेरिका का हेनरी हब लगभग $2.90 प्रति मिलियन बीटीयू पर है - रिकॉर्ड स्प्रेड अमेरिकी एलएनजी निर्यातकों का समर्थन करता है।
भू-राजनीति: रूस और यूक्रेन के बीच ऊर्जा संघर्ष पर सवाल
14 सितंबर को, अमेरिकी राष्ट्रपति ने घोषणा की कि मॉस्को और कीव ने ऊर्जा सुविधाओं पर हमले रोकने के लिए सहमति जताई है, डीजल की कीमतों में वृद्धि को इस संघर्ष से जोड़ा। कीव ने कहा कि समझौता अंतिम नहीं है और यह केवल भागीदारों की गारंटी पर ही संभव है; तुर्की को मध्यस्थ के रूप में कार्य किया गया। इस प्रकार के संघर्ष विराम के पिछले प्रयास अक्सर अल्पकालिक होते हैं। यदि यह व्यवस्था कार्यरत होती है, तो रूसी रिफाइनिंग का पुनरुद्धार डिस्टिलेट्स में प्रीमियम को कम करने में मदद कर सकता है। इस बीच, प्रतिबंधात्मक व्यवस्था वही बनी हुई है।
रूस: ईंधन पर निर्यात प्रतिबंध बने रहते हैं
- गैसोलीन के निर्यात पर प्रतिबंध सभी बाजार प्रतिभागियों के लिए 31 जनवरी 2027 तक प्रभावी है।
- उत्पादकों के लिए डीजल, समुद्री ईंधन और गैसोलीन के निर्यात पर प्रतिबंध 30 सितंबर तक बढ़ा दिया गया; बाजार अक्टूबर के लिए निर्णय की प्रतीक्षा कर रहा है।
- आईईए के अनुसार, आठ महीनों में, रूसी रिफाइनरियों पर औसतन हर तीन दिन में प्रभावी हमले हुए; जुलाई से, देश ने तेल उत्पादों का आयात शुरू किया है।
- उराल्स का ब्रेंट के मुकाबले डिस्काउंट लगभग समाप्त हो गया है, शिपमेंट में कमी और एशिया में उच्च मांग के कारण।
एशिया: चीन भारतीय तेल पर कब्जा कर रहा है
अगस्त में भारत में रूसी तेल का आयात लगभग 26% गिरकर लगभग 2.1 मिलियन बैरल प्रति दिन हो गया, जो जुलाई के रिकॉर्ड 2.8 मिलियन बैरल प्रति दिन से कम है; कच्चे माल का कुल आयात 4.6 मिलियन बैरल प्रति दिन तक कम हो गया। चीनी रिफाइनर्स आक्रामक तरीके से पार्टियों को खरीद रहे हैं, मध्य पूर्व की मात्रा को बदलते हुए, जबकि भारत वेनेजुएला के तेल के माध्यम से नुकसानों की आंशिक भरपाई कर रहा है। भारतीय रिफाइनरियों में कच्चे माल की कमी डीजल और गैसोलीन के निर्यात में कमी की संभावना पैदा कर रही है - जो एशियाई तेल उत्पाद बाजार में तनाव का एक अतिरिक्त कारक है।
ऊर्जा, नवीकरणीय ऊर्जा और कोयला: बीमा और संरचनात्मक बदलाव
- कोयला: न्यूकैसल में ऊर्जा कोयले की कीमत लगभग $145 प्रति टन (+12% महीने में, +40% साल में)। एलएनजी की कमी एशिया में 2026 में लगभग 70 मिलियन टन की मांग जोड़ती है; जापान में कोयला उत्पादन में 11% की वृद्धि हुई है। बड़े उत्पादक नए खानों को अनुमति नहीं दे रहे हैं, इसे चक्रीय वृद्धि मानते हुए।
- वीआरई: 2025 के अंत में, नवीकरणीय स्रोत पहली बार वैश्विक उत्पादन में कोयले से आगे निकल गए (33.8% बनाम 33.0%) और अप्रैल 2026 में वायु और सौर ऊर्जा ने पहली बार गैस से अधिक बिजली उत्पन्न की (22% बनाम 20%)। 2025 में सौर क्षमता की स्थापना ने रिकॉर्ड 647 जीडब्ल्यू तक पहुँच गई।
महंगा आयातित गैस नवीकरणीय ऊर्जा और भंडारण तकनीकों की अर्थव्यवस्था को मजबूती प्रदान करता है, लेकिन दीर्घकालिक परिप्रेक्ष्य में, ऊर्जा प्रणाली के संतुलन को कोयले और परमाणु द्वारा सुनिश्चित किया जा रहा है।
मक्रोइकोनॉमिक्स: फेडरल रिजर्व तेल मूल्य वृद्धि का जवाब देता है
फेडरल रिजर्व ने 16 सितंबर को सर्वसम्मति से 25 बेसिस अंक से दर को बढ़ाकर 3.75-4.00% कर दिया है - यह 2023 के बाद पहली बार है - और वर्ष के अंत तक एक और कदम उठाने के अवसर का संकेत दिया है। नियामक ने स्वीकार किया कि वह तेल की कीमतों पर प्रभाव नहीं डाल सकता है, लेकिन वह मुद्रास्फीति के फैलने को रोकना चाहता है। अमेरिका के 10-वर्षीय बांड की उपज लगभग 5% है। ऊर्जा के लिए, इसका मतलब पूंजी की लागत में वृद्धि है: उच्च दबाव में आने वाले पूंजी-गहन वीआरई, नेटवर्क और एलएनजी परियोजनाएँ हैं, जबकि उच्च नकदी प्रवाह वाली तेल कंपनियां अधिक स्थिर लगती हैं।
निवेशकों और ऊर्जा क्षेत्र के प्रतिभागियों के लिए शुक्रवार को ट्रैक करने के लिए
- पूर्व-पश्चिम पाइपलाइन के पुनर्निर्माण की गति और यानबू से शिपमेंट।
- होर्मुज और बाब अल-मंडब जलडमरूमध्य के माध्यम से टैंकरों की आवाजाही।
- मॉस्को और कीव द्वारा ऊर्जा संघर्ष के समाप्ति की पुष्टि।
- 30 सितंबर के बाद डीजल निर्यात पर रूस का निर्णय।
- TTF की गतिशीलता, यूरोप में यूजीएस के लिए भंडारण की गति, और नॉर्वे की मरम्मत का कार्यक्रम।
- अमेरिका में ड्रिलिंग गतिविधि की साप्ताहिक सांख्यिकी और डीजल के क्रैक स्प्रेड।
निकट भविष्य के लिए बुनियादी сценарा - तेल की कीमत $100-110 प्रति बैरल के बीच रहेगी, जो मध्य पूर्व की खबरों के प्रति उच्च संवेदनशीलता के साथ है। तेल उत्पाद और गैस वैश्विक ऊर्जा बाजार के सबसे तनावग्रस्त खंड बने हुए हैं।