वेंचर निवेशकों और फंडों के लिए 21 अक्टूबर 2026 के लिए रोडमैप की प्रमुख विषयवस्तुएँ:
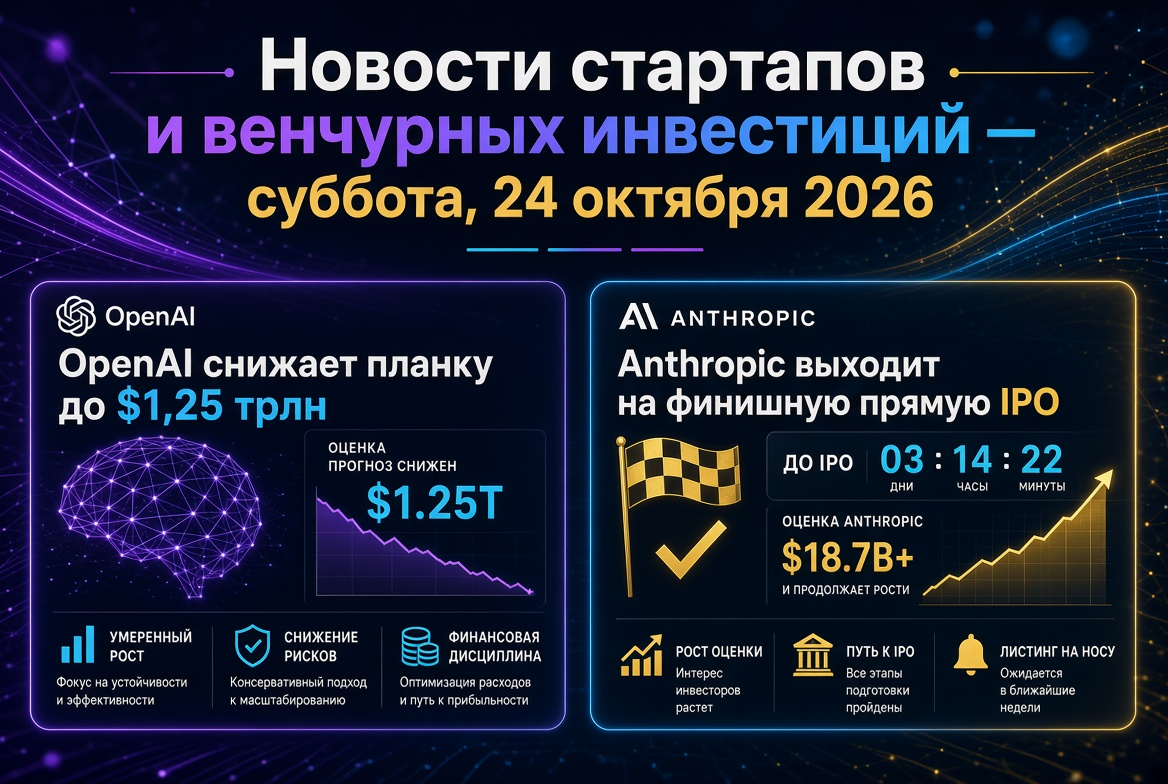
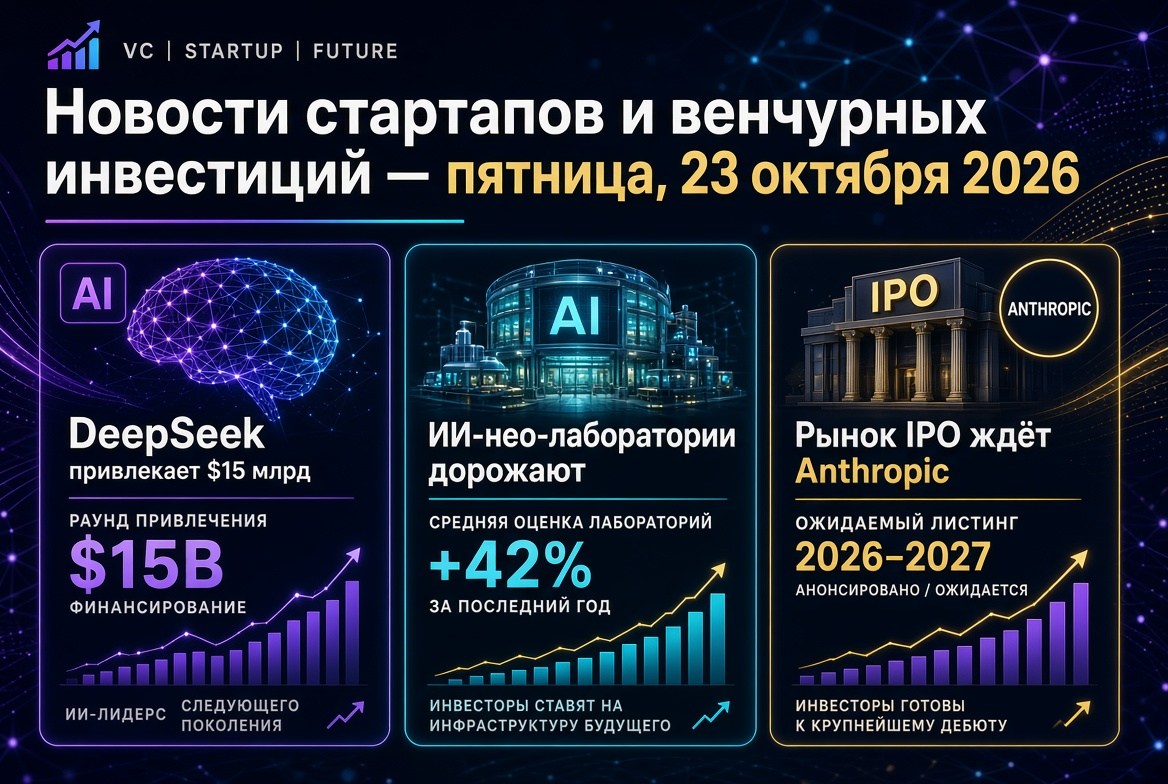
- OpenAI IPO की तैयारियों के बीच, Anthropic से पहले $30 बिलियन की फंडिंग लाने की कोशिश कर रहा है, जिसके लिए इसकी वैल्यूएशन $1.4 ट्रिलियन से अधिक है।
- AI इन्फ्रास्ट्रक्चर वेंचर कैपिटल का मुख्य आकर्षण बना हुआ है: Modal, Nscale और Verda ने बड़े राउंड को बंद किया है।
- नए यूनिकॉर्न्स: Town ने $1 बिलियन की वैल्यूएशन प्राप्त की है, Dream Labs ने रोबोटिक्स के लिए $90 मिलियन जुटाए हैं।
- फिनटेक और डिफेंस टेक्नोलॉजी फंडों से स्थायी मांग दिखा रहे हैं।
- मार्केट रिस्क: सेमीकंडक्टर में सुधार और डेटा सेंटर का कर्ज मूल्यांकन पर रोक लगा रहा है।
OpenAI बनाम Anthropic: संस्थागत पूंजी के लिए लड़ाई
सप्ताह की सबसे चर्चित कहानी OpenAI की कोशिश है कि वह लगभग $30 बिलियन का राउंड फिक्स कर सके, जिसमें प्री-इन्वेस्मेंट वैल्यूएशन $1.4 ट्रिलियन है। सूत्रों के अनुसार, वार्ता में मौजूदा शेयरधारक SoftBank और अबू धाबी का MGX शामिल हैं, और UAE के फंड कुल मिलाकर $10 बिलियन तक के निवेश पर चर्चा कर रहे हैं। इसमें BlackRock और कैलिफोर्निया विश्वविद्यालय का एन्डॉमेंट भी रुचि दिखा रहा है।
OpenAI क्यों तेज़ी कर रहा है
- पैसे के लिए प्रतिस्पर्धा। Anthropic ने 14 अक्टूबर को एक निवेशक दिवस आयोजित किया और लिस्टिंग की तैयारी कर रहा है; दोनों कंपनियाँ समान सोवरेन फंड और लॉन्ग-ओनली निवेशकों की ओर देख रही हैं।
- इन्फ्रास्ट्रक्चर कमिटमेंट। कंपनियों को लिक्विडिटी का भंडार चाहिए, यदि IPO बाजार की कमजोरी उनकी अपनी लिस्टिंग को 2027 में टाल देती है।
- वैल्यूएशन में वृद्धि। $1.4 ट्रिलियन लगभग 64% अधिक है मार्च के राउंड में $122 बिलियन की वैल्यूएशन $852 बिलियन और वार्षिक राजस्व $50 बिलियन पर लगभग 28x मल्टीप्लायर के साथ।
वेंचर मार्केट के लिए यह एक संकेत है: Anthropic की रिपोर्टिंग के जारी होने के बाद, दोनों कंपनियों का मूल्यांकन एक-दूसरे के सापेक्ष किया जाएगा, और ये आंकड़े जेनरेटिव AI के पूरे क्षेत्र के लिए मानक निर्धारित करेंगे।
AI इन्फ्रास्ट्रक्चर: मेगा राउंड और $1 बिलियन से अधिक की आय
अक्टूबर का तीसरा सप्ताह बड़े इन्फ्रास्ट्रक्चर सौदों का प्रतीक बना रहा। निवेशक क्रमशः एप्लाइड AI और "पिक और फावड़े" — सत्यापित राजस्व के साथ कंप्यूटिंग प्लेटफार्मों को अलग कर रहे हैं।
- Modal Labs — Accel के नेतृत्व में $750 मिलियन का D श्रृंखला राउंड, जिसकी वैल्यूएशन $15.75 बिलियन है; कंपनी की वार्षिक आय $1 बिलियन से अधिक हो गई है।
- Nscale — तीसरे बिंदु वेंचर्स के नेतृत्व में $3.4 बिलियन का कनवर्टेबल राउंड, जो महीने का सबसे बड़ा सौदा है।
- Verda — फिनिश GPU क्लाउड प्रदाता ने Emergence Capital के नेतृत्व में $189 मिलियन B श्रृंखला में जुटाए हैं, जिसकी वैल्यूएशन $1 बिलियन से अधिक है; वार्षिक आय लगभग $165 मिलियन है और सकारात्मक कैश फ्लो है।
- Salience Labs — फोटॉनिक कंप्यूटिंग के लिए B श्रृंखला में $125 मिलियन।
नए यूनिकॉर्न और एप्लाइड आर्टिफिशियल इंटेलिजेंस
बिग कैपिटल की एकाग्रता के बावजूद, एप्लाइड स्टार्टअप्स फंडिंग प्राप्त कर रहे हैं — बशर्ते कि वे महंगे कॉर्पोरेट समस्याओं का समाधान करें।
सप्ताह की शुरुआत के सौदें
- Town — $1 बिलियन की वैल्यूएशन पर $108 मिलियन: कंपनी AI-सहायक विकसित कर रही है, जो पूरी टीमों के स्तर पर काम कर सकते हैं।
- Dream Labs — NVIDIA के पूर्व शोधकर्ताओं ने सस्ती रोबोट्स के लिए सामान्य AI "ब्रेन" बनाने के लिए $90 मिलियन जुटाए हैं।
- Legora — $5.55 बिलियन की वैल्यूएशन पर D श्रृंखला में $550 मिलियन; कानूनी AI 2026 के सबसे मजबूत वर्टिकल में से एक के रूप में स्थापित हो चुका है।
- Plinto — बहीखाता में त्रुटियों की निगरानी के लिए AI-एजेंट्स पर €2.9 मिलियन प्री-सीड।
डिफेंस टेक्नोलॉजी और साइबर सुरक्षा
डिफेंस टेक ने विशेष क्षेत्र से वेंचर कैपिटल का मुख्य धारा बना लिया है। Shield AI ने $1.5 बिलियन का G श्रृंखला राउंड जुटाया है, जिसकी वैल्यूएशन $12.7 बिलियन है, जबकि Anduril ने कर्मचारियों के लिए $1.3 बिलियन की टेंडर प्रक्रिया करवाई, जिसके दौरान कंपनी की वैल्यूएशन $61 बिलियन से बढ़कर $90 बिलियन हो गई, केवल पांच महीनों में।
साइबर सुरक्षा में Armadin विशेष रूप से उभर रहा है: $255 मिलियन का B श्रृंखला राउंड Andreessen Horowitz और Accel के नेतृत्व में, जिसकी वैल्यूएशन $2.5 बिलियन है, एक स्वायत्त आक्रामक सुरक्षा प्लेटफॉर्म के लिए। निवेशक एआई द्वारा प्रबलित हमलों से बचाव पर ध्यान केंद्रित कर रहे हैं।
फिनटेक: 35% की वृद्धि और टोकनाइजेशन
फिनटेक सेक्टर एक मजबूत पुनर्प्राप्ति का अनुभव कर रहा है। 2026 की तीसरी तिमाही में उद्योग में वैश्विक निवेश लगभग $27.5 बिलियन था, जो 897 सौदों में हुआ — पिछले वर्ष की तुलना में 35% अधिक।
- Ramp — $1.85 बिलियन की वैल्यूएशन पर, वर्ष के सबसे बड़े फिनटेक राउंड में से एक।
- Valon — Ribbit Capital के साथ $150 मिलियन का D श्रृंखला राउंड, जिसकी वैल्यूएशन $2.3 बिलियन है।
- Spiko — NEA के नेतृत्व में टोकनिज़ेटेड मनी मार्केट फंड्स के विस्तार के लिए $90 मिलियन का B श्रृंखला राउंड।
- Capitolis — E श्रृंखला में $120 मिलियन।
क्रिप्टो वेंचर निरंतर सावधानी बरत रहा है: अक्टूबर के पहले 18 दिनों में क्रिप्टो प्रोजेक्ट्स ने लगभग $437 मिलियन जुटाए, जिसमें Strive का पोस्ट-IPO राउंड $208 मिलियन की मुख्य भागीदारी के साथ आया।
डीप टेक, बायोटेक और जलवायु तकनीक
वेंचर फंड्स AI अनुप्रयोगों से परे अपने पोर्टफोलियो को विविधित कर रहे हैं:
- Oratomic — ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst और Bezos Expeditions के संघ से $475 मिलियन का B श्रृंखला राउंड।
- OMass Therapeutics — $310 मिलियन का C श्रृंखला राउंड; Soufflé Therapeutics — RNA-थेरपी पर B श्रृंखला में $135 मिलियन।
- Voltus — वितरित ऊर्जा प्लेटफार्म के लिए $225 मिलियन का D श्रृंखला राउंड पुनः हस्ताक्षरित।
- Icon — Baillie Gifford और BlackRock के साथ $200 मिलियन का D श्रृंखला राउंड, जो स्वचालित निर्माण पर केंद्रित है।
नये वेंचर फंड्स और सूखा बारूद
पूंजी जुटाने की प्रक्रिया जारी है, हालाँकि यह सीमित ढंग से प्रबंधकों के हाथ में केंद्रित है। हाल के हफ्तों में कुछ प्रमुख फंड्स:
- Diffusion ONE — $1.25 बिलियन;
- DCVC VII — लगभग $654 मिलियन;
- TCGX एशिया लाइफ साइंसेज फंड I — $600 मिलियन;
- PSV टेक फंड II — उत्तर यूरोप के प्री-सीड स्टार्टअप्स के लिए $56 मिलियन।
IPO बाजार और मूल्यांकन के लिए जोखिम
2026 वर्ष पहले से ही तकनीकी लिस्टिंग के लिए रिकॉर्ड बना चुका है, हालाँकि अक्टूबर की अस्थिरता ने कुछ इमीटर्स को लिस्टिंग को रोकने के लिए मजबूर किया है। फिलाडेल्फिया सेमीकंडक्टर इंडेक्स की कंपनियों ने दो हफ्तों में $1.6 ट्रिलियन से अधिक की मार्केट कैप खो दी है, और CoreWeave के लगभग $50 बिलियन के कर्ज वाली बांड्स की कीमत में खासी गिरावट आई है। AirTrunk REIT, Firmus और SB Energy ने लिस्टिंग को टाल दिया या वापस ले लिया है, जबकि बैंकर यह सNote करते हैं कि कई कंपनियाँ Anthropic की लिस्टिंग के परिणामों का इंतज़ार कर रही हैं।
एशिया सक्रियता बनाए रखता है
इस सप्ताह भारत में Zetwerk Manufacturing और Tonbo Imaging के डेब्यू की उम्मीद है, जो विकासशील बाजारों में निकास के लिए विंडो की स्थिरता को पुष्टि करता है।
रूस और सीआईएस: बाजार तल को खोजने की प्रक्रिया में
रूसी वेंचर बाजार दबाव में बना हुआ है। 2026 की पहली छमाही में तकनीकी स्टार्टअप्स में निवेश का कुल आय लगभग $29.3 मिलियन था — जो कि पिछले वर्ष की तुलना में 62% कम है और सौदों की संख्या 35 तक घट गई। इस बीच, पूंजी M&A के सौदों की ओर बढ़ रही है: लगभग $829 मिलियन के 33 लेनदेन। निवेशक उन परिपक्व कंपनियों को प्राथमिकता दे रहे हैं जिनके पास सिद्ध व्यवसाय मॉडल और औद्योगिक B2B तकनीक हैं।
निवेशकों के लिए निष्कर्ष
अक्टूबर 2026 में स्टार्टअप और वेंचर निवेश बाजार में दो गति वाली गतिशीलता दिखाई दे रही है। पूंजी AI प्रयोगशालाओं, इन्फ्रास्ट्रक्चर और डिफेंस तकनीकों में संकेंद्रित हो रही है, जबकि अन्य कंपनियों के लिए अपनी आय और यूनिट-इकोनॉमिक्स को साबित करना आवश्यक है। निकट भविष्य की प्रमुख मानक बिंदु:
- OpenAI के राउंड के परिणाम और अंतिम वैल्यूएशन;
- Anthropic के IPO के मापदंड और मार्केट प्रतिक्रिया;
- सेमीकंडक्टर शेयरों और AI इन्फ्रास्ट्रक्चर के कर्ज बाजार की गतिशीलता;
- वर्ष के अंत तक नए वेंचर फंड्स की गति।
फंड्स के लिए это एक ऐसा समय है जब मूल्यांकन में अनुशासन और क्षेत्रों में विविधीकरण सौदों में प्रवेश की गति से अधिक महत्वपूर्ण हो जाता है।