तेल का बाजार: ब्रेंट पांच महीने के उच्चतम स्तर पर
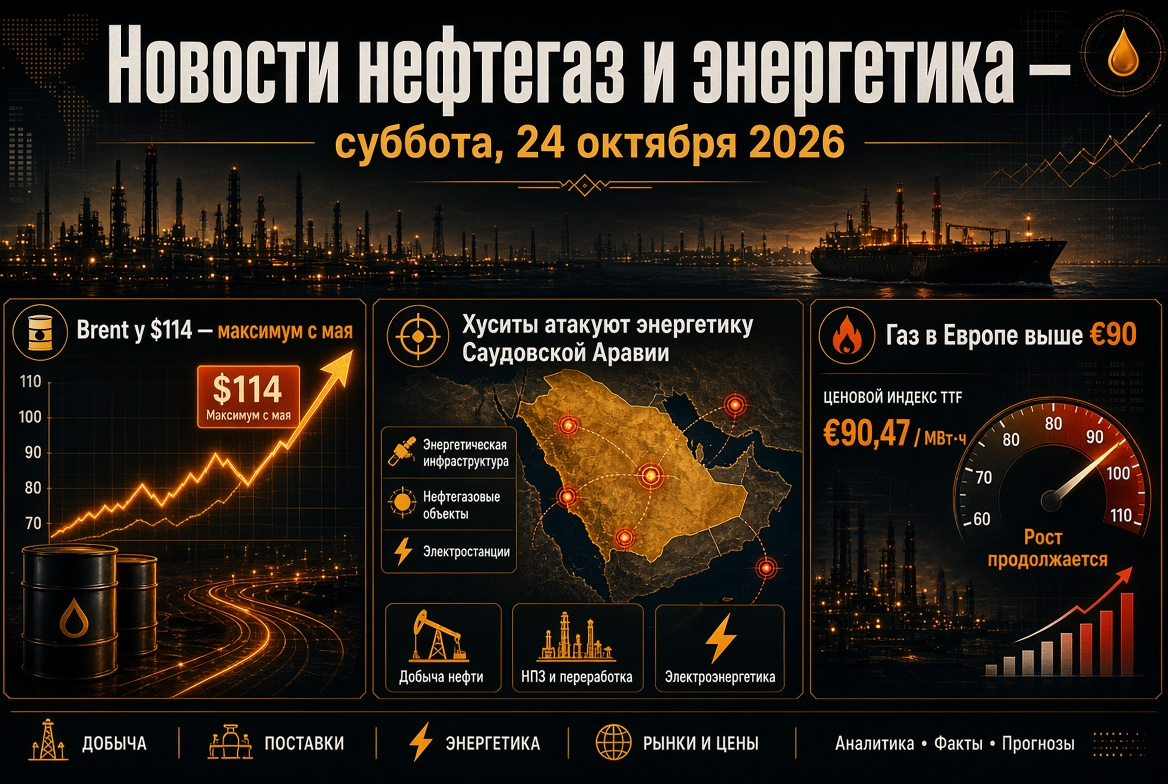
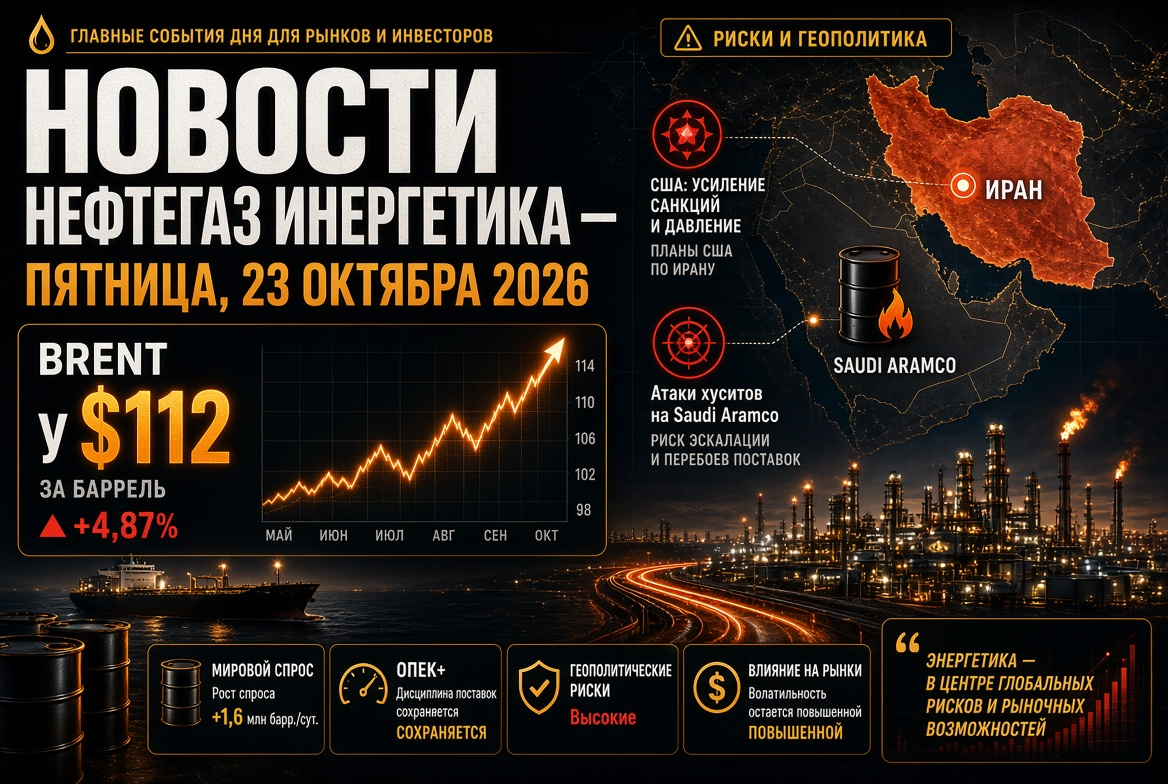
दिसंबर का ब्रेंट विप्रति मंगलवार को $109-$111 प्रति बैरल के बीच व्यापार किया गया। नवंबर का WTI कॉन्ट्रैक्ट $99-$100 के आस-पास था। अक्टूबर की शुरुआत से तेल की कीमत लगभग 10% बढ़ गई है: पहले दिन ब्रेंट लगभग $100 पर था। तेल की कीमतें तीन कारकों के प्रभाव में निर्धारित होती हैं:
- भू-राजनीतिक प्रीमियम। व्यापारी फारस की खाड़ी और लाल सागर से आपूर्ति में व्यवधान के जोखिम को कीमतों में शामिल कर रहे हैं।
- स्टॉक में कमी। EIA के अनुसार, 9 अक्टूबर तक के सप्ताह में अमेरिका में वाणिज्यिक तेल भंडार 8.6 मिलियन बैरल की कमी के साथ 415.6 मिलियन बैरल हो गया। डिस्टिलेट्स का भंडार 102.6 मिलियन बैरल पर गिर गया, जो पिछले पांच वर्षों के औसत से लगभग 12% कम है।
- प्रवाहों के विवादास्पद अनुमान। अमेरिका के ऊर्जा मंत्री क्रिस राइट ने कहा है कि फारस की खाड़ी से तेल की शिपमेंट्स लगभग 80% पूर्व-युद्ध स्तर पर वापस आ गई हैं। जहाजों की निगरानी करने वाले विश्लेषक पिछले सप्ताह होर्मुज़ जलडमरूमध्य के माध्यम से ट्रांजिट में तेज गिरावट का रिकॉर्ड कर रहे हैं।
मध्य पूर्व: सऊदी अरामको पर हमले और शिपिंग के लिए खतरा
तेल बाजार के लिए दिन की मुख्य विषयवस्तु सऊदी अरब में संघर्ष का विस्तार है। हूथियों ने लाल सागर के तट पर यानबू में सऊदी अरामको की सुविधाओं, शैबा क्षेत्र, रियाद और अभा के हवाई अड्डों और सैन्य स्थलों पर हमलों की सूचना दी है। पहले अरामको का मुख्यालय धहरान पर हमला किया गया था। रियाद ने FII निवेश फोरम को अगले साल के लिए स्थगित कर दिया है।
समुद्री कॉरिडोर की स्थिति भी बिगड़ रही है:
- पिछले दो सप्ताह में कम से कम 18 जहाजों पर हमले हुए;
- होर्मुज़ जलडमरूमध्य के दक्षिणी भाग में एक टैंकर समुद्री खदान पर विस्फोटित हो गया;
- पिछले सप्ताह क्षेत्र में तेल का औसत दैनिक ट्रांजिट लगभग 8.5 मिलियन बैरल तक घट गया, जबकि एक सप्ताह पहले यह 20 मिलियन से अधिक था।
इसका मतलब यह है कि बाजार में उच्च अस्थिरता है: अरामको की उत्पादन या निर्यात क्षमताओं को नुकसान की किसी भी पुष्टि से कीमत में तुरंत कुछ डॉलर का इजाफा हो सकता है।
ओपेक+ और IEA: कोटे स्थिर, कमी वर्ष के अंत तक
ओपेक+ के सात प्रमुख सदस्यों ने नवंबर के लिए उत्पादन लक्ष्य unchanged रखे हैं। सऊदी अरब की कोटा 10.5 मिलियन बैरल प्रति दिन, रूस की 9.9 मिलियन, और इराक की 4.4 मिलियन है। 2026 में सहमति बने वृद्धि अधिकांशतः कागज पर ही रही। अगस्त में, समूह ने लगभग 25 मिलियन बैरल प्रति दिन का उत्पादन किया, जो पूर्व-युद्ध स्तर से लगभग 5 मिलियन बैरल कम है। गठबंधन की अगली बैठक 1 नवंबर को निर्धारित है।
IEA की अक्टूबर रिपोर्ट के मुख्य निष्कर्ष:
- 2026 में वैश्विक तेल की मांग में 2.6 मिलियन बैरल प्रति दिन की कमी आएगी।
- 2026 में वैश्विक आपूर्ति में 5.8 मिलियन बैरल प्रति दिन की कमी आएगी।
- बाजार का संतुलन वर्ष के अंत तक कमी में रहेगा।
- मध्य डिस्टिलेट्स की कमी 2027 तक बनी रहेगी।
तेल उत्पाद और रिफाइनरी: डीजल की कमी बनी हुई है
तेल उत्पादों का खंड दोहरी स्थिति का अनुभव कर रहा है: मध्य पूर्व से तैयार ईंधन के निर्यात में व्यवधान रूस की रिफाइनरियों में क्षति के साथ मेल खा रहा है। IEA ने भंडार से 20 मिलियन बैरल डीजल के रिहाई को मंजूरी दी है। संकट योजना के तहत अब तक लगभग 330 मिलियन बैरल बाजार में भेजे जा चुके हैं। सितंबर में वैश्विक डीजल निर्यात पिछले साल के स्तर से लगभग 700,000 बैरल प्रति दिन कम था। अमेरिकी रिफाइनरी लगभग 93.5% पर कार्यरत हैं। यह उच्च प्रसंस्करण मार्जिन और स्वतंत्र रिफाइनरों के लाभ को बनाए रखता है।
रूस: उराल की छूट बढ़ रही है, अवसंरचना खतरे में है
रूसी तेल निर्यात कई मोर्चों पर दबाव का सामना कर रहा है:
- बिक्री बाजारों के लिए प्रतिस्पर्धा। बल्टिक बंदरगाहों में उराल पर छूट डेटेड ब्रेंट के मुकाबले $20.85 प्रति बैरल तक बढ़ गई है। कारण — मध्य पूर्व के शिपमेंट के वापस आने के बीच भारत में मांग में कमी और उच्च फ्रेट दरें। बल्टिकसे उराल के शिपमेंट्स पिछले सप्ताह 21.9% की कमी आई।
- उच्च कर आधार। अक्टूबर में उराल की कीमत एनडीपीआई के गणना के लिए लगभग $104.7 प्रति बैरल है, जो सितंबर में $92 थी। यह बजटीय लक्ष्य $59 से काफी अधिक है।
- लॉजिस्टिक्स पर हमले। 18 अक्टूबर को ड्रोन्स ने साल्ट्सबर्ग टर्मिनल पर हमले किए, जिसकी क्षमता 12.5 मिलियन टन प्रति वर्ष है और “रुचाई” तेल भंडार पर हमला किया गया।
- आंतरिक बाजार का नियमन। गैसोलीन के निर्यात पर प्रतिबंध 31 जनवरी 2027 तक लागू है। निर्माताओं के लिए डीजल निर्यात पर प्रतिबंध को अक्टूबर के अंत तक बढ़ा दिया गया है। रिफाइनरी के कार्य का डेटा 28 सितंबर के आदेश के तहत गोपनीय रखा गया है।
गैस और एलएनजी: यूरोप सर्दियों में कमी के साथ प्रवेश कर रहा है
डच हब TTF लगभग €88 प्रति एमВт·घंटा पर व्यापार कर रहा है। वर्ष की शुरुआत से कीमत तीन गुना बढ़ी है। यूरोपीय संघ में गैस के भूमिगत भंडारण लगभग 74% भरे हुए हैं, जबकि मध्य अक्टूबर का औसत मान लगभग 86% है। बाजार को तीन कारकों से अतिरिक्त समर्थन मिल रहा है:
- विश्व बाजार में कतर के एलएनजी की अनुपस्थिति;
- नॉर्वेजियन गैस प्रोसेसिंग प्लांट Kårstø की अनियोजित ठंडा;
- जनवरी से लागू होने वाला ईयू का रूसी एलएनजी के आयात पर प्रतिबंध।
मुख्य आपूर्तिकर्ता जो गिरावट वाले वॉल्यूम की भरपाई कर रहा है वह अमेरिकी एलएनजी निर्यातक हैं। हालाँकि, यूरोप हर शिपमेंट के लिए एशियाई खरीदारों के साथ प्रतिस्पर्धा करने के लिए मजबूर है।
कोयला: गैस संकट के बीच पुनर्जागरण
ऊर्जा कोयला फिर से एशिया की ऊर्जा प्रणाली के लिए सुरक्षा ईंधन बन गया है। ऑस्ट्रेलियाई मानक न्यूकैसल लगभग $150 प्रति टन पर स्थिर है। यह वर्ष की शुरुआत के स्तर से लगभग 40% अधिक और पिछले साल के मुकाबले 45% अधिक है। 6 अक्टूबर को, कीमत $152.2 तक पहुंच गई, जो अक्टूबर 2024 के बाद का अधिकतम स्तर है। उद्योग के लिए एक अलग जोखिम ऑस्ट्रेलिया की उच्च न्यायालय का फैसला है: कोयला खानों के विस्तार की स्वीकृति के दौरान, नियामकों को अब विदेश में कोयले के जलने से होने वाले उत्सर्जन पर विचार करना अनिवार्य है। खनन कंपनियाँ चेतावनी दे रही हैं कि यह निवेशों में देरी कर सकता है।
ऊर्जा और नवीकरणीय ऊर्जा: नवीकरणीय ऊर्जा के रूप में मूल्य का सहारा
ऊर्जा संकट ने नवीकरणीय ऊर्जा के विकास को तेजी दी है। जून में, सौर उत्पादन पहली बार यूरोपीय संघ में बिजली के सबसे बड़े स्रोत बन गया: इसका हिस्सा लगभग 25% उत्पादन या 52 टीडब्ल्यू·घंटा था। जर्मनी में, पहले छमाही में नवीकरणीय स्रोतों का हिस्सा 61.8% था। उद्योग संघ सोलरपॉवर यूरोप के अनुमान के अनुसार, मध्य पूर्व संकट की शुरुआत से सौर ऊर्जा ने यूरोपीय संघ को गैस के आयात में लगभग €20 बिलियन की बचत की है। ज़मीन पर पवन ऊर्जा की नीलामियों में भारी ओवरसाइनिंग हुई: जर्मनी में 2.5 गीगावाट को औसत कीमत लगभग €50.6 प्रति एमВт·घंटा पर आवंटित किया गया। हालाँकि, सर्दियों में, कमजोर सौर उत्पादन के चलते यूरोप में बिजली की कीमत फिर से महंगे गैस से जुड़ जाएगी।
तेल और गैस बाजार के भागीदारों को 21 अक्टूबर, बुधवार को क्या ट्रैक करना चाहिए
- ईआईए की साप्ताहिक रिपोर्ट अमेरिकी तेल और तेल उत्पादों के भंडार पर। डिस्टिलेट्स और रिफाइनरी के लोडिंग पर खास ध्यान दें।
- सऊदी अरामको और सऊदी अरब के ऊर्जा मंत्रालय की सूचनाएँ। यह महत्वपूर्ण है कि क्या यानबू और शैबा में क्षति की पुष्टि की जाती है।
- होर्मुज़ जलडमरूमध्य के माध्यम से टैंकरों के ट्रांज़िट और फ्रेट दरों के डेटा।
- TTF की गतिशीलता और यूरोपीय भंडारण में गैस की भराई की गति।
- रूस सरकार का नवंबर से डीजल निर्यात पर निर्णय।
- 1 नवंबर की बैठक से पहले ओपेक+ के संकेत और उत्पादन क्षमताओं के ऑडिट की प्रगति।
कुल मिलाकर, वैश्विक तेल और गैस बाजार एक विक्रेता बाजार बना हुआ है: बुनियादी कमी भू-राजनीति द्वारा मजबूत की जा रही है, जबकि तेल उत्पादों के भंडार घट रहे हैं। निवेशकों के लिए, इसका मतलब अगले कुछ हफ्तों में उच्च अस्थिरता बनी रहना है। इस संदर्भ में, तेल रिफाइनर्स, एलएनजी निर्यातकों और कोयला उत्पादन कंपनियों की स्थितियाँ अधिक स्थिर दिखती हैं।