दिन का मुख्य समाचार: ऊर्जा क्षेत्र की प्रमुख घटनाएं
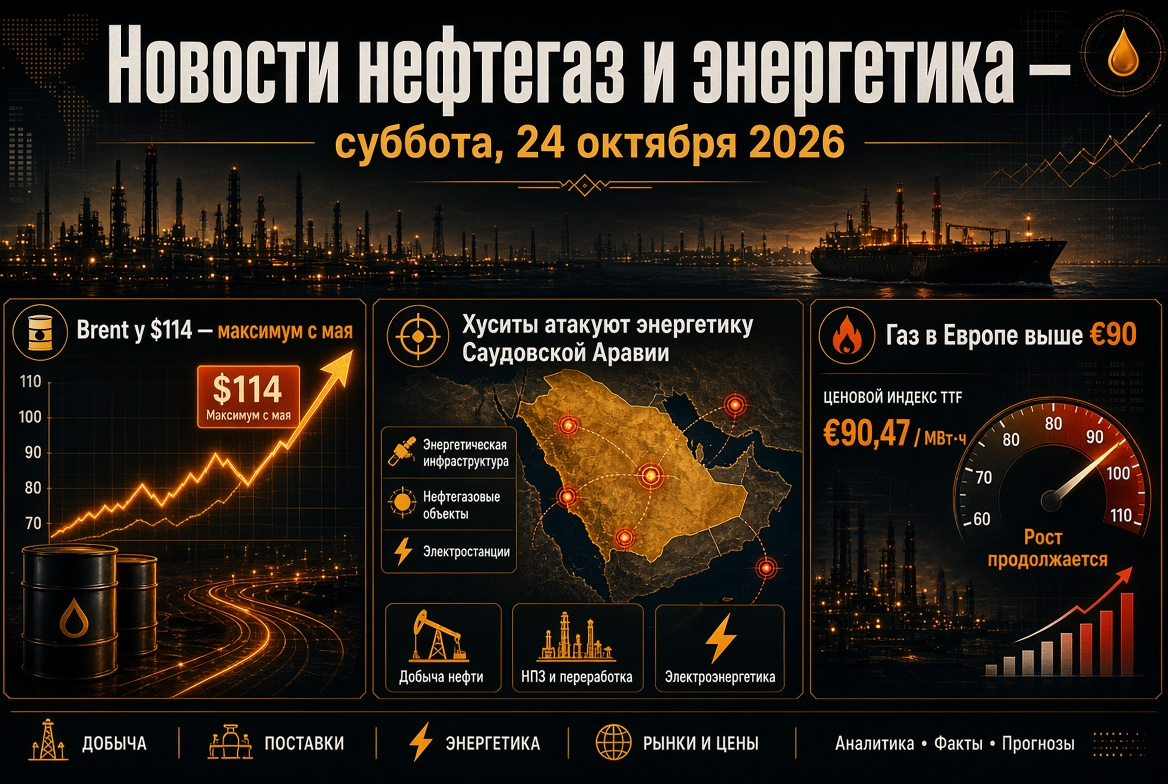
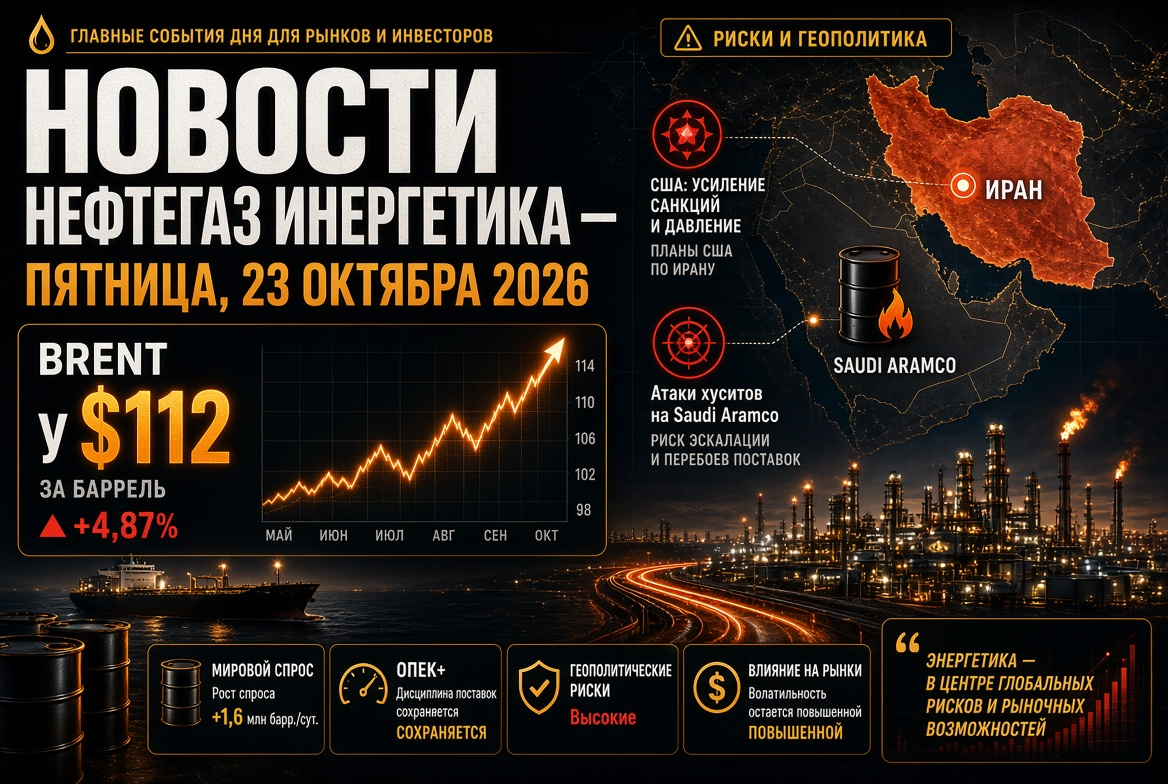
- ब्रेंट तेल ने गुरुवार को लगभग 3% की वृद्धि की, दिन के दौरान $112.68 प्रति बैरल तक पहुंच गया; WTI ने अस्थायी रूप से $100 को पार किया।
- यूएसए और इजराइल, अमेरिकी प्रेस के अनुसार, नवंबर में मध्यावधि चुनावों के बाद ईरान के खिलाफ "संक्षिप्त, लेकिन तीव्र" ऑपरेशन की योजना बना रहे हैं।
- हौसी ने सऊदी अरब के शैबा तेल क्षेत्र सहित कई सऊदी सुविधाओं पर हमला किया; अमेरिकी विदेश विभाग ने सऊदी अरब से कुछ राजनयिकों को निकालने का आदेश दिया।
- यूरोप में गैस: TTF लगभग €87/एमВт·घंटा, PХG की भंडारण मात्रा लगभग 75% है जबकि मौसमी मान लगभग 90% है।
- डीजल संकट: यूरोप और अमेरिका में डीजल रिफाइनिंग का मार्जिन $100 प्रति बैरल से ऊपर बना हुआ है।
तेल बाजार: ब्रेंट मई के बाद से उच्चतम स्तर पर
तेल बाजार का प्रमुख प्रेरक तत्व ईरान के चारों ओर संघर्ष के नए चरण की उम्मीद है। व्यापारियों की धारणा है कि अमेरिका में मध्यावधि चुनावों के बाद हमलों की संभावना बढ़ सकती है, जो कि नवंबर की शुरुआत में निर्धारित हैं। साथ ही, बाजार यमन के हौसी विद्रोहियों द्वारा सऊदी अरब के बुनियादी ढांचे पर किए गए हमले को भी बंटवारा कर रहा है: शैबा तेल क्षेत्र पर ड्रोन हमले में दो लोग मारे गए, जबकि एक व्यक्ति दम्माम हवाई अड्डे पर मारा गया।
मौली आंकड़े भी कीमतों का समर्थन कर रहे हैं। अमेरिका में वाणिज्यिक तेल भंडार पिछले सप्ताह 3.06 मिलियन बैरल घट गया, जबकि गिरावट की भविष्यवाणी 0.8 मिलियन बैरल की गई थी, हालांकि कुशिंग के हब पर भंडार लगभग 1 मिलियन बैरल बढ़ गए। ब्रेंट पिछले महीने 8% से अधिक महंगा हुआ, और साल दर साल लगभग 70% बढ़ा।
पेशेवर बाजार प्रतिभागियों के लिए एक महत्वपूर्ण संकेत कागजी और भौतिक बाजारों के बीच का अंतर है। पिछले दो हफ्तों में ब्रेंट वायदा लगभग $10 बढ़ गया है, जबकि भौतिक तेल की कीमतें इसके विपरीत गिर रही हैं। यह दिखाता है कि रैली का एक महत्वपूर्ण हिस्सा सट्टा है और यह भूवैज्ञानिक प्रीमियम को दर्शाता है, न कि कच्चे माल की गंभीर कमी को।
होर्मुज जलडमरूमध्य: तेहरान की सात शर्तें
होर्मुज जलडमरूमध्य की स्थिति विश्व तेल और LNG के लिए एक महत्वपूर्ण कारक बनी हुई है। ईरानी नेतृत्व ने मार्ग के पूर्ण उद्घाटन को वाशिंगटन द्वारा इस्लामाबाद ज्ञापन में निर्धारित सात शर्तों के अनुपालन से जोड़ा है। ईरान के विदेश मंत्री अब्बास अराकची ने कहा कि यदि शर्तें पूरी की जाती हैं, तो जलडमरूमध्य को छठे दिन खोला जा सकता है, और सातवें दिन अमेरिका के साथ बातचीत फिर से शुरू की जा सकती है।
इस बीच भौतिक प्रवाह आंशिक रूप से पुनर्स्थापित हो गए हैं:
- जलडमरूमध्य के माध्यम से कच्चे तेल का परिवहन लगभग 10.3 मिलियन बैरल प्रति दिन के स्तर पर है — लगभग 76% पूर्व-युद्ध स्तर से।
- तेल उत्पादों की हिस्सेदारी 11% तक गिर गई है, जबकि संघर्ष से पहले यह 20% से अधिक थी।
- तेहरान और IRGC ने बाब-एल-मंदेब और सूडान नहर में सीमाओं को फैलाने की धमकी दी है, जो एशिया और यूरोप के बीच टैंकर लॉजिस्टिक्स के लिए जोखिम उत्पन्न करता है।
OPEC+: कागज पर कोटा, उत्पादन लक्ष्य से कम
OPEC+ गठबंधन ने नवंबर के लिए उत्पादन लक्ष्यों को अपरिवर्तित रखा है। सऊदी अरब का कोटा 10.5 मिलियन बैरल प्रति दिन है, रूस का 9.9 मिलियन, और इराक का 4.4 मिलियन है। हालाँकि, अगस्त में सात प्रमुख प्रतिभागियों का वास्तविक उत्पादन लगभग 25 मिलियन बैरल प्रति दिन था — यह फरवरी के पूर्व-युद्ध स्तर से लगभग 5 मिलियन बैरल कम है। 2026 में कोटा बढ़ाने के निर्णय अधिकांशतः प्रतीकात्मक रहे।
गठबंधन की अगली बैठक 1 नवंबर को होने वाली है। 2027 के लिए कोटे वितरण के लिए आवश्यक उत्पादन क्षमता का ऑडिट युद्ध के कारण स्थगित कर दिया गया है, इसलिए अगले वर्ष तक तेल नीति में महत्वपूर्ण बदलाव की उम्मीद नहीं है। रूस के उप-प्रधान मंत्री अलेक्जेंडर नोवाक ने विश्वास व्यक्त किया कि OPEC+ इस संकट को पार करने में प्रमुख भूमिका निभाएगा, यह देखते हुए कि रूसी तेल का निर्यात स्थिर है।
तेल उत्पाद और रिफाइनरियां: डीजल की कमी
वर्तमान में सबसे तनावपूर्ण खंड कच्चे तेल का नहीं, बल्कि तेल उत्पादों का है। यूरोप में डीजल ईंधन के रिफाइनिंग का मार्जिन $100 प्रति बैरल से ऊपर चला गया है, जबकि ऐतिहासिक मान लगभग $20 है, और अमेरिका में सितंबर में $117 से अधिक के रिकॉर्ड देखे गए हैं। कारण संरचनात्मक हैं:
- पर्सियन गल्फ के देशों में कुछ रिफाइनिंग क्षमता का ठप होना;
- रूसी रिफाइनरी पर नियमित ड्रोन हमले;
- 31 अक्टूबर तक रूसी निर्माताओं के लिए डीजल के निर्यात पर प्रतिबंध;
- चीन सहित अन्य देशों द्वारा ईंधन के निर्यात पर प्रतिबंध।
यह निवेशकों के लिए इस बात का संकेत है कि अमेरिका में काम करने वाली स्वतंत्र रिफाइनरों की उच्च लाभप्रदता बनी रहेगी। अमेरिकी ऊर्जा नियामक हैं कि डीजल स्प्रेड 2027 तक ऐतिहासिक औसत से ऊपर रहता है।
गैस और एलएनजी: यूरोप सर्दियों में भंडार की कमी के साथ प्रवेश करता है
यूरोपीय गैस बाजार इस सीज़न के प्रमुख जोखिमों में से एक बना हुआ है। TTF वायदा लगभग €87/एमВт·घंटा पर कारोबार कर रहा है — 2023 की शुरुआत के बाद से अज्ञात स्तर। यूरोपीय भंडारण की भंडारण क्षमता लगभग 74-75% है, जो मौसमी मान से लगभग 17 प्रतिशत बिंदु नीचे है। ईयू ने पहले ही भंडारण के लिए अनिवार्य लक्ष्य पर 90% से 80% तक ढील दी है।
मुख्य समस्या LNG की कमी है। कतर के रिस-लाफ़न परिसर पर हमले ने 12.8 मिलियन टन वार्षिक क्षमता वाली दो प्रौद्योगिकी लाइनों और पर्ल जीटीएल प्लांट को बहरामित कर दिया, और QatarEnergy ने होर्मुज के माध्यम से समुद्री निर्यात के विकल्प के रूप में पाइपलाइन निर्माण को समाप्त किया। यूरोप और एशिया तरलीकृत गैस के स्पॉट भंडार के लिए प्रतिस्पर्धा कर रहे हैं, और ठंडी सर्दी एक नया मूल्य वृद्धि को प्रेरित कर सकती है।
रूसी ईंधन बाजार: निर्यात प्रतिबंध
रूस में 2026 के अंत तक गैसोलीन के निर्यात पर प्रतिबंध जारी है, और डीजल ईंधन के लिए उत्पादकों के लिए प्रतिबंध 31 अक्टूबर तक बने रहते हैं। महीने के मध्य में, आंतरिक बाजार की पूर्ण आपूर्ति की शर्त पर तेल उत्पादों के निर्यात के режим के आंशिक ढील के संकेत मिले हैं। रिफाइनरियां शीतकालीन डीजल उत्पादन पर जा रही हैं, और अधिकारी योजना के मरम्मत के समय के लिए भंडार का गठन नियंत्रित कर रहे हैं। 1 नवंबर से निर्यात प्रतिबंधों को बढ़ाने या कम करने का निर्णय ईंधन बाजार के प्रतिभागियों के लिए एक प्रमुख घटना बन जाएगा।
ऊर्जा, वीआईई और कोयला
ऊर्जा संकट नवीकरणीय स्रोतों की ओर संक्रमण को तेज कर रहा है। IEA के अनुमान के अनुसार, 2026 में नवीकरणीय ऊर्जा पहली बार कोयले को बाहर कर देगी और विश्व बिजली उत्पादन का सबसे बड़ा स्रोत बन जाएगी। नवीकरणीय ऊर्जा उत्पादन 8% से अधिक बढ़ने की उम्मीद है, सूर्य ऊर्जा लगभग 600 टीडब्ल्यू·घंटे बढ़ाएगी और पवन ऊर्जा को पीछे छोड़ देगी। 2026 में वैश्विक बिजली की मांग 3.6% बढ़ने की उम्मीद है, चीन में 5.5% और भारत में 7% बढ़ने की उम्मीद है।
इस बीच, महंगा गैस एशिया में और आंशिक रूप से यूरोप में कोयला उत्पादन का समर्थन करता है: ऊर्जा प्रणालियाँ LNG की कमी की संभावना से बचने के लिए कोयले का उपयोग करती हैं। ऊर्जा कोयले का बाजार उच्च स्तर पर बना हुआ है, और कोयला निर्यातक एशिया-प्रशांत क्षेत्र में मजबूत स्थिति बनाए हुए हैं।
पूर्वानुमान और शुक्रवार को क्या ध्यान रखना है
इस सप्ताह के अंत में तेल और ऊर्जा की खबरें मुख्य रूप से भू-राजनीति द्वारा निर्धारित की जाएंगी। ऊर्जा क्षेत्र के प्रतिभागियों को निम्नलिखित कारकों पर ध्यान देना चाहिए:
- यूएस चुनावों से पहले ईरान और होर्मुज जलडमरूमध्य पर वाशिंगटन और तेहरान के संकेत।
- सऊदी अरब के तेल बुनियादी ढांचे और शिपिंग पर हौसी विद्रोहियों के नए हमले।
- वायदा और भौतिक तेल की किस्मों के बीच स्प्रेड की गतिशीलता, जो रैली की स्थिरता का संकेत है।
- 31 अक्टूबर के बाद रूसी तेल उत्पादों के निर्यात पर निर्णय।
- यूरोप के लिए मौसम की भविष्यवाणियाँ और PХG से गैस की निकासी की गति।
आधारभूत परिदृश्य предполагаित करता है कि ब्रेंट $105–115 प्रति बैरल के रेंज में नवंबर की शुरुआत तक बना रहेगा। विश्लेषक इस बात पर सहमत हैं कि अमेरिका में चुनावों से पहले कोई डीज़ेसेलेरेशन की उम्मीद नहीं है, इसलिए तेल, गैस और डीजल की कीमतों में भू-राजनीतिक प्रीमियम संभवतः बनी रहेगी। वास्तविक के मामले में महत्वपूर्ण पीछे हटने की संभावना केवल होर्मुज पर वार्ता में वास्तविक प्रगति के बाद ही होगी।