दिन का मुख्य विषय: रिकार्ड कमी और "ओर्मुज़ सीज़फायर" पर उम्मीदों के बीच तेल का बाजार
सप्ताह के अंत में तेल की कीमतें दो विपरीत कारकों का संकेत देती हैं। एक ओर, युद्ध की शुरुआत के बाद से सबसे बड़े आक्रमणों की श्रृंखला: अमेरिकी बलों द्वारा पांच ईरानी टैंकरों के विनाश के बाद, तेहरान ने ओर्मुज़ जलडमरूमध्य के निकट दस जहाजों पर हमला किया, और आईआरजीसी ने नए हमलों के खिलाफ खतरनाक प्रतिक्रिया की धमकी दी। दूसरी ओर, Financial Times की खबर है कि क्षेत्रीय कूटनीतिज्ञ जलडमरूमध्य में समुद्री परिवहन को संभालने के लिए एक अस्थायी समझौते पर काम कर रहे हैं, जिसने तुरंत कुछ भू-राजनीतिक प्रीमियम को हटा लिया।
भौतिक परिप्रेक्ष्य अभी भी कठिन बना हुआ है:
- ओर्मुज़ से ट्रांजिट: गुरुवार को जलडमरूमध्य से केवल सात जहाज गुजरे, जबकि पिछले दिन ग्यारह तथा पिछले दस दिनों का औसत लगभग 15 था; युद्ध से पहले लगभग 130 जहाज रोजाना गुजरते थे।
- सऊदी अरब का उत्पादन: अगस्त में लगभग 1.9 मिलियन बैरल/दिन की कमी आई, जो 6.24 मिलियन बैरल/दिन का न्यूनतम स्तर है जो 1990 के बाद से है।
- रेड सी में दूसरा मोर्चा: हुसियों ने गुरुवार को यमनी बंदरगाह मोहा पर नियंत्रण कर लिया, और जज़ान, नज्रान और आब्हा पर लक्षित हमलों की श्रृंखला के कारण कई तेल सुविधाओं को बंद कर दिया गया और 73 लोग घायल हुए।
तेल: मूल्य संकेत और वृद्धि के बाद की भविष्यवाणियाँ
सप्ताह के अंत में मूल्य
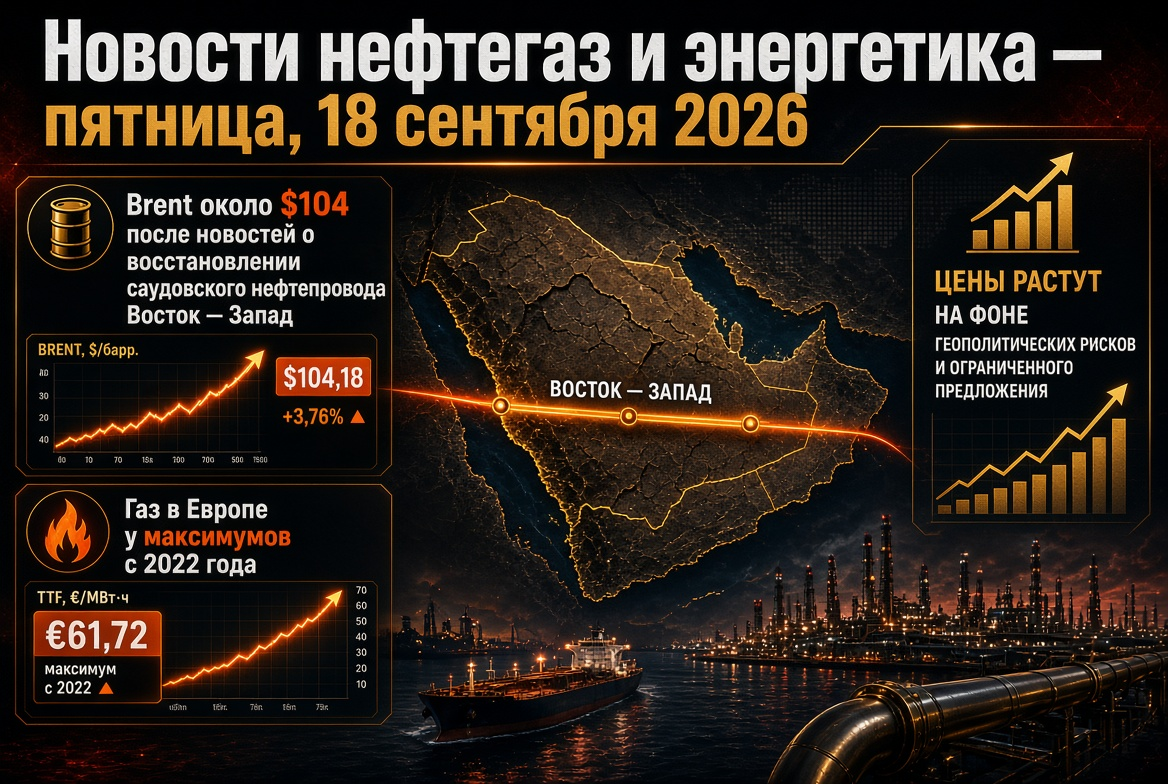
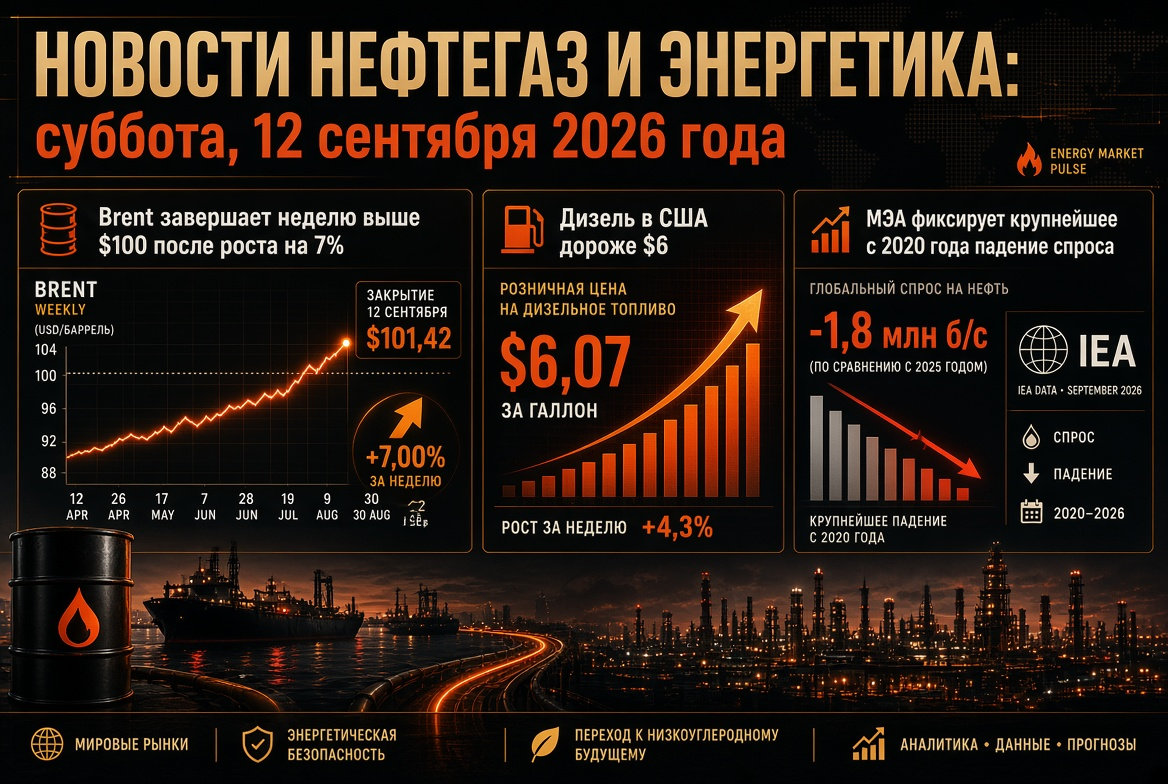
- ब्रेंट: शुक्रवार को $103-104 प्रति बैरल, जबकि गुरुवार को इंट्राडे अधिकतम $108 से ऊपर; साप्ताहिक वृद्धि 7% से अधिक, वार्षिक उच्च $126.41 (30 अप्रैल) अभी भी ऊपरी संकेत है।
- WTI: $99 प्रति बैरल के आसपास, जबकि $100 के ऊपर कुछ समय के लिए स्थिर रहा।
- अमेरिका में भंडार: 4 सितंबर के सप्ताह के लिए कमर्शियल तेल भंडार में 0.3 मिलियन बैरल की कमी आई; अमेरिका का ऊर्जा मंत्रालय 2027 के लिए उत्पादन पूर्वानुमान को 14.3 मिलियन बैरल/दिन तक बढ़ा दिया।
बैंकों के पूर्वानुमान में संशोधन
- कॉमर्ज़बैंक ने ब्रेंट के अंत वर्ष पूर्वानुमान को $85 (पहले $75 से) तक बढ़ाया, और जेट ईंधन के लिए $1230 प्रति टन, डीजल के लिए $1200 प्रति टन।
- गोल्डमैन सैक्स दिसंबर 2026 में ब्रेंट के लिए $85 और 2027 में $80 की उम्मीद करता है, लेकिन यह भी मानता है कि उत्पादन यदि खाड़ी में युद्ध पूर्व स्तर से 4 मिलियन बैरल/दिन कम रहता है, तो $120 से ऊपर जा सकता है।
- यूबीएस और KCM ट्रेड के विश्लेषक उच्च अस्थिरता बनाए रखने पर ऊपर की ओर खतरों को देखते हैं।
आईईए और ओपेक: विश्व तेल बाजार के संतुलन पर दो दृष्टिकोण
आईईए की शुक्रवार की रिपोर्ट संघर्ष की शुरुआत के बाद की सबसे कड़ी थी। एजेंसी 2026 में विश्व तेल मांग में 2.5 मिलियन बैरल/दिन की कमी की उम्मीद करती है - यह 2020 में महामारी के बाद से सबसे बड़ा वार्षिक कमी है - और 2025 तक विश्व आपूर्ति में 5.7 मिलियन बैरल/दिन की कमी, या लगभग 6% की कमी का अनुमान लगाती है। अगस्त में विश्व भंडार रिकॉर्ड गति से घटे - 3.1 मिलियन बैरल/दिन, और एजेंसी के अनुसार वैश्विक रिफाइनिंग प्रणाली "सीमा पर काम कर रही है"। अधिशेष में वापसी 2027 तक स्थगित है।
ओपेक ने गुरुवार को लगातार पांचवें महीने 2026 में मांग वृद्धि का अनुमान घटाकर 380,000 बैरल/दिन कर दिया है, जबकि सामूहिक खपत 105.84 मिलियन बैरल/दिन है, लेकिन आईईए के विपरीत इसमें गिरावट नहीं देखता। 2027 के लिए, समूह ने विपरीत में पूर्वानुमान को बढ़ाया: चीन, भारत और अन्य एशियाई देशों के माध्यम से 2.36 मिलियन बैरल/दिन की वृद्धि के साथ 108.19 मिलियन बैरल/दिन। दोनों संस्थानों के बीच विसंगति - इस वर्ष के लिए 2.8 मिलियन बैरल/दिन से अधिक - स्वयं तेल कंपनियों और व्यापारी ों के लिए अनिश्चितता के स्तर को दर्शाती है।
पेट्रोलियम उत्पाद और रिफाइनरी: डीजल वैश्विक ऊर्जा का सबसे संकरा खंड
पेट्रोलियम उत्पादों का बाजार कच्चे तेल की तुलना में अधिक तेज़ी से महंगा हो रहा है। अमेरिका में डीजल का औसत खुदरा मूल्य पहली बार $6 प्रति गैलन को पार कर गया है, और औसत डिस्टिलेट के लिए क्रैक स्प्रेड कई वर्षों के अधिकतम स्तर पर बना हुआ है। इसके कारण - विश्व रिफाइनिंग पर डबल हिट:
- फारसी खाड़ी से कच्चे तेल के निर्यात पर प्रतिबंध और यमेन के अंदर से हमलों के बाद जज़ान में 400,000 बैरल/दिन की क्षमता वाले रिफाइनरी का ठहराव;
- रूसी रिफाइनिंग पर यूक्रेनी हमले की श्रृंखला - 2026 की शुरुआत से 70 से अधिक हमले, रूस में रिफाइनिंग दो दशकों के न्यूनतम स्तर पर गिर गई है।
रूस ने डीजल के निर्यात पर प्रतिबंध को 30 सितंबर तक बढ़ा दिया है (वर्ष के अंत तक बढ़ाने पर चर्चा चल रही है), गैसोलीन के निर्यात पर प्रतिबंध 31 जनवरी 2027 तक लागू है, और जेट ईंधन के लिए तक नवंबर के अंत तक। मास्को दशकों में पहली बार ईंधन का आयात कर रहा है और कजाकिस्तान में एक निजी रिफाइनरी पर कच्चे तेल की रिफाइनिंग के लिए सहमति बना रहा है। चीन, अपनी ओर से, 12 सितंबर से गैसोलीन और डीजल के लिए खुदरा मूल्य की छत को क्रमशः 260 और 250 युआन प्रति टन बढ़ा रहा है - इस तथ्य का संकेत कि मूल्य झटका एशिया के विनियमित बाजारों तक पहुँच गया है।
गैस और एलएनजी: यूरोप सर्दियों में TTF के साथ €80 से ऊपर और 67% भंडारण के साथ प्रवेश कर रहा है
यूरोपीय बेंचमार्क TTF शुक्रवार को €80.75 प्रति एमडब्ल्यू·घंटा पर समायोजित हुआ (1.6% की कमी), दिसंबर 2022 के उच्चतम स्तरों के साथ बना हुआ। एक महीने में कीमत 32% बढ़ी, और एक साल में 147% बढ़ी। ओर्मुज़ ब्लॉक ने दुनिया के एलएनजी प्रवाह का लगभग 20% बाधित कर दिया, मुख्य रूप से कतर का, और यूरोपीय भंडारण केवल लगभग 67% भरा हुआ है, जब मौसमी औसत 80% से अधिक होती है। QatarEnergy ने नेविगेशन सामान्य होने के बाद एक महीने के भीतर 50% उत्पादन क्षमता को पुनः प्राप्त करने के लिए लक्ष्य रखा है, लेकिन सुरक्षित जलपत्तन के बिना यह केवल एक घोषणा है। इस पृष्ठभूमि में, ईसीबी के दो प्रतिनिधियों ने शुक्रवार को अगले दर वृद्धि की संभावनाओं का संकेत दिया, यदि ऊर्जा महंगाई अन्य यूरो क्षेत्र की कीमतों पर फैलती है - एक ऐसा कारक जो कच्चे माल पर अटकलें सीमित करता है।
कोयला: गैस को बदलने के बीच बारह-सप्ताह का उच्चतम स्तर
न्यूकासल ऊर्जा कोयला 10 सितंबर को लगभग $148 प्रति टन पर व्यापार कर रहा था - बारह सप्ताह का उच्चतम स्तर, एक महीने में 14.5% और एक साल में लगभग 47% की वृद्धि। एलएनजी की कमी कोरिया और यूरोप के कुछ हिस्सों में कोयले के उत्पादन को बढ़ावा दे रही है, और डेटा केंद्रों और एयर कंडीशनिंग द्वारा संचालित वैश्विक बिजली की खपत कोयले के निष्कासन को धीमा कर रही है। इस समय का विरोधाभास: चीन ने आधिकारिक तौर पर सूचित किया कि सौर ऊर्जा ने पहली बार स्थापित क्षमता के मामले में कोयले को पार कर लिया है, लेकिन वास्तविक उत्पादन में कोयला अभी भी दुनिया का सबसे बड़ा बिजली स्रोत बना हुआ है।
ऊर्जा और नवीकरणीय ऊर्जा: संरचनात्मक प्रवृत्ति बनाम अल्पकालिक उथल-पुथल
ऊर्जा संक्रमण क्षेत्र में एकमात्र पूर्वानुमेय दिशा बनी हुई है। चीन निवेश, पेटेंट और स्वच्छ प्रौद्योगिकी के निर्यात में आगे बढ़ रहा है, भारत नवीकरणीय क्षमता का तेजी से निर्माण कर रहा है जितनी तेजी से इसका उपयोग कर सकता है, और यूरोप में सौर और पवन उत्पादन की अधिकता, बड़ी मात्रा में ऊर्जा स्टोरेज की कमी के कारण, दिन के घंटों में नकारात्मक विद्युत कीमतों की ओर ले जा रही है। TTF में हर यूरो की वृद्धि बैटरी स्टोरेज, ग्रिड निवेश और "हरी" ऊर्जा पर दीर्घकालिक अनुबंधों की अर्थव्यवस्था को बढ़ाती है। कॉर्पोरेट क्षेत्र अपने पोर्टफोलियो को पुनर्गठित कर रहा है: शेल ने अमेरिका में $715 मिलियन में एक गैस संयंत्र बेचा, और एनब्रिज $2.55 बिलियन में टैल्ग्रास पाइपलाइन व्यवसाय खरीद रहा है, जो तेल परिवहन बुनियादी ढांचे पर ставки लगा रहा है।
लॉजिस्टिक्स और भाड़ा: टैंकर एक नया संकीर्ण स्थान
भौतिक मात्रा होने के बावजूद, खाड़ी से तेल का निर्यात जहाजों की कमी में अटक गया है। मध्य पूर्व से चीन के लिए VLCC भाड़ा दरें लगभग $800,000 प्रति दिन के रिकॉर्ड स्तर पर चली गई हैं, और मेक्सिकन खाड़ी से अमेरिका के लिए एशिया में $29.5 मिलियन प्रति यात्रा के अलावा सैन्य जोखिम नहीं शामिल हैं। सऊदी शिपमेंट को लाल सागर और भूमध्य सागर के माध्यम से वापस मोड़ने से यात्रा 30 दिनों तक बढ़ जाती है और बेड़े को बाँधती है, सभी निर्यातकों के लिए सामान की कमी को बढ़ाती है।
ऊर्जा व्यवसाय के प्रतिभागियों के लिए बाजार में ध्यान देने योग्य बातें
- ओर्मुज़ जलडमरूमध्य में समुद्री परिवहन के लिए किसी भी अस्थायी समझौते की पुष्टि या खंडन और तेहरान की प्रतिक्रिया।
- मोहा पर कब्जे के बाद यमन में गठबंधन के बयानों और यांबू टर्मिनल की स्थिति - सऊदी तेल के लिए अंतिम बड़े обход चैनल।
- यूरोपीय भंडारण में भंडार की गतिशीलता और JKM–TTF स्प्रेड, स्पॉट LNG के लिए प्रतिस्पर्धा का संकेतक।
- फेडरल रिजर्व और ईसीबी के संकेत: कड़ी बयानों से कच्चे माल के रैली को ठंडा करने की क्षमता होती है, चाहे भू-राजनीति का कुछ भी हो।
- गर्मी के मौसम की शुरुआत से पहले रूस के नियामकों द्वारा निर्यात प्रतिबंधों और ईंधन के आयात पर निर्णय।
निवेशकों और ऊर्जा क्षेत्र की कंपनियों के लिए निष्कर्ष और जोखिम
- तेल. $100 का स्तर समर्थन के रूप में स्थिर हुआ है; ओर्मुज़ पर कूटनीतिक उथ्थान ने ब्रेंट को $85-90 तक तेजी से ले जा सकता है, जबकि नए हमलों से $115-120 का रास्ता खुलता है।
- पेट्रोलियम उत्पाद और रिफाइनरी. औसत डिस्टिलेट सबसे अधिक कमी वाला खंड बना हुआ है; संघर्ष क्षेत्र से बाहर प्रोसेसर का मार्जिन ऐतिहासिक अधिकतम स्तर पर है, और खुदरा कीमतें अमेरिका से चीन तक राजनीतिक दबाव का स्रोत हैं।
- गैस. यूरोप हीटिंग सीज़न में ऐतिहासिक कमी के साथ प्रवेश कर रहा है; एक ठंडी सर्दी में TTF €90-100 से ऊपर - बुनियादी और न कि तनावपूर्ण परिदृश्य।
- कोयला. एशिया और यूरोप में बढ़ी हुई मांग कम से कम कतर के LNG के पुनर्प्राप्ति तक बनी रहेगी।
- नवीकरणीय ऊर्जा और बिजली. सौर और पवन उत्पादन, स्टोरेज और ग्रिड में पूंजी का प्रवाह तेजी से हो रहा है, लेकिन ऊर्जा प्रणाली की अल्पकालिक स्थिरता अभी भी गैस और कोयले पर निर्भर करती है।
विश्व तेल और गैस तथा ऊर्जा का साप्ताहिक निष्कर्ष: बाजार ने महीनों में पहली बार ओर्मुज़ संकट से कूटनीतिक निकासी का संकेत प्राप्त किया है, लेकिन भौतिक संकेत - रिकॉर्ड डीजल से लेकर 1990 के बाद से सऊदी उत्पादन के न्यूनतम स्तर तक - यह दर्शाते हैं कि कमी वस्तुतः कई सप्ताहों तक तेल, गैस और बिजली की कीमतों को निर्धारित करेगी। ऊर्जा सेक्टर के बाजार सहभागियों के लिए परिदृश्य योजना, लॉजिस्टिक्स का विविधीकरण और हेजिंग में अनुशासन अत्यंत महत्वपूर्ण है।