तेल बाजार: तीन सप्ताह में पहली साप्ताहिक सुधार
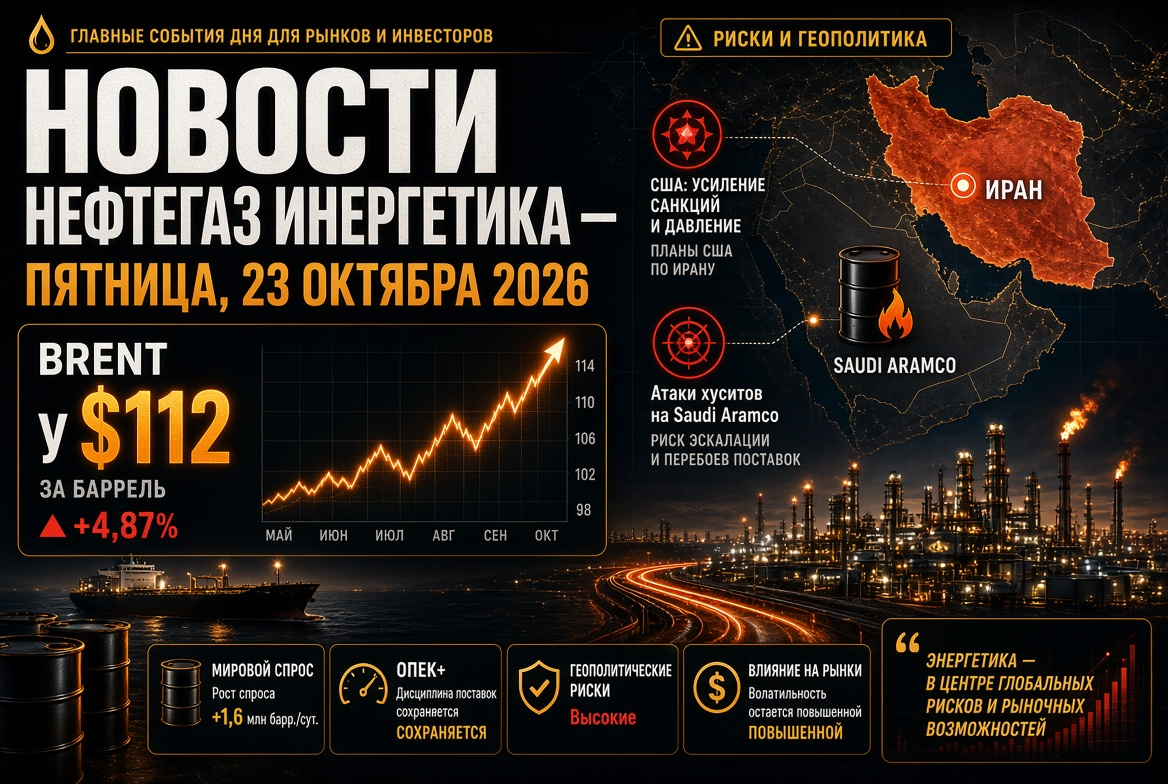
शुक्रवार को तेल की कीमतें लगातार तीसरे सत्र में गिरीं: ब्रेंट $102.5–103.5 प्रति बैरल तक गिर गई, डब्ल्यूटीआई $100 तक, जो कि इस स्तर के नीचे briefly गई। सप्ताह के अंत में, ब्रेंट लगभग 2% खोती है, हालांकि सोमवार को कीमतें $108 — लगभग चार महीने के उच्चतम स्तर पर थीं।
- बुधवार: लगभग 3% की गिरावट, $105.7 तक — तीन हफ्तों में सबसे तेज गिरावट — सऊदी अरब के पूर्व-पश्चिम तेल पाइपलाइन के जल्द ही आंशिक रूप से फिर से चालू होने की खबरों के बाद।
- गुरुवार: ब्रेंट $104.82 पर बंद हुई, जबकि डब्ल्यूटीआई $101.91 प्रति बैरल पर।
- एक महीने में: डब्ल्यूटीआई ने लगभग 18–19% की वृद्धि की, ब्रेंट ने लगभग 13%; साल भर पहले के स्तरों की तुलना में, तेल की कीमत 50% से अधिक हो गई है।
विश्लेषकों का कहना है कि मौलिक चित्रण ब्रेंट को $100 के नीचे लंबी अवधि के लिए जाने का औचित्य नहीं देती। वायदा अनुबंध की वक्रता गहरी बैकवर्डेशन में है: दिसंबर का अनुबंध नवंबर के अनुबंध से लगभग $5 सस्ता है - बाजार तत्काल आपूर्ति के लिए प्रीमियम अदा कर रहा है।
मध्य पूर्व: पूर्व-पश्चिम, लाल सागर और होर्मुज
पूर्व-पश्चिम तेल पाइपलाइन, जिसकी क्षमता 7 मिलियन बैरल प्रति दिन है, होर्मुज जलडमरूमध्य का मुख्य बाईपास है, जिसके माध्यम से पिछले कुछ महीनों में 5 मिलियन बैरल प्रति दिन की आपूर्ति हो रही थी। ड्रोन हमलों के बाद तीन पंपिंग स्टेशनों को नुकसान हुआ है, और यानबू से शिपमेंट निलंबित कर दिए गए हैं। रियाद उम्मीद करता है कि कुछ ही दिनों में अपनी आधी क्षमता वापस पा लेगा; पूर्ण पुनर्प्राप्ति में पांच-छह सप्ताह लगेंगे।
- बाईपास रूट: सऊदी अरब एशियाई रिफाइनरियों को ओमान के सोहार बंदरगाह पर "बोर्ड-टू-बोर्ड" ट्रांसशिपमेंट के माध्यम से अतिरिक्त पैक की पेशकश कर रहा है।
- लाल सागर: हौसी विद्रोहियों ने मोहा, पेरिम और हनीश द्वीपों पर कब्जा कर लिया है और सऊदी बंदरगाहों के खिलाफ नाकाबंदी घोषित की है; गुरुवार को पक्षों ने फिर से सीमा पार हमले किए।
- होर्मुज: जलडमरूमध्य वाणिज्यिक समुद्री परिवहन के लिए लगभग बंद है, अमेरिका और ईरान के बीच सीधी बातचीत नहीं हो रही है, और ईरानी बंदरगाहों का समुद्री नाकाबंदी बना हुआ है।
- उत्पादन: सऊदी अरब ने अगस्त में उत्पादन में गिरावट की सूचना दी, जो 1990 के बाद से न्यूनतम स्तर पर है।
IAE चेतावनी देती है: आपूर्ति में रुकावटों ने उपभोक्ताओं को तेल की मांग में कटौती करने के लिए मजबूर कर दिया है।
पेट्रोलियम उत्पाद और रिफाइनरियां: डीजल कमी के केंद्र में बना हुआ है
- संयुक्त राज्य अमेरिका में डीजल का क्रैक-स्प्रेड बुधवार को रिकॉर्ड $117.97 प्रति बैरल पर पहुंच गया; यूरोपीय गैसोलीन ऐतिहासिक उच्चतम स्तर पर है।
- न्यूयॉर्क में एक्सचेंज डीजल की कीमत लगभग $5.05–5.25 प्रति गैलन है; अमेरिका में खुदरा मूल्य रिकॉर्ड $6.23 प्रति गैलन है, जबकि गैसोलीन $4.32 है।
- संयुक्त राज्य अमेरिका में डिस्टिलेट्स का स्टॉक लगातार तीसरे हफ्ते बढ़ रहा है: +1.6 मिलियन, 107.9 मिलियन बैरल तक — यह पहली संकेत है कि बाजार ठंडा हो रहा है।
यूरोप में डीजल लगभग 70% फरवरी के स्तरों से महंगा है। शांतिपूर्णता के क्षेत्र में रिफाइनरियों के लिए यह एक उच्चतम मार्जिन का समय है, जबकि ईंधन कंपनियों, हवाई यात्रा और लॉजिस्टिक्स के लिए यह लागत का झटका है।
गैस और LNG: यूरोप हीटिंग सीजन में 68% स्टॉक्स के साथ प्रवेश करता है
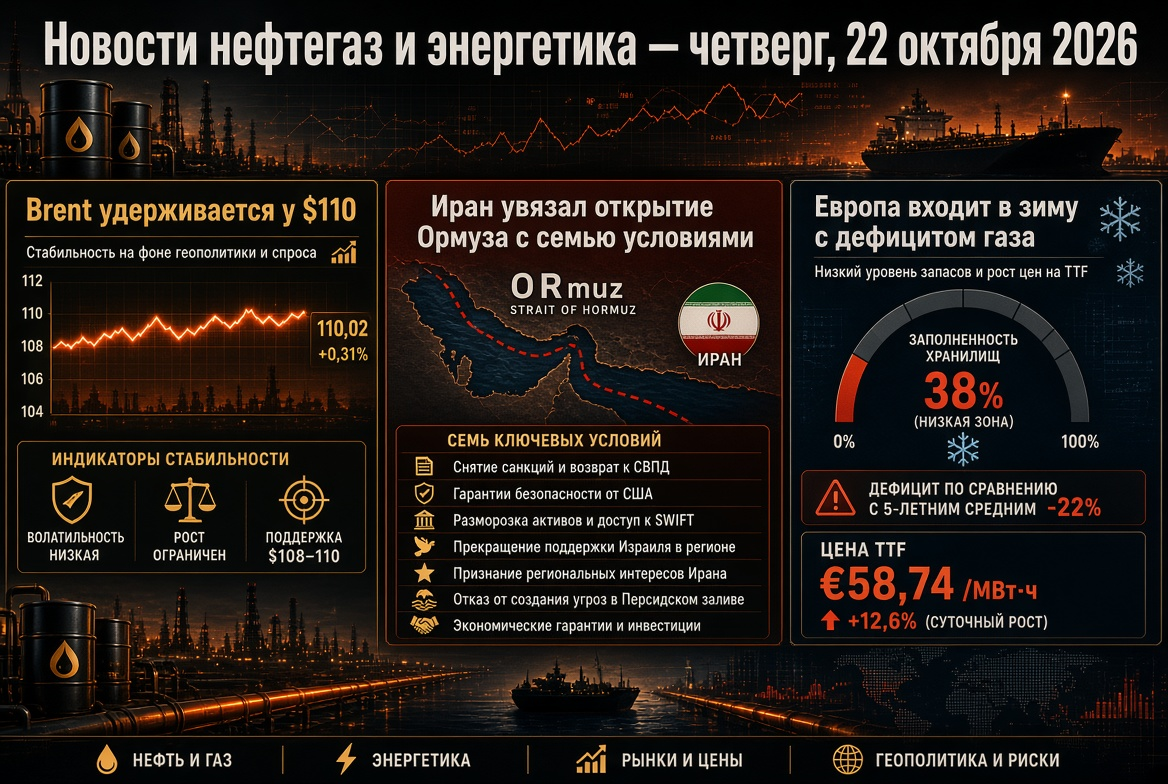
TF फ्यूचर्स शुक्रवार को 1.5–2% बढ़ गए, €77–78 प्रति एमडब्ल्यू·घंटा तक, बुधवार के €82 से; साल दर साल, यूरोप में गैस की कीमत लगभग 140% बढ़ी है। EU के स्टोरेज अब लगभग 68% भरे हुए हैं— पिछले पांच साल के मानक से 16 प्रतिशत अंक नीचे और दो दशकों के न्यूनतम स्तर के करीब।
- कतर: LNG की आपूर्ति के लिए बल बलगति को नवंबर तक बढ़ाया गया है; रस-लफ्फान की लगभग 17% क्षमता खराब हुई है, मरम्मत की अवधि तीन से पांच साल आंकी जा रही है।
- एशिया: स्पॉट LNG की कीमत $26–28 प्रति मिलियन BTU — 2022 से अधिकतम; क्षेत्र में LNG की मांग इस वित्तीय वर्ष में 3-10% घट सकती है, दक्षिण एशिया के कुछ खरीदार महंगी प्रस्तावों को अस्वीकार कर रहे हैं।
- नॉर्वे: नियोजित मरम्मत समय-समय पर पाइपलाइन आपूर्ति को कम कर रही है।
- संयुक्त राज्य अमेरिका: हेनरी हब — लगभग $2.86 प्रति मिलियन BTU; रिकॉर्ड स्प्रेड अमेरिकी LNG निर्यातकों का समर्थन कर रहा है।
रूस और यूक्रेन: ऊर्जा सुविधाओं के लिए संघर्षविराम की पुष्टि नहीं हुई, ईंधन का निर्यात सीमित है
14 सितंबर को वाशिंगटन द्वारा घोषित ऊर्जा आक्रमणों को रोकने के लिए समझौता वास्तव में काम नहीं कर रहा है: एक सप्ताह में सिज़रन और यारोस्लाव में रिफाइनरियों पर हमले हुए हैं, जबकि यूक्रेनी इन्फ्रास्ट्रक्चर पर हमले जारी हैं। मॉस्को ने विचार को "अच्छा" बताया, जबकि कीव भागीदारों के साथ सुरक्षा की गारंटी पर डीस्कलेशन के लिए तैयार है।
- उत्पादकों के लिए डीजल के निर्यात पर प्रतिबंध, औद्योगिक स्रोतों के अनुसार, अक्टूबर के अंत तक बढ़ाया जाता है; गैर-उत्पादकों के लिए यह 31 जनवरी 2027 तक लागू है।
- बेंजीन के निर्यात पर पूरी रोक — 31 जनवरी 2027 तक; विमानन जेट ईंधन का निर्यात 30 नवंबर तक सीमित है।
- ड्रोन हमलों के बाद, छह बड़े रूसी रिफाइनरियों ने उत्पादन में कटौती की है।
वैश्विक बाजार में पेट्रोलियम उत्पादों की कमी के लिए रूसी डीजल का अभाव एक कारण है जो मध्य डिस्टिलेट्स में रिकॉर्ड प्रीमियम की ओर ले जाता है।
एशिया: भारत और चीन उपलब्ध बैरल साझा कर रहे हैं
अगस्त में भारत में रूसी तेल का आयात लगभग 2.1 मिलियन बैरल प्रति दिन गिर गया, जो जुलाई में 2.7–2.8 मिलियन बैरल प्रति दिन था: रिफाइनरियों की मरम्मत, कच्चे माल की कम उपलब्धता और चीनी रिफाइनरों की आक्रामक खरीद ने प्रभाव डाला। ब्रेंट की शिखरों से पीछे हटने से भारत को सांस लेने का समय मिला — रुपया लगभग $95.8 पर बना हुआ है। जबकि युआन, चार साल के उच्चतम स्तर पर पहुँच गया है, जिससे चीन में ऊर्जा आयात की लागत कम हो गई है।
बिजली, नवीकरणीय ऊर्जा और परमाणु: संरचनात्मक परिवर्तन तेज हो रहा है
- नवीकरणीय ऊर्जा: IAE के अनुसार, नवीकरणीय स्रोतों से उत्पादन 2030 तक प्रति वर्ष लगभग 1000 टीडब्ल्यू·घंटा बढ़ेगा, जिसमें से 600 टीडब्ल्यू·घंटा से अधिक सौर उत्पादन होगा; वैश्विक बिजली में निम्न-कार्बन स्रोतों का हिस्सा 42% से बढ़कर 50% होगा।
- परमाणु: यूरेनियम की कीमत लगभग $90 प्रति पाउंड; अमेरिका और सऊदी अरब ने शांति परमाणु पर एक समझौते पर हस्ताक्षर किए हैं, दक्षिण कोरिया में सुएल 3 ऊर्जा ब्लॉक का पूरा हुआ है। गर्मी की कमी के बावजूद यूरोप में परमाणु ऊर्जा संयंत्रों का संचालन बाधित हुआ है।
- संकीर्ण स्थान: बड़ी गैस टर्बाइनों की आपूर्ति समय से अधिक हो रही है, जो बिजली संयंत्र के निर्माण का चक्र लंबा कर रही है।
महंगे गैस ने नवीकरणीय ऊर्जा और स्टोरेज की अर्थव्यवस्था में सुधार किया है, हालांकि दरों में वृद्धि नेटवर्क और नए प्रोजेक्टों के लिए पूंजी को महंगा बना रही है।
कोयला: एशिया के ऊर्जा प्रणालियों का बीमा
न्यूकैसल में ऊर्जा कोयला लगभग $145 प्रति टन पर बना हुआ है। उत्तर-पूर्व एशिया महंगे LNG की जगह कोयला और परमाणु उत्पादन ले रहा है, जिससे मांग और निर्यातक — ऑस्ट्रेलिया, इंडोनेशिया, रूस और दक्षिण अफ्रीका को समर्थन मिल रहा है। दीर्घकालिक प्रवृत्ति में कोई बदलाव नहीं आ रहा है: IAE के अनुमान के अनुसार, वैश्विक उत्पादन में कोयले का हिस्सा 2025 में 34% से घटकर 2030 तक 27% हो जाएगा, इसलिए बड़े उत्पादक नए खदानों में निवेश करने के लिए जल्दी नहीं कर रहे हैं।
मैक्रोइकॉनॉमी: ऊर्जा महंगाई के साथ दरें बढ़ती हैं
फेडरल रिजर्व ने 16 सितंबर को 25 बेसिस पॉइंट्स की वृद्धि की, 3.75–4.00% तक — 2023 के बाद से पहली बार; शुक्रवार को जापान ने भी दरें बढ़ाईं। अमेरिकी 10-वर्षीय बॉंड की उपज लगभग 4.95% है। संयुक्त राज्य अमेरिका में ड्रिलिंग रिग की संख्या, नवीनतम आंकड़ों के अनुसार, 591 पर बढ़ गई है (450 तेल, 132 गैस) जबकि एक साल पहले यह 539 थी: शेल कंपनियां कीमतों पर प्रतिक्रिया कर रही हैं, लेकिन संकोच में हैं।
साधक और ऊर्जा बाजार के प्रतिभागियों के लिए क्या ट्रैक करना है
- पूर्व-पश्चिम तेल पाइपलाइन का वास्तविक पुनःआरंभ और यानबू से शिपमेंट का फिर से शुरू होना।
- होर्मुज और बाब-एल-मंदब जलडमरूमध्य के माध्यम से जल परिवहन, इन्फ्रास्ट्रक्चर पर नए हमले।
- रूस और यूक्रेन के बीच ऊर्जा संघर्षविराम की स्थिति और रूसी रिफाइनरियों की स्थिति।
- रूस से डीजल के निर्यात पर प्रतिबंध के विस्तार की आधिकारिक पुष्टि।
- टीटीएफ की गतिशीलता, यूरोप में पीएचजी में भंडारण की गति और एशिया के साथ LNG के लिए प्रतिस्पर्धा।
- डीजल के क्रैक-स्प्रेड और अमेरिका में साप्ताहिक स्टॉक की सांख्यिकी।
अगले कुछ दिनों में बेसिक परिदृश्य — ब्रेंट $98–108 प्रति बैरल के दायरे में और मध्य पूर्व से समाचारों के प्रति उच्च संवेदनशीलता के साथ है। पेट्रोलियम उत्पाद और गैस वैश्विक ऊर्जा बाजार के सबसे तनावपूर्ण क्षेत्रों में बने हुए हैं।