ऑइल एंड गैस और ऊर्जा समाचार: शुक्रवार, 11 सितंबर 2026 - बेंट $102 से ऊपर टिकता है, यूरोप में गैस €80 से महंगी
विश्व ऊर्जा क्षेत्र शुक्रवार, 11 सितंबर 2026 को एक पूर्ण मूल्य सदमे की स्थिति में प्रवेश कर रहा है। बेंट कच्चा तेल पहली बार मई के अंत से $102 प्रति बैरल के ऊपर कारोबार कर रहा है, यूरोपीय गैस बेंचमार्क TTF ने जनवरी 2023 के बाद पहली बार €80 प्रति एमВт·घंटा को पार कर लिया है, और ईयू में भूमिगत गैस भंडार मौसमी मानक 80% से अधिक के मुकाबले केवल दो-तिहाई भरे हुए हैं। इसके पीछे की वजह एक बड़े स्तर पर युद्ध के बाद ऑरमुज जलडमरूमध्य में शिपिंग पर नया हमला और लाल सागर में दूसरा मोर्चा खुलना है। निवेशकों, तेल और ईंधन कंपनियों, रिफाइनरियों के संचालकों और गैस, कोयले, बिजली और नवीकरणीय ऊर्जा के बाजार के खिलाड़ियों के लिए आज का मुख्य प्रश्न है: वैश्विक अर्थव्यवस्था और कितनी और भू-राजनीतिक प्रीमियम को अवशोषित कर सकती है, इससे पहले कि ऊर्जा के लिए मांग में कमी आनी शुरू हो जाए।
आज का मुख्य विषय: ऑरमुज जलडमरूमध्य में टैंकर युद्ध ने नया स्तर हासिल किया
बुधवार की रात, अमेरिका ने ओमान की खाड़ी और हार्ग द्वीप के पास पांच ईरानी तेल टैंकरों को डूबा दिया, जो कि वाशिंगटन द्वारा सितंबर की शुरुआत में घोषित "टैंकर के बदले टैंकर" नीति के अनुपालन में था। तेहरान ने ऑरमुज जलडमरूमध्य के पास दस जहाजों पर हमले किए और अमेरिका के अल-अज़्राक बेस पर जियोदिया में मिसाइल हमला किया। समुद्री निगरानी के अनुसार, कम से कम एक टैंकर के चालक दल का सदस्य मारा गया है, जबकि एक अन्य लापता है। यह 28 फरवरी के बाद से वाणिज्यिक शिपिंग पर सबसे बड़ा हमला है।
ऑइल और गैस बाजार के लिए भौतिक तस्वीर तीन दिशाओं में खराब हो रही है:
- प्रतिबंधित क्षेत्र का विस्तार। KCSR ने चाबहार से ओमान की खाड़ी के माध्यम से अरबी समुद्र तक समुद्री प्रतिबंधित क्षेत्र की घोषणा की और बहरीन और कुवैत के तट पर टैंकरों के दल को तुरंत समुद्र छोड़ने का आग्रह किया।
- बीमा और चार्टर। नए घटनाक्रमों ने "अनुमति न प्राप्त" मार्ग पर जाने वाले जहाजों के लिए सैन्य जोखिम की उपलब्धता को लगभग समाप्त कर दिया है, जिससे जलडमरूमध्य के माध्यम से पारगमन को न्यूनतम स्तर पर बनाए रखा जा रहा है।
- पर्यावरणीय जोखिम। पर्सियन गल्फ में क्षतिग्रस्त और आंशिक रूप से जलमग्न टैंकरों ने जलविज्ञापन स्टेशनों और खाड़ी के देशों की तटीय आधारभूत संरचना के लिए खतरा पैदा कर दिया है।
तेल: बेंट $102 के ऊपर, WTI $96 पर — बाजार मूल्य की अपेक्षाएं फिर से लिखता है
शुक्रवार की सुबह के लिए तेल बाजार के मुख्य मानक:
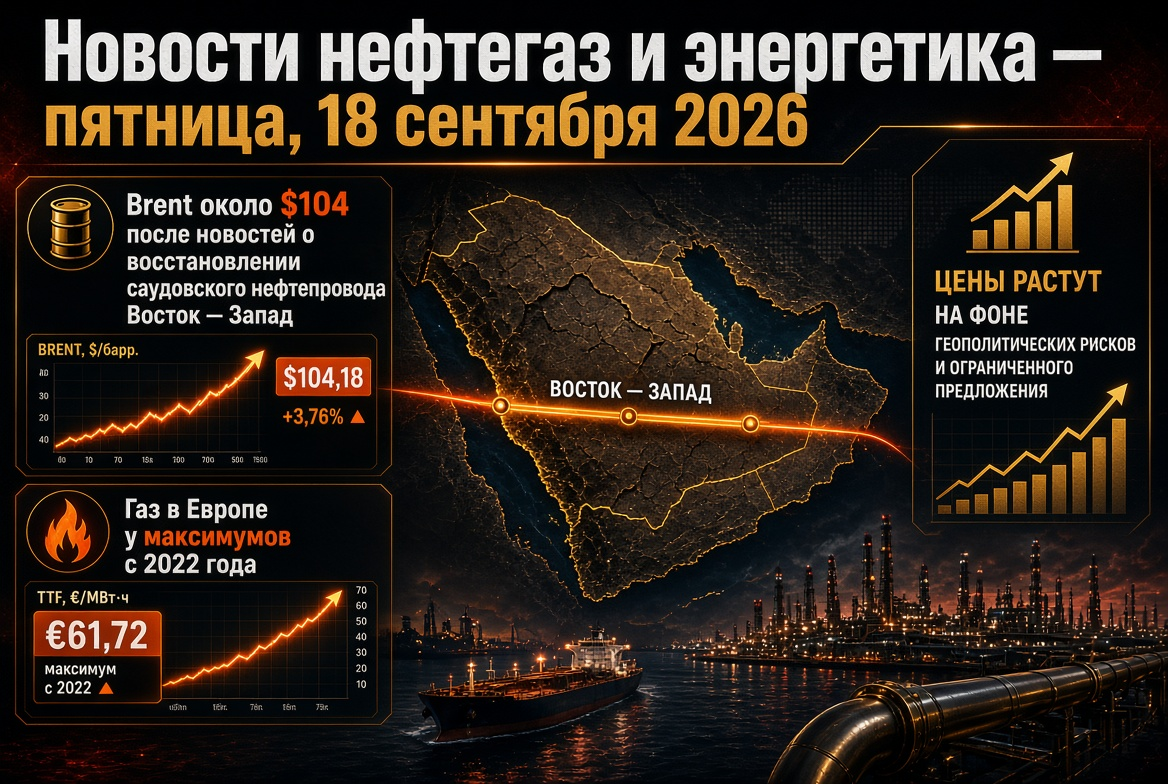
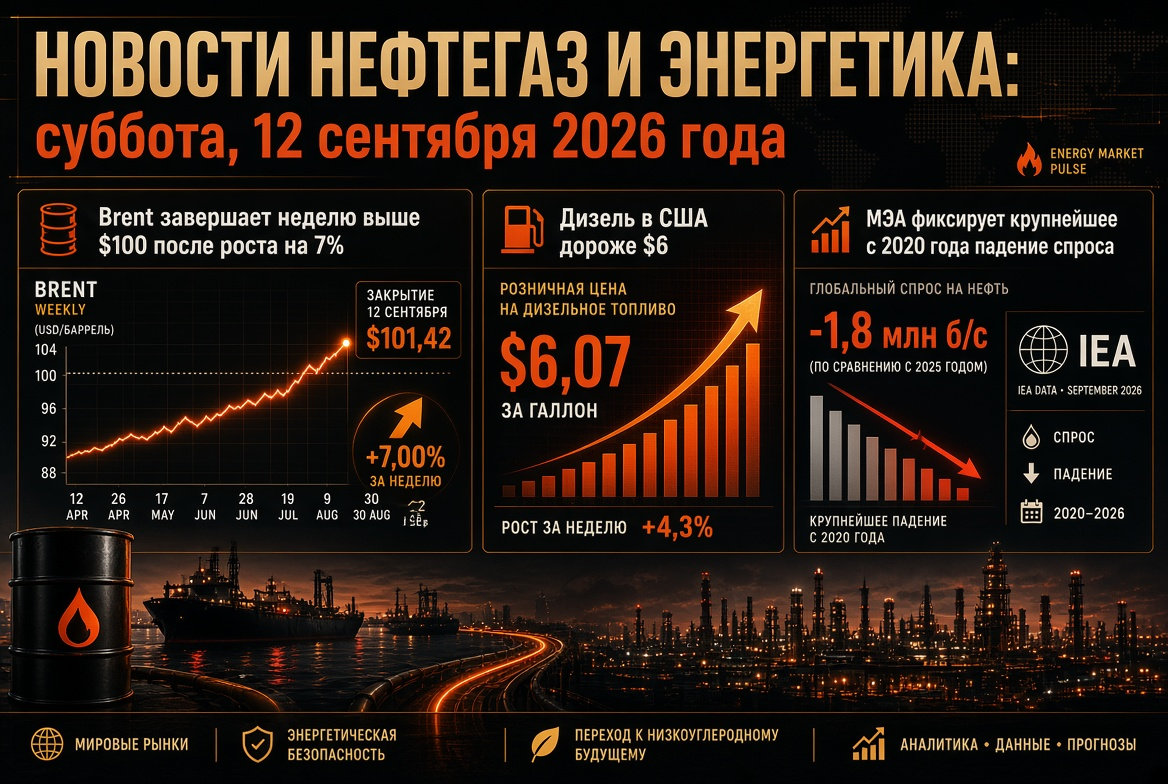
- बेंट (नवंबर अनुबंध, ICE): बुधवार को $101.21 पर 3.4% बढ़ा, गुरुवार को इसे $102.4–102.9 पर पहुचं गया - 22 मई के बाद का अधिकतम स्तर। वार्षिक शिखर $126.41 (30 अप्रैल) "भालू" परिदृश्य के लिए ऑरमुज के लिए एक संदर्भ बना हुआ है।
- WTI (अक्टूबर अनुबंध, NYMEX): $96–97 प्रति बैरल के दायरे में बना हुआ है।
- पूर्वानुमान: अमेरिका की ऊर्जा मंत्रालय का सितंबर रिपोर्ट दूसरे छमाही 2026 में बेंट की औसत कीमत लगभग $90 और 2027 में $74 तक घटने का विचारित करता है - ये आंकड़े वर्तमान कोटेशन के साथ पहले ही दो दिन बाद अप्रचलित हो गए हैं। अनेक एशियाई बैंकों के दीर्घकालिक मॉडल $113–114 की ओर 12 महीने में इशारा देते हैं।
भंडार और भौतिक संतुलन
अमेरिकी नियामक के अनुसार विश्व तेल भंडार, जो साल की शुरुआत से लगभग 400 मिलियन बैरल घट गए हैं, मध्य पूर्व में उत्पादन को युद्ध पूर्व स्तर पर लाने के लिए अन्य संयुक्त रूप से पिछले क्वार्टर 2027 तक बढ़ा दिया गया है। अमेरिका का सामरिक भंडार - लगभग 286.6 मिलियन बैरल, 1980 के दशक की शुरुआत से न्यूनतम है। अमेरिका में तेल भंडार अगले सप्ताह के स्थगित रिपोर्ट आने से पहले 424.5 मिलियन बैरल पर 98% रिफाइनरी की भरपाई हुई है; डिस्टिलेट्स के भंडार पांच साल के औसत से 14% नीचे हैं और उम्मीद की जाती है कि सितंबर में 100 मिलियन बैरल से नीचे आ जाएंगे।
ओपेक+ और मासिक रिपोर्ट
ओपेक+ के सात देशों ने 6 सितंबर को अक्टूबर की कोटा को बिना किसी परिवर्तन के बनाए रखा, जो छह महीने की लगातार उत्पादन वृद्धि के बाद था; अगली बैठक 4 अक्टूबर को होगी। ओपेक की मासिक रिपोर्ट, जो गुरुवार को प्रकाशित होगी, अगस्त में 2026 में उपभोग वृद्धि के अनुमान में 0.58 मिलियन बैरल/दिवस की कमी के बाद मांग का ढांचा निर्धारित करती है। अंतरराष्ट्रीय ऊर्जा एजेंसी तीसरे क्वार्टर में 1.6 मिलियन बैरल/दिवस की वैश्विक मांग में कमी की उम्मीद कर रही है और खाड़ी में 8.3 मिलियन बैरल/दिवस उत्पादन की कमी होने की संभावना है, जो अभी भी रुका हुआ है।
लाल सागर: हुसाइट्स का जज़ान रिफाइनरी पर हमला, तेल निर्यात के लिए दूसरा मोर्चा खोलता है
जैसे ही बाजार ऑरमुज की स्थिति पर नज़र रख रहा है, यमनी हुसाइट्स ने 7-8 सितंबर को सऊदी अरामको के 400,000 बैरल/दिवस रिफाइनिंग संयंत्र पर ड्रोन और मिसाइलों से हमले किए, साथ ही जज़ान और अप्हा में टैंक खेतों पर भी। संयंत्र बंद है, और रियाद के नेतृत्व वाली गठबंधन ने "खतरे के स्रोतों" के खिलाफ जवाब देने का वचन दिया है। साथ ही, हुसाइट्स मोक हुदैदा के पास लड़ाई कर रहे हैं, जो बाब-एल-मंदब तट के करीब आ रहे हैं।
इस मोर्चे का विश्व ऊर्जा पर प्रभाव अत्यधिक महत्वपूर्ण है: ऑरमुज के बंद होने के बाद, सऊदी अरब ने पूर्व-पश्चिम पाइपलाइन के माध्यम से निर्यात को यानबू टर्मिनल पर पुनर्निर्देशित किया, जो जून में जीते 90% से अधिक की समुद्री आपूर्ति प्रदान करता था। हुसाइट्स द्वारा घोषित प्रतिबंध ने एशियाई शिपमेंट को सूएज़ के माध्यम से पुनर्निर्देशित करने के लिए मजबूर किया, जिससे यात्रा की लंबाई लगभग 30 दिन बढ़ गई और चार्टर की लागत बढ़ गई। यानबू के लिए खतरा - मध्य पूर्व के तेल के लिए अंतिम बड़े गाते पर खतरा है।
यूरोप का गैस बाजार: TTF €80 से ऊपर, भंडारण 67% - 15 वर्षों में सर्दी का सबसे खराब प्रारंभ
फ्रंट फ्यूचर्स TTF गुरुवार को €80.3–80.8 प्रति एमВт·घंटा (लगभग $985 प्रति हजार घन मीटर) पर कारोबार कर रहा था, जो पहली बार सर्दी 2023 से €80 को पार कर गया है। संघर्ष की शुरुआत से मूल्य लगभग 150% बढ़ गया है, वर्ष की शुरुआत से - 120% से अधिक। ब्रिटिश NBP 200 पेंस प्रति थर्म के करीब आ गया है। विकास के कारक:
- पर्सियन खाड़ी में टैंकरों पर हमले और कतर से एलएनजी निर्यात का स्थायी रूप से ठप होना;
- JKM–TTF स्प्रेड का विस्तार, जो स्पॉट शिपमेंट को एशिया में खींचता है;
- रिकॉर्ड निम्न भंडार: 9 सितंबर को ईयू के पीएचजी 67.33% (71.87 बिलियन घन मीटर) भरे हैं, जबकि पांच साल का औसत लगभग 84% है।
प्रत्येक देश में अंतर अभी भी गंभीर है: जर्मनी - लगभग 53%, ऑस्ट्रिया - 67%, फ्रांस - 71%, Italy - 83%। यूरोपीय ऑपरेटर रिकॉर्ड गति से गैस को भर रहे हैं, लेकिन चार वर्षों में उच्चतम कीमतों पर। अमेरिकी बाजार में, इसके विपरीत, हेनरी हब $2.8 प्रति मिलियन BTU से नीचे गिर गया है - संयुक्त राज्य अमेरिका के LNG निर्यातकों के लिए ट्रांट्लांटिक आर्बिट्रेज ऐतिहासिक स्तर तक पहुंच गया है।
एलएनजी और कोयला: कतर का अंतर अटलांटिक और कोल जनरेशन द्वारा बंद किया जा रहा है
रस-लाफ़ान परिसर के नुकसान ने कतर के निर्यात की क्षमता का लगभग 17% बंद कर दिया है; पूर्ण रिकवरी के लिए अनुमानित समय पांच वर्ष है और यह लगभग $20 बिलियन की सालाना राजस्व हानि है। ऑरमुज के पीछे लगभग 15 भरे हुए एलएनजी टैंकर खड़े हैं, और दो अन्य बंदरगाह में लद रहे हैं - बाजार खाली जहाजों की घर की वापसी को शिपमेंट फिर से शुरू होने की संभावित तैयारी के रूप में देखता है, लेकिन जलडमरूमध्य के बिना, यह केवल एक संकेत है, न कि शिपमेंट।
कोयला क्षेत्र के लिए, एलएनजी संकट का अर्थ होता है अनियोजित मांग का एक अंतर। यूरोप और एशिया में गैस से कोयले पर स्विच करने की मात्रा 40-60 मिलियन टन के बीच आंकी गई है; दक्षिण कोरिया में कोयला संयंत्रों की उत्पादन में लगभग 40% की वृद्धि हुई है, जबकि जापान में 11% से अधिक। न्यूकैसल की कोटिंग लगभग $130 प्रति टन के आसपास है, जो इंडोनेशियाई आपूर्ति में व्यवधान के समर्थन में है, जबकि 2026 में वैश्विक कोयले की मांग लगभग 3% बढ़कर 9.1 बिलियन टन हो सकती है।
ईंधन और रिफाइनरियाँ: रिफाइनिंग मार्जिन बढ़ रहा है, रूस घरेलू बाजार को नियंत्रित रखता है
मध्यम डिस्टिलेट्स का वैश्विक बाजार सबसे तंग खंड बना हुआ है: एशिया और यूरोप में डीजल और एरोस्पेस की कमी क्रैकेज स्प्रेड को कई वर्षों के अधिकतम पर बनाए रखे हुए है, और अमेरिकी रिफाइनरी के शरद ऋतु की योजना मरम्मत तक आपूर्ति में अस्थायी कमी होती है। जज़ान की रुकी हुई स्थिति से डीजल और नाफ्था के निर्यात में 200,000 बैरल/दिवस से अधिक की कमी आती है।
रूस में, पाइपलाइन ईंधन बाजार मैनुअल मोड में काम कर रहा है:
- गैसोलीन के निर्यात पर पूर्ण प्रतिबंध 31 जनवरी 2027 तक बढ़ा दिया गया है, जबकि एक्सचेंज बिक्री का मानक 10% (जिसमें 8% लक्षित लेनदेन) नीचे लाया गया है, जिससे वास्तविक बाजार में लगभग 2% उत्पादन छोड़ दिया गया है;
- एक्सचेंज के सूचकांक अपूर्णता की दुर्बलता के कारण घट रहे हैं: 8 सितंबर को SPbMTCB पर AИ-92 की औसत कीमत 69.2 हजार रूबल/टन, AИ-95 - 71.8 हजार रूबल/टन पर, बिक्री की मात्रा सत्र में 11.6 हजार टन है - सामान्य से तीन गुना कम;
- कारण - ड्रोन हमलों के बाद रिफाइनरियों में देरी के कारण कई महीनों के लिए एक्सचेंज अनुबंधों पर शिपमेंट में देरी; कीमतों में अंतर 25 हजार रूबल/टन तक पहुंच गया है;
- यह कमी भारत से गैसोलीन के समुद्री आयात के द्वारा पूरी की जा रही है, जो कि प्रति महीने 400,000 टन तक है।
पारंपरिक ऊर्जा और नवीकरणीय ऊर्जा: ऊर्जा परिवर्तन एकमात्र पूर्वानुमेय प्रवृत्ति के रूप में
c<गुंधंद>कच्चे माल के अराजकता के बीच, विद्युत क्षेत्र में संरचनात्मक बदलाव तेज हो रहा है। 2026 में वैश्विक विद्युत मांग में 3.6% की वृद्धि हो रही है, जो डेटा केंद्रों, इलेक्ट्रिक परिवहन और एयर कंडीशनिंग पर निर्भर है, और नवीकरणीय स्रोत पहली बार दुनिया भर में बिजली उत्पादन में कोयले को पार कर रहे हैं। सौर उत्पादन लगभग 600 टीWh जोड़ता है और जलविद्युत के बाद दूसरे स्थान पर आता है। हालांकि, अल्पकालिक जोखिम बना रहता है: यूरोप में, सप्ताह की शुरुआत में पवन की हिस्सेदारी 15% से नीचे गिर गई, जो गैस और विद्युत कीमतों में वृद्धि में सीधा प्रक्षिप्त हुआ। TTF में प्रत्येक यूरो की वृद्धि संग्रहणकर्ताओं, ग्रिड निवेश और दीर्घकालिक "हरी" विद्युत अनुबंधों के लिए अर्थव्यवस्था को बढ़ाती है।
कैलेंडर: तेल और गैस क्षेत्र के खिलाड़ियों के लिए शुक्रवार को देखना है
- ओपेक की मासिक रिपोर्ट और अमेरिका के ऊर्जा मंत्रालय द्वारा तेल, गैसोलीन और डिस्टिलेट्स के भंडार पर स्थगित साप्ताहिक सांख्यिकी पर बाजार की प्रतिक्रिया।
- अगस्त के लिए अमेरिका में मुद्रास्फीति के आंकड़े: कच्चे पदार्थों का सदमा फेडरल रिजर्व की मुहिम को बढ़ाने की संभावना को बढ़ाता है, जो तेल पर प्रमाणीकरण मांग को नियंत्रित करता है।
- यमन पर गठबंधन के बयान और यानबू टर्मिनल की स्थिति के बारे में कोई भी संकेत।
- यूरोपीय पीएचजी में भराई की गति और स्प्रेड JKM–TTF स्पॉट एलएनजी के लिए प्रतिस्पर्धा के संकेतक के रूप में।
- SPbMTCB पर साप्ताहिक निष्कर्ष और रूस के नियामकों द्वारा ईंधन के एक्सचेंज मानकों और आयात से संबंधित निर्णय।
निवेशकों और ऊर्जा क्षेत्र की कंपनियों के लिए निष्कर्ष और जोखिम
- तेल। $100 का स्तर समर्थन में परिवर्तन हो गया है; तिमाही के लिए हलचलों का दायरा - $85 में कमजोरी से $120 उभरने तक नए हमलों पर।
- गैस। यूरोप गर्मी के मौसम में ऐतिहासिक कमी के साथ प्रवेश कर रहा है; ठंडी सर्दी में TTF के मूल्य €90-100 प्रति एमВт·घंटा को आधार बनाया जाएगा, न कि तनावपूर्ण परिदृश्य।
- कोयला। उत्तर-पूर्व एशिया और यूरोप का एक हिस्सा कतर के एलएनजी के पुनर्प्राप्त होने तक बढ़ी हुई कोयला मांग बनाए रखेगा - कम से कम 2027 की गर्मियों तक।
- ईंधन और रिफाइनरियाँ। क्रैक स्प्रेड असंगठित क्षेत्र के बाहर रिफाइनर्स के मार्जिन को बनाए रखते हैं; रूस में लाभ स्वतंत्र गैसोलीन स्टेशनों से समर्पित कंपनियों की ओर पुनर्वितरित हो रहा है।
- नवीकरणीय ऊर्जा और बिजली। राजनीतिक उतार-चढ़ाव के बीच नवीकरणीय और विद्युत उत्पादन, संग्रहण और ग्रिड में दीर्घकालिक प्रवाह एकमात्र स्थायी निवेश विचार बना हुआ है।
आधुनिक तेल और गैस तथा ऊर्जा के लिए दिन का निष्कर्ष: दो समुद्री चोक प्वाइंट - ऑरमुज और बाब-एल-मंदब - एक साथ आग के नीचे हैं, और इन्हीं की स्थिति, न कि ओपेक+ के कोट और न ही मैक्रो सांख्यिकी, अगली कुछ हफ्तों में तेल, गैस और बिजली की कीमतों को निर्धारित करेगी। ईंधन और गैस क्षेत्र के खिलाड़ियों के लिए, परिदृश्य योजना, लॉजिस्टिक्स की विविधता और हेजिंग में अनुशासन महत्वपूर्ण हैं।