ग्लोबल एनर्जी मार्केट का अवलोकन: 10 सितंबर 2026 के लिए तेल, गैस, बिजली, कोयला और नवीकरणीय ऊर्जा
दिन का मुख्य विषय: ब्रेंट $100 से ऊपर — टैंकरों पर हमले और तेहरान की प्रतिक्रिया
तेल की कीमतें चौथे लगातार सत्र के लिए बढ़ रही हैं, और नए चरण के लिए उत्प्रेरक फारसी खाड़ी में सीधा सैनिक संघर्ष रहा है। अमेरिकी सेंट्रल कमांड ने ओमान की खाड़ी में और हार्ग द्वीप के पास पाँच ईरानी तेल टैंकरों को नष्ट करने की सूचना दी, क्योंकि अमेरिकी जहाजों पर हमले के प्रयासों के जवाब में; पेंटागन के अनुसार, एक सप्ताह में “छायादार बेड़े” के दस जहाज काम से बाहर हो गए हैं। ईरान ने जॉर्डन में मुअफ्फक साल्ती बेस पर हमलों का दावा किया (18 मिसाइलें रोक दी गईं), अमेरिकी नौसेना के दो विध्वंसकों और होर्मुज़ के पास दस जहाजों पर हमलों का उल्लेख किया। यूकेएमटीओ समुद्री सेवा ने इराक के अल-फाओ के पास एक टैंकर पर अज्ञात प्रक्षिप्त वस्तु द्वारा हमले और यूएई के पोर्ट राशिद के पास जहाज के क्षति की रिपोर्ट की।
जहाज़रानी के लिए प्रमुख खतरा — तेहरान द्वारा घोषित "प्रतिबंधित क्षेत्र" है, जहां ईरानी बल बिना अनुमति के जहाजों को रोकने का इरादा रखते हैं। इसके लिए व्यापारियों और बीमाकर्ताओं का अर्थ है कि सैनिक प्रीमियम में वृद्धि होगी और क्षेत्र में जाने के इच्छुक जहाज मालिकों की संख्या कम होगी। वॉशिंगटन ने ईरानी विमानन के खिलाफ प्रतिबंध लगाने वाली योजना का विस्तार किया है, और सियोल जलडमरूमध्य की सुरक्षा सुनिश्चित करने में भाग लेने पर विचार कर रहा है।
तेल बाजार: कीमतें, गतिशीलता और पूर्वानुमान
गुरुवार की सुबह के लिए तेल बाजार के बेंचमार्क:
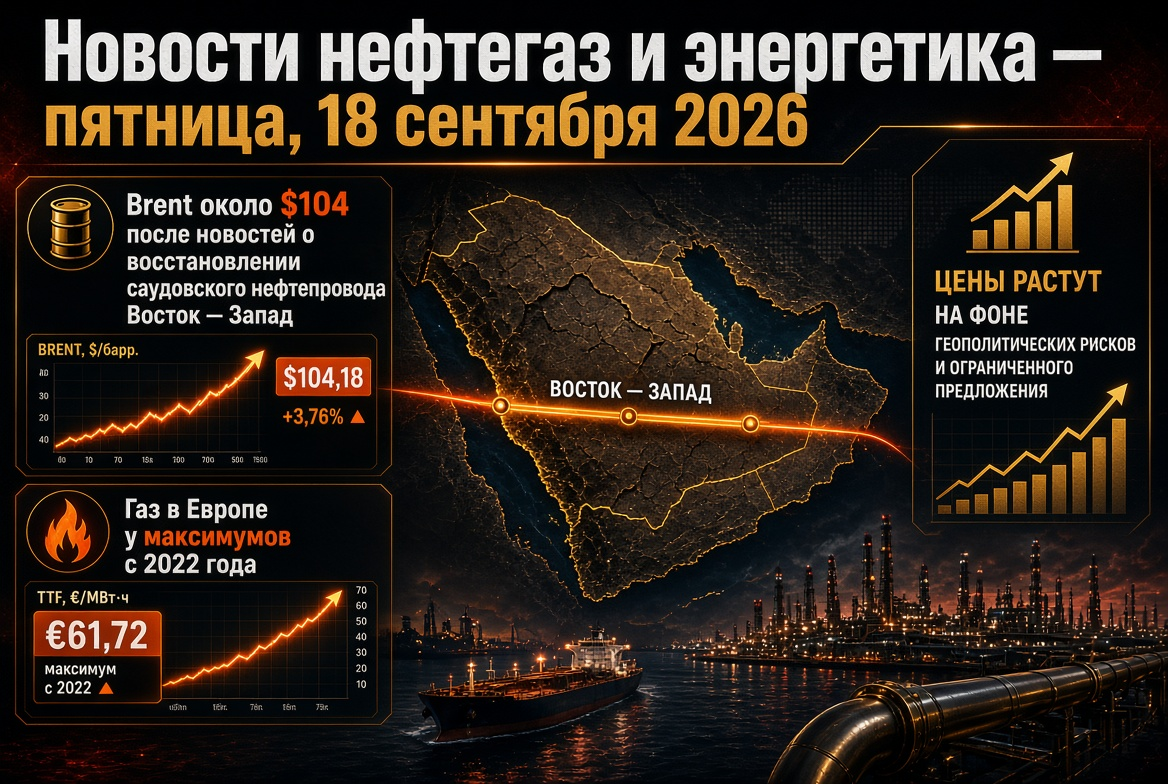
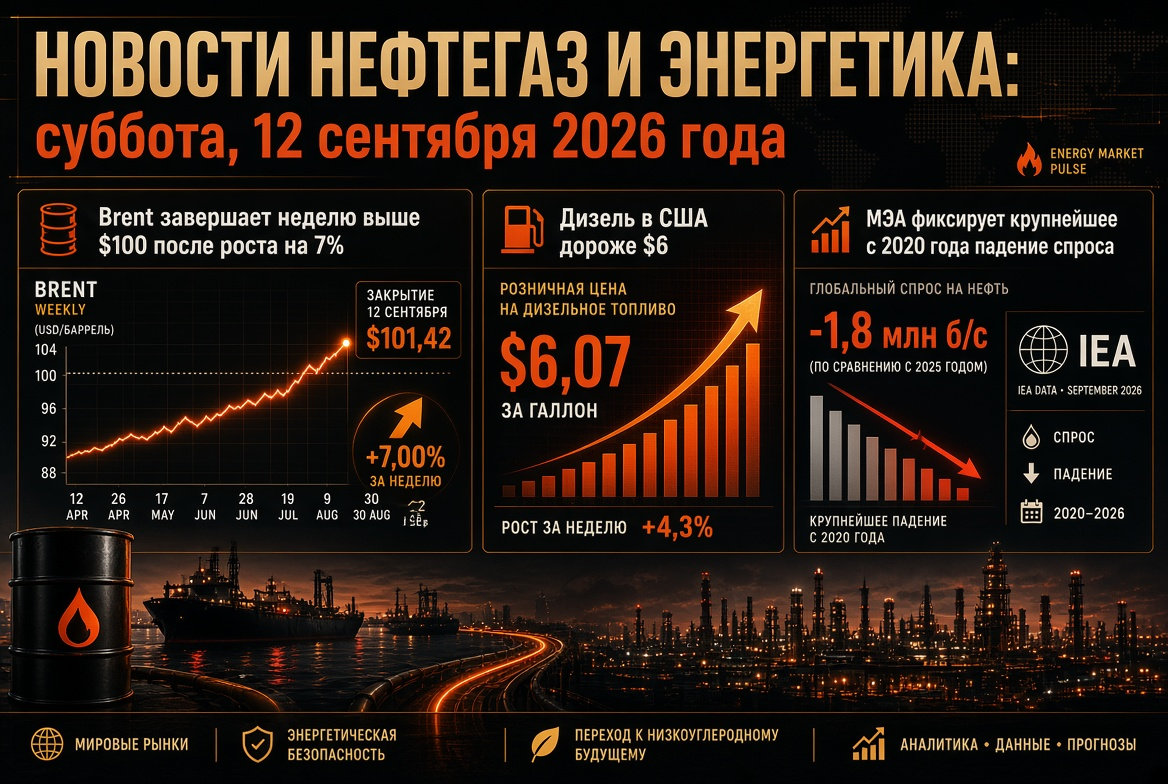
- ब्रेंट (नवम्बर, ICE): बुधवार का उच्च $100.19 प्रति बैरल, 24 जुलाई के बाद पहली बार $100 से ऊपर; फिर $99.7-100.5 के आसपास स्थिरता।
- WTI (अक्तूबर, NYMEX): लगभग $94.7, सत्र में लगभग 2% वृद्धि।
- गतिशीलता: 31 अगस्त से ब्रेंट में लगभग 13.5% की वृद्धि, फरवरी के अंत में ईरान के साथ युद्ध की शुरुआत के बाद से लगभग 40%; अप्रैल का उच्च वर्ष में $125 से अधिक था।
- पूर्वानुमान: गोल्डमैन सैक्स $120 की संभावना को स्वीकार करता है यदि होर्मुज़ और लाल सागर में जहाजों पर हमलों में वृद्धि होती है, और $80 पर लौटने की संभावना रखते हैं यदि निर्यात सामान्य होता है; ING बातचीत की फिर से शुरुआत तक महत्वपूर्ण जोखिम प्रीमियम बनाए रखने की अपेक्षा करता है।
मूलभूत पृष्ठभूमि निर्बाध बनी हुई है। ईआईए के अनुमान के अनुसार, विश्व स्तर पर तेल की आपूर्ति II तिमाही में 4.2 मिलियन बैरल/दिन और III तिमाही में 3.8 मिलियन बैरल/दिन कम हुई; II तिमाही में होर्मुज़ से परिगमन केवल 4.9 मिलियन बैरल/दिन था, जबकि संघर्ष से पहले यह 21.6 मिलियन था। एजेंसी का अगस्त का पूर्वानुमान III तिमाही में $85 प्रति बैरल और IV में $78 — वर्तमान मूल्यांकन के संदर्भ में पुराना प्रतीत होता है, और 9 सितंबर को जारी की गई SEPT का बाजार अब "सौ" की वास्तविकता के साथ समीकरण करेगा। अमेरिका की रणनीतिक भंडार लगभग 286.6 मिलियन बैरल पर है, जो वॉशिंगटन की कीमतों में उतार-चढ़ाव को नियंत्रित करने की संभावनाओं को सीमित कर रही है।
मध्य पूर्व: सऊदी अरब का दोहरा ब्लॉक
दूसरा जोखिम मोर्चा — लाल सागर। हुथी ने 8 सितंबर को अबहा, खमीस मषैह, जिज़ान और नज्रान में लक्ष्यों पर हमले किए: 73 लोग घायल हुए, और जिज़ान में आर्मको की 400,000 बैरल/दिन की रिफाइनरी में आग लग गई। साथ ही, आंदोलन ने बाब-अल-मंडेब पर नियंत्रण के लिए अभियान की घोषणा की। तेल आपूर्ति के लिए समस्या यह है कि होर्मुज़ के बंद होने के बाद लाल सागर ने राज्य की मुख्य जल आपूर्ति मार्ग बन गई है: पूर्व-से पश्चिम पाइपलाइन रिकॉर्ड 7 मिलियन बैरल/दिन पर चल रही है, और यानबू टर्मिनल सऊदी तेल के समुद्री निर्यात का 90% से अधिक सुनिश्चित करता है। रियाद का तुर्की और पाकिस्तान के साथ रक्षा पॅक्ट अभी तक बुनियादी ढाँचे के लिए खतरा नहीं हटाता है। यानबू में कोई भी व्यवधान दोनों जलडमरूमध्य के बंद होने के दौरान सबसे बड़े निर्यातक का बाजार से बाहर होने का अर्थ होगा।
गैस मार्केट: TTF $950 के ऊपर, भंडारण 2011 के बाद से न्यूनतम पर
यूरोपीय गैस बाजार मौसमी तर्क के विपरीत दिशा में बढ़ रहा है। अक्टूबर के लिए TTF वायदा 9 सितंबर को 78.8 यूरो/मेगावॉट·घंटा (लगभग $970 प्रति हजार घन मीटर) पर पहुंच गया, जिसने एक दिन में लगभग 4% जोड़ा; वर्ष की शुरुआत के बाद से मूल्य लगभग 120% बढ़ा है। प्रमुख पैरामीटर:
- यूरोपीय संघ का भंडारण — 7 सितंबर तक 66.9% पर, लगभग 71.7 अरब घन मीटर; 2011 से अवलोकनों के पूरे इतिहास में इस तिथि के लिए न्यूनतम और पिछले वर्ष के स्तर से 13.8 अरब घन मीटर कम।
- जर्मनी — लगभग 53%, बड़ी अर्थव्यवस्थाओं में सबसे खराब प्रदर्शन; इटली — एकमात्र बड़ा बाजार आरामदायक 80%+ के करीब।
- लक्ष्य मानक — 1 अक्टूबर - 1 दिसंबर के विंडो में 90% के साथ 10 प्रतिशत बिंदुओं की अनुमति; अप्रैल से केवल लगभग 62% आवश्यक मात्रा भरी गई है।
यूरोपीय आयोग ने 3 सितंबर को समन्वयित गैस समूह की बैठक के परिणामस्वरूप कहा कि उन्हें आपूर्ति की सुरक्षा के लिए तत्काल खतरा नहीं दिखता है और उन्होंने हस्तक्षेप के लिए कोई आधार नहीं देखा, विविधता, पुनः गैसीकरण की क्षमता और गिरती मांग का हवाला देते हुए। इस बीच, कतर में LNG का उत्पादन बंद है, जबकि यूरोप को एशिया के साथ टैंकरों के लिए प्रतिस्पर्धा करनी पड़ रही है जब मूल्य अपने उच्चतम स्तर पर हैं। यूरोपीय उद्योग के लिए इसका अर्थ है कि गर्मियों के मौसम में चार वर्षों में सबसे महंगी भंडारण में प्रवेश करना।
LNG और कोयला: गैस की कमी कोयला उत्पादन का समर्थन करती है
2026 में LNG की कमी का अनुमान लगभग 35 मिलियन टन है, जो उत्तर-पूर्व एशिया के आयात पर निर्भर देशों को कोयला उत्पादन बढ़ाने के लिए मजबूर करता है: दक्षिण कोरिया में यह लगभग 40% बढ़ा है, जबकि जापान में यह 11% से अधिक है। कोयले की वैश्विक मांग लगभग 3% बढ़कर 9.1 बिलियन टन के करीब पहुंच सकती है। कोयला निर्यातकों के लिए — इंडोनेशिया, ऑस्ट्रेलिया, रूस, दक्षिण अफ्रीका — यह एक अप्रत्याशित मांग का अवसर है, जो दीर्घकालिक कार्बन न्यूट्रलिटी के रुझान का परित्याग करता है।
चीन और एशिया: तेल आयात एक दशक में निम्नतम स्तर से पुनर्प्राप्त हो रहा है
कस्टम डेटा ने अगस्त में चीन के दूसरे महीने लगातार वृद्धि दिखाई: तेल का आयात 37.93 मिलियन टन (8.93 मिलियन बैरल/दिन) था, जो जुलाई के मुकाबले 6.2% अधिक है, लेकिन फिर भी पिछले वर्ष के स्तर से 23.4% कम है; आठ महीनों में खरीद में 14.6% की कमी आई है। चीनी रिफाइनर ईरान के रास्ते बायपास करते हुए रूसी ESPO की खरीद में तेजी ला रहे हैं और अर्जेंटीना सहित असामान्य मार्गों का अन्वेषण कर रहे हैं। जबकि दुनिया में डीजल की कमी के कारण पेट्रोलियम उत्पादों का निर्यात 29% की वृद्धि के साथ 6 मिलियन टन पर पहुंच गया है, आंतरिक मांग पेट्रोल और डीजल में पिछले वर्ष के मुकाबले 8–9% कम है। भंडार में कमी 550,000 बैरल/दिन की दर से धीमी हो गई है, जो बीजिंग की स्पॉट मार्केट में धीरे-धीरे वापसी का संकेत है।
रूस: उरल्स की छूट, निर्यात और ईंधन संकट की दूसरी लहर
उच्च ब्रेंट की कीमतें आंशिक रूप से रूसी कंपनियों को विस्तारित छूट की भरपाई करती हैं: अमेरिकी लाइसेंस समाप्त होने के बाद, उरल्स पर छूट गर्मियों में $23-24 प्रति बैरल तक पहुंच गई, जबकि वार्षिक औसत स्तर $17-22 के बीच है। घरेलू पेट्रोलियम उत्पादों का बाजार संकट मोड में है:
- 1-4 सितंबर को तेल की बिक्रियाँ अगस्त के मुकाबले 69% बढ़कर 72,750 टन हो गईं, लेकिन पहले से ही 7 सितंबर को रिफाइनरियों की अनियोजित मरम्मत के कारण 12,240 टन तक गिर गईं;
- असंतुष्ट भुगतान योग्य मांग — AI-92 के लिए 37,700 टन और AI-95 के लिए 35,300 टन; मई से केवल लगभग 41% एक्सचेंज अनुबंधों का पालन हुआ है;
- वर्ष की शुरुआत से एक्सचेंज पर 5.44 मिलियन टन पेट्रोल बिका है — पिछले वर्ष की तुलना में 23.7% कम;
- पेट्रोल के निर्यात पर प्रतिबंध 31 जनवरी 2027 तक बढ़ा दिया गया है, ऊर्जा मंत्रालय मरम्मत और सर्दी की मांग के दौरान डीजल के निर्यात को सीमित करने पर विचार कर रहा है, और भारत से आयात संबंधी आपूर्ति शुरू की गई है।
विद्युत और नवीकरणीय ऊर्जा: संरचनात्मक प्रवृत्ति नहीं बदलती
कच्चे माल के झटकों के बीच ऊर्जा संक्रमण की गति बढ़ रही है। एम्बर के अनुसार, 2025 में नवीकरणीय ऊर्जा स्रोतों ने एक सदी में पहली बार वैश्विक उत्पादन में कोयले को पीछे छोड़ दिया (33.8% बनाम 33.0%), और मई 2026 में सौर ऊर्जा ने अमेरिका में ऊर्जा संतुलन में पहली बार कोयले को पीछे छोड़ दिया (12.8% बनाम 12.2%)। अफ्रीका 45% की वृद्धि के साथ सौर क्षमता के स्थापना के लिए रिकॉर्ड वर्ष की ओर बढ़ रहा है। 2026 में वैश्विक बिजली की मांग इलेक्ट्रिक परिवहन, एयर कंडीशनिंग और AI के लिए डेटा केंद्रों के माध्यम से 3.6% बढ़ेगी। नवीकरणीय ऊर्जा में निवेशकों के लिए महंगा गैस एक बाधा के रूप में नहीं, बल्कि एक अतिरिक्त तर्क के रूप में कार्य करता है।
गुरुवार का कैलेंडर: OPEC, EIA और अमेरिका में मुद्रास्फीति
10 सितंबर — ऊर्जा क्षेत्र के प्रतिभागियों के लिए महीने का एक सबसे व्यस्त दिन है। OPEC ने मांग और उत्पादन के अद्यतन अनुमानों के साथ मासिक अवलोकन प्रकाशित किया है, जो यह दिखाएगा कि कितनी जल्दी कार्टेल ने एशिया में उपभोग में गिरावट को ध्यान में रखा है। EIA छुट्टी के ग्राफ़ के कारण ठीक शुक्रवार को तेल और पेट्रोलियम उत्पादों के भंडार के लिए साप्ताहिक आंकड़े जारी करता है — अमेरिकी भंडार के पाँच साल के न्यूनतम के नीचे रहने के बाद डेटा WTI के लिए महत्वपूर्ण है। अमेरिका में अगस्त के लिए उत्पादक मूल्य सूचकांक जारी होता है, जबकि शुक्रवार को IEA की रिपोर्ट और उपभोक्ता मुद्रास्फीति होती है, जिन पर फेडरल रिजर्व का रुख निर्भर करता है। OPEC+ की अगली बैठक 4 अक्टूबर को निर्धारित है; अक्टूबर की कोटा में कोई बदलाव नहीं है।
निवेशकों और ऊर्जा कंपनियों के लिए निष्कर्ष और जोखिम
- तेल. ब्रेंट का $100 के ऊपर रहना इस बात पर निर्भर करता है कि क्या टैंकरों पर हमलों का परिणाम होर्मुज़ और बाब अल-मंडेब के पूर्ण बंद होने में होगा; इस तिमाही के लिए परिदृश्य की सीमा $80 से $120 तक है।
- गैस. यूरोप ऐतिहासिक भंडार की कमी के साथ सर्दियों में प्रवेश कर रहा है; ठंडी नवंबर या नए LNG वितरण के व्यवधान TTF को चार अंकों में वापस ला सकते हैं।
- कोयला और रिफाइनरी। गैस और डीजल की कमी कोयला उत्पादन और रिफाइनिंग के लिए लाभ को बढ़ाती है, लेकिन लाभ को संघर्ष के क्षेत्र के बाहर केंद्रित करती है।
- रूस. महंगा तेल बजटीय जोखिमों को कम करता है, फिर भी घरेलू ईंधन बाजार रिफाइनरी के मरम्मत के पूरा होने तक असुरक्षित रहता है।
- नवीकरणीय ऊर्जा. नवीकरणीय ऊर्जा विश्व ऊर्जा संतुलन का एकमात्र पूर्वानुमानित तत्व और दीर्घकालिक निवेशों के लिए मुख्य मापदंड है।
वैश्विक ऊर्जा क्षेत्र के लिए दिन का परिणाम: तेल और गैस की दीर्घकालिक कीमतें फारसी खाड़ी और लाल सागर में सैनिक तर्क द्वारा निर्धारित की जाती हैं, मध्यावधि प्रतिक्रिया यूरोप और एशिया की सर्दियों के साथ भराव के साथ होती है, और दीर्घकालिक गति ऊर्जा संक्रमण की होती है। ऐसे हालात में, परिदृश्य योजना, आपूर्ति श्रृंखला का विविधीकरण और हेजिंग में अनुशासन ऊर्जा क्षेत्र के बाजार के सदस्यों के लिए जीवित रहने की शर्त बन जाते हैं, न कि एक विकल्प।