वैश्विक तेल और गैस तथा ऊर्जा बाजार का सारांश: 21 अप्रैल 2026, तेल उच्च स्तर पर, एलएनजी पर दबाव, रिफाइनरी और बिजली क्षेत्र की स्थिति
वैश्विक ऊर्जा क्षेत्र मंगलवार, 21 अप्रैल 2026 को उच्च ऊथल-पुथल के हालात में प्रवेश करता है। निवेशकों, तेल कंपनियों, ईंधन व्यापारियों, रिफाइनरी ऑपरेटरों, गैस बाजार के खिलाड़ियों, विद्युत क्षेत्र और नवीकरणीय ऊर्जा के क्षेत्र के लिए मुख्य कारक अब भी भू-राजनीतिक जोखिम, महंगा कच्चा माल और क्षेत्रों के बीच बढ़ता असमानता है। तेल उच्च स्तर पर बना हुआ है, जबकि एलएनजी बाजार किसी भी आपूर्ति में व्यवधान पर विशेष रूप से नर्वस प्रतिक्रिया देता है, और कई देशों में रिफाइनिंग और बिजली उत्पादन एक नई लागत की लहर का सामना कर रहे हैं।
वैश्विक ऊर्जा बाजार के लिए, इसका एक मतलब है: 2026 वर्ष अधिक से अधिक आपूर्ति की कमी की बजाय आपूर्ति श्रृंखलाओं की स्थिरता के लिए संघर्ष का वर्ष बनता जा रहा है। केंद्र में हैं – तेल, गैस, पेट्रोलियम उत्पाद, रिफाइनरी, बिजली, कोयला और नवीकरणीय ऊर्जा। नीचे दिए गए हैं वैश्विक तेल और गैस तथा ऊर्जा क्षेत्र को आकार देने वाले मुख्य प्रवृत्तियों का संरचित सारांश।
तेल बाजार: जोखिम प्रीमियम फिर से प्रमुख ड्राइवर बन गया है
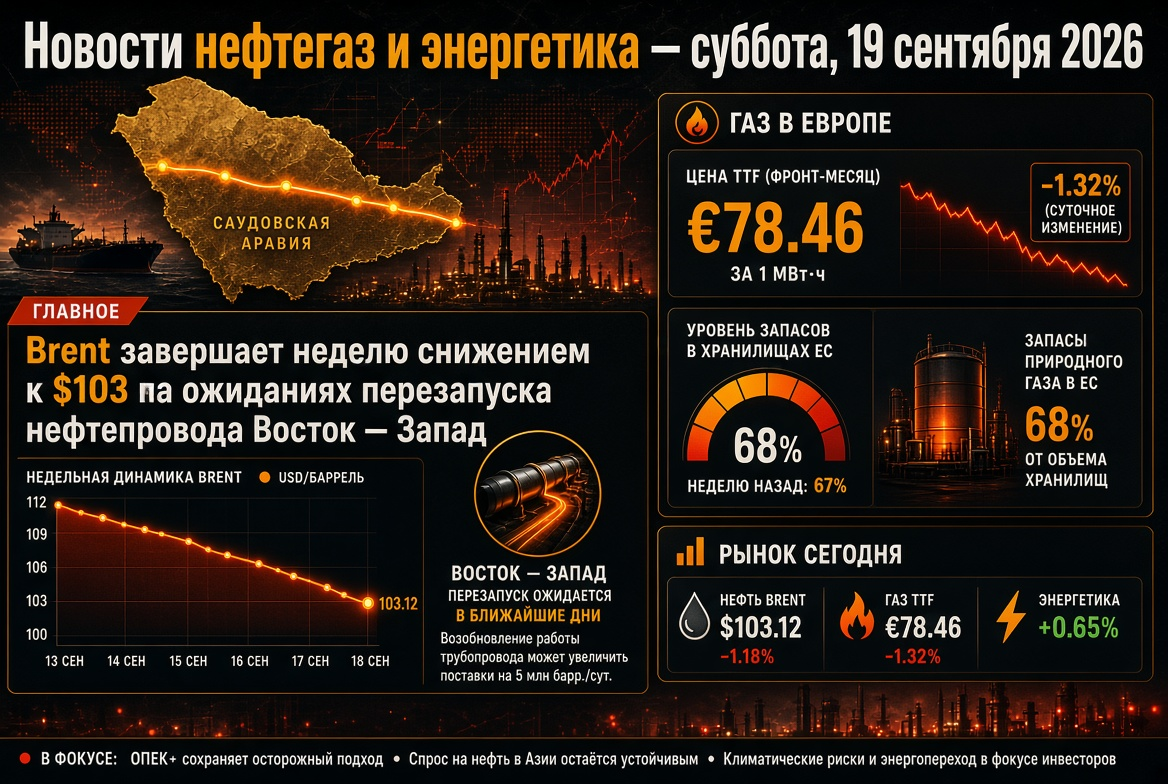
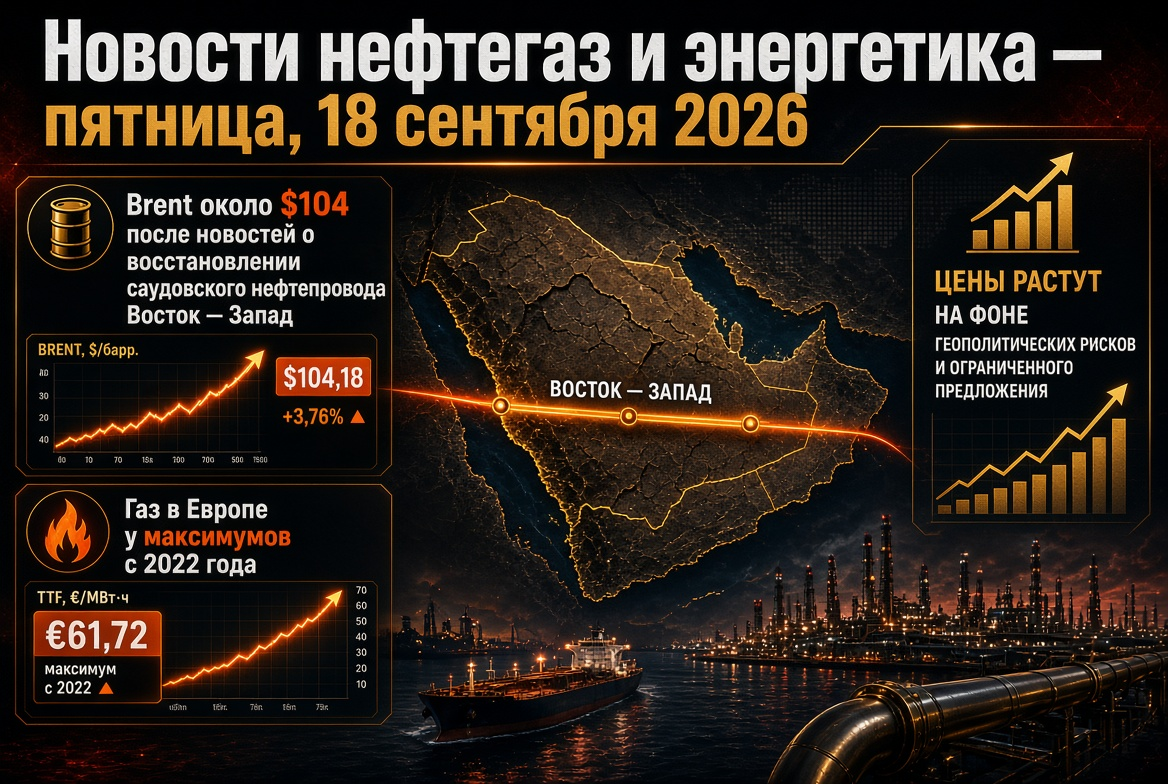
वैश्विक तेल बाजार में, मुख्य ड्राइवर अब भी पारंपरिक आपूर्ति और मांग संतुलन नहीं है, बल्कि भू-राजनीतिक जोखिम प्रीमियम है। बाजार फिर से कीमतों में मुख्य परिवहन गलियारों में लंबे समय तक व्यवधान का अनुमान लगाने और भौतिक लॉजिस्टिक्स की उच्च लागत को शामिल करता है। तेल कंपनियों के लिए इसका मतलब है कि अपस्ट्रीम क्षेत्र में राजस्व बढ़ रहा है, लेकिन उपभोक्ताओं और पुनःप्रसंस्करण के लिए कीमतों का वातावरण बिगड़ रहा है।
वर्तमान स्थिति विशेष रूप से वैश्विक ऊर्जा क्षेत्र के लिए तीन कारणों से महत्वपूर्ण है:
- तेल की कीमतों में वृद्धि स्वचालित रूप से पेट्रोलियम उत्पादों की कीमतों को बढ़ाती है और महंगाई का दबाव बढ़ाती है;
- उत्सुकता की वृद्धि रिफाइनरी और एरोफ्यूल, डीजल और समुद्री ईंधन के लिए खरीद की पूर्वानुमानिता को बिगाड़ देती है;
- बाजार अब 'मध्य परिदृश्य' पर कम और व्यवधान, देरी और विशिष्ट प्रकारों की कमी के परिदृश्य पर अधिक व्यापार कर रहा है।
निवेशकों के लिए यह एक संकेत है कि तेल क्षेत्र सुरक्षा गुणों को बनाए रखता है, लेकिन जोखिम प्रीमियम अत्यंत अस्थिर हो सकता है। यदि लॉजिस्टिक्स आंशिक रूप से सामान्य हो जाते हैं, तो मूल्य वृद्धि का एक हिस्सा तेजी से गायब हो सकता है, लेकिन फिलहाल बाजार किसी भी नए मध्य पूर्वी घटना के प्रति संवेदनशील रहता है।
OPEC+ और वैश्विक आपूर्ति: औपचारिक उत्पादन वृद्धि वास्तविक निर्यात वृद्धि के बराबर नहीं है
OPEC+ द्वारा कोटा बढ़ाने के निर्णय अब भी महत्वपूर्ण हैं, लेकिन 2026 में बाजार अब केवल कागज पर आंकड़ों को ही नहीं बल्कि वास्तविकता पर भी विचार कर रहा है कि अतिरिक्त मात्रा को अंतिम ग्राहक तक पहुंचाना संभव है या नहीं। सौदे की शर्तों में समायोजन के बावजूद, तेल बाजार अवसंरचना, लॉजिस्टिक और प्रतिबंधात्मक कारकों से प्रतिबंधित रहता है।
तेल और गैस बाजार के लिए, यह एक मौलिक नया मोड़ प्रस्तुत करता है। एक ओर, बड़े निर्यातक बाजार भागीदारी बनाए रखने और आपूर्ति को स्थिर करने की क्षमता दिखाने के लिए इच्छुक हैं। दूसरी ओर — बढ़े हुए परिवहन जोखिमों के बीच भौतिक निर्यात योजनाओं से पीछे हट सकता है। यही कारण है कि औपचारिक रूप से प्रतिबंधों में ढील देना बाजार पर स्वचालित रूप से सस्ती तेल की उपस्थिति का मतलब नहीं होता।
- कोटे अब मार्गों की उपलब्धता से कम महत्वपूर्ण होते जा रहे हैं।
- अंतरिक्ष की उपलब्धता अब रणनीतिक आरक्षित के रूप में मूल्यवान बनी हुई है।
- OPEC+ की अनुशासन अब केवल उत्पादन के जरिए नहीं, बल्कि निर्यात के माध्यम से आंकी जा रही है।
तेल और पेट्रोलियम उत्पादों के लिए, यह एक सहायक कारक है। यहां तक कि गठबंधन की अधिक लचीली नीति के लिए, कीमतें अधिक समय तक ऊंची बनी रह सकती हैं।
गैस और LNG: बाजार फिर से आयात पर निर्भरता की कीमत के बारे में याद करता है
गैस बाजार में मुख्य रूप से LNG सेक्टर में चिंताएं जारी हैं। एशिया, यूरोप और आयात पर निर्भर अर्थव्यवस्थाओं के लिए, यह अब केवल गैस की कीमत का सवाल नहीं है, बल्कि यह भी कि क्या शिपमेंट समय पर आएगा या नहीं। इससे खरीदारी की रणनीति में बदलाव आता है: कुछ उपभोक्ता स्पॉट बाजार में अधिक सक्रिय हो रहे हैं, कुछ दीर्घकालिक अनुबंधों पर बातचीत में तेजी लाते हैं, और कुछ गैस, कोयले, फ्यूल ऑयल और आंतरिक उत्पादन के बीच संतुलन को पुनर्विचार करते हैं।
वे देश विशेष रूप से कमजोर हैं जहाँ बिजली गैस पर निर्भर है। LNG की बढ़ती लागत तेजी से टैरिफ, औद्योगिक लागत और घरेलू खर्चों में प्रदर्शित हो जाती है। वैश्विक ऊर्जा क्षेत्र के लिए, यह एक महत्वपूर्ण संकेत है: पिछले वर्षों के ऊर्जा संकट के बाद भी, ऊर्जा सुरक्षा का मुद्दा अब भी हल नहीं हुआ है।
बाजार के खिलाड़ियों की वर्तमान चिंताएं हैं:
- एशिया और यूरोप में LNG की आपूर्ति की विश्वसनीयता;
- अमेरिका में आंतरिक और एशिया तथा EU में आयातित कीमतों के बीच का अंतर;
- खरीदारों के पोर्टफोलियो में दीर्घकालिक अनुबंधों के मूल्य का पुनर्मूल्यांकन;
- फ्लोटिंग टर्मिनल, बैकअप क्षमता और मार्गों में विविधता के महत्व का वृद्धि।
रिफाइनरी और पेट्रोलियम उत्पाद: महंगा तेल रिफाइनिंग मार्जिन को संकुचित करता है
ऊर्जा क्षेत्र के लिए एक प्रमुख संकेत — यूरोप में रिफाइनिंग की अर्थव्यवस्था का बिगड़ना है। जहाँ उत्पादन क्षेत्र महंगे तेल से लाभान्वित होता है, वहीं रिफाइनिंग ज्यादा कठिन स्थिति में होती है: कच्चा माल अंतिम पेट्रोलियम उत्पादों की तुलना में तेजी से महंगा हो रहा है। यह विशेष रूप से उन रिफाइनरियों के लिए कठिनाई पैदा करता है जो उत्पादन की इंडेक्स को लचीला तरीके से बदल नहीं सकती हैं और क्रैकर स्प्रेड्स की संरचना पर ज्यादा निर्भर होती हैं।
यूरोपीय रिफाइनरियों के लिए, इसका मतलब होता है कि उन्हें क्षमता के दबाव का सामना करना पड़ता है, मरम्मत को स्थगित करना होता है, और अधिक सतर्क व्यापारिक रणनीति का पालन करना होता है। इसी समय, अमेरिका और कुछ एशियाई केंद्रों में स्थिति बेहतर हो सकती है, क्योंकि वहाँ डिस्टिलेट्स की मांग मजबूत है और कच्चे माल तक पहुंच अलग है। एक क्षेत्रीय विभाजन उत्पन्न होता है: कुछ रिफाइनरियां उतार-चढ़ाव से फायदा उठा रही हैं, जबकि कुछ मार्जिन खो रही हैं।
पेट्रोलियम उत्पादों के बाजार में, कार्यों के कई परिणाम उत्पन्न होते हैं:
- डीजल और एरोफ्यूल किसी भी नई कमी के लिए संवेदनशील रहते हैं;
- कुछ रिफाइनरियों की क्षमता कम होने का जोखिम उत्पाद की कीमतों को बनाए रखता है;
- अमेरिका और एशिया से वैकल्पिक आपूर्तियों की मांग बढ़ती है;
- पेट्रोलियम उत्पादों की लॉजिस्टिक्स अब कच्चे तेल की उपलब्धता के रूप में उतनी ही महत्वपूर्ण हो गई है।
विद्युत ऊर्जा: महंगी गैस जनरेशन की संरचना को बदलती है
वैश्विक विद्युत क्षेत्र एक नए चरण में प्रवेश कर रहा है जहाँ स्रोतों के बीच लोड का पुनर्वितरण हो रहा है। जब गैस की कीमतें बढ़ती हैं, तब ऊर्जा सिस्टम अधिक सस्ती और स्थायी विकल्पों की तलाश शुरू करते हैं। इससे कुछ देशों में कोयले के जनरेशन में रुचि बढ़ती है, जबकि अन्य में परमाणु ऊर्जा की ओर वापसी की जाती है, और साथ ही उन क्षेत्रों में जहां पहले से ही नेटवर्क और बैटरी विकसित हैं, सौर और पवन जनरेशन की भूमिका बढ़ती है।
विद्युत क्षेत्र के भागीदारों के लिए मुख्य सवाल केवल ईंधन की कीमत नहीं, बल्कि ऊर्जा सिस्टम की स्थिरता है। नवीकरणीय ऊर्जा का उच्च हिस्सा नेटवर्क के नवीनीकरण, बैटरी के विकास और इसके संचालन की आवश्यकता बढ़ाता है। इसी समय, गैस स्टेशन एक महत्वपूर्ण संतुलनकारी तत्व बने रहते हैं, जिसका मतलब यह है कि गैस बाजार में किसी भी झटके का तात्कालिक प्रभाव क्षमता और टैरिफ बाजार पर पड़ेगा।
2026 में, मुख्य मोड़ इस तरह दिखता है: नवीकरणीय ऊर्जा कई क्षेत्रों में ऊर्जा संतुलन का मौलिक तत्व बन जाती है, लेकिन पारंपरिक संसाधन अब भी विश्वसनीयता की कीमत को निर्धारित करते हैं। यही कारण है कि विद्युत ऊर्जा क्षेत्र पूरे ऊर्जा क्षेत्र का एक केंद्रीय हिस्सा बनता रहता है।
नवीकरणीय ऊर्जा: ऊर्जा संक्रमण जारी है, लेकिन अब सुरक्षा के दृष्टिकोण से
नवीकरणीय ऊर्जा का रणनीतिक महत्व बना हुआ है, लेकिन इसके चारों ओर की चर्चा स्पष्ट रूप से बदल गई है। जहां पहले सुविधा की मुख्य जोर शुद्धता पर थी, वहीं अब अधिकतर ऊर्जा संप्रभुता, आयात पर निर्भरता को घटाने और ईंधन बाजार में झटकों से सुरक्षा पर है। यह विशेष रूप से यूरोप में स्पष्ट है, जहाँ सूर्य और हवा ने पहले से ही ऊर्जा उत्पादन में प्रणाली का निर्माण किया है।
वैश्विक निवेशकों के लिए, यह एक महत्वपूर्ण क्षण है। अब नवीकरणीय ऊर्जा को केवल 'हरा विषय' के रूप में नहीं देखा जाता। यह अब एक अवसंरचनात्मक क्षेत्र बन चुका है, जो औद्योगिक नीति, ऊर्जा सुरक्षा, नेटवर्क, धातुओं, बैटरी और उपकरणों के स्थानांतरण से संबंधित है। सबसे मजबूत दृष्टि उन परियोजनाओं की होती है जो एक दीर्घकालिक औद्योगिक रणनीति में समाहित की गई हैं।
इसके साथ ही, क्षेत्र की कमजोरियों में वही बिंदु बना हुआ है: नेटवर्क, ऊर्जा संचयन और पूंजी की लागत। इन तत्वों के बिना, सौर और पवन जनरेशन की तेज वृद्धि हमेशा अंतिम उपभोक्ता के लिए स्थिर मूल्य में नहीं बदलती।
कोयला: जब प्रणाली तनाव का सामना करती है, तब निकासी धीमा हो जाती है
वैश्विक ऊर्जा क्षेत्र में, कोयला दीर्घकालिक पसंदीदा के रूप में वापस नहीं आ रहा है, लेकिन ऊर्जा स्थिरता का एक बैकअप साधन बना हुआ है। जब गैस महंगी हो जाती है और एलएनजी कम भविष्यवाणी योग्य हो जाती है, तो सरकारें और ऊर्जा कंपनियां अस्थायी रूप से कोयले के जनरेशन में रुचि बढ़ाती हैं। यह कोयले की भूमिका को कम करने के दीर्घकालिक प्रवृत्ति को समाप्त नहीं करता, लेकिन यह दिखाता है कि ऊर्जा संक्रमण रेखीय नहीं, बल्कि लहरीय होगा।
बाजार के लिए, इसका मतलब है कि कोयला एशिया के देशों और कुछ यूरोपीय अर्थव्यवस्थाओं में एक सुरक्षा संसाधन की भूमिका निभाना जारी रखेगा। निवेशकों के लिए, यह क्षेत्र ESG और राजनीतिक प्रतिबंधों के दृष्टिकोण से जटिल बना हुआ है, लेकिन अल्पकालिक तनाव परिदृश्यों में, कोयला फिर से ऊर्जा संतुलन में महत्व बढ़ा सकता है।
यह निवेशकों और ऊर्जा बाजार के खिलाड़ियों के लिए क्या अर्थ रखता है
21 अप्रैल 2026 तक, वैश्विक ऊर्जा क्षेत्र में एक ऐसा वातावरण बन चुका है जहाँ सिर्फ संसाधनों के मालिक नहीं, बल्कि स्थायी लॉजिस्टिक्स, मजबूत बैलेंस और विविध आपूर्ति श्रृंखला वाली कंपनियाँ जीतती हैं। तेल, गैस, पेट्रोलियम उत्पाद, बिजली और नवीकरणीय ऊर्जा अधिक से अधिक ईंधन की उपलब्धता और लागत प्रबंधन के प्रश्नों से एक-दूसरे से जुड़े हुए हैं।
बाजार के लिए मुख्य निष्कर्ष इस प्रकार हैं:
- तेल बाजार महंगा और नर्वस बना हुआ है, इसलिए अस्थिरता बनी रहेगी;
- गैस बाजार के लिए 2026 एक परीक्षण साबित हो रहा है;
- रिफाइनरियां और पेट्रोलियम उत्पाद उच्च क्षेत्रीय मार्जिन भेदभाव के चरण में प्रवेश कर चुके हैं;
- विद्युत क्षेत्र अब नेटवर्क की गुणवत्ता और जनरेशन की लचीलापन पर अधिक निर्भर है;
- नवीकरणीय ऊर्जा रणनीतिक रूप से लाभ में हैं, लेकिन पारंपरिक स्रोत अब भी विश्वसनीयता की कीमत निर्धारित करते हैं।
मंगलवार को तेल और ऊर्जा बाजार को केवल मूल्य प्रवृत्तियों का आकलन करना नहीं होगा, बल्कि आपूर्ति की भौतिक अवसंरचना की स्थिति का भी मूल्यांकन करना होगा। यही अब वैश्विक ऊर्जा क्षेत्र की एजेंडा निर्धारित करता है: केवल बैरल या मेगावाट-घंटे की कीमत नहीं, बल्कि वैश्विक ऊर्जा प्रणाली की नई झटकों के बिना मांग और औद्योगिक गतिविधियों को बनाए रखने की क्षमता।