तेल बाज़ार: ब्रेंट $115 पर, WTI $100 से ऊपर
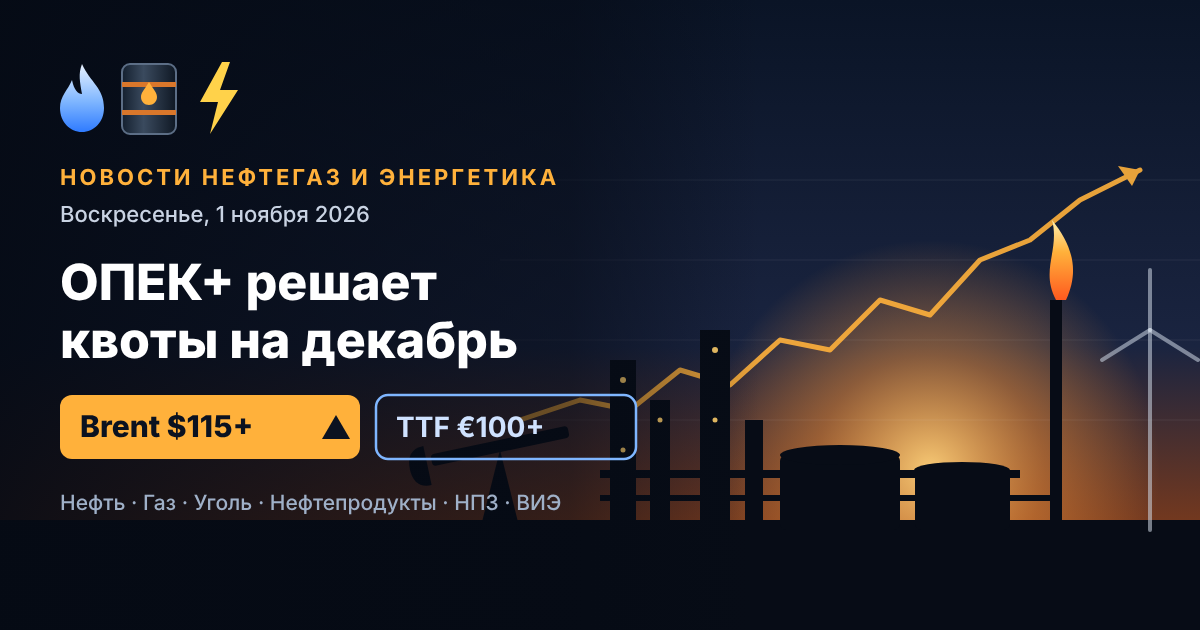
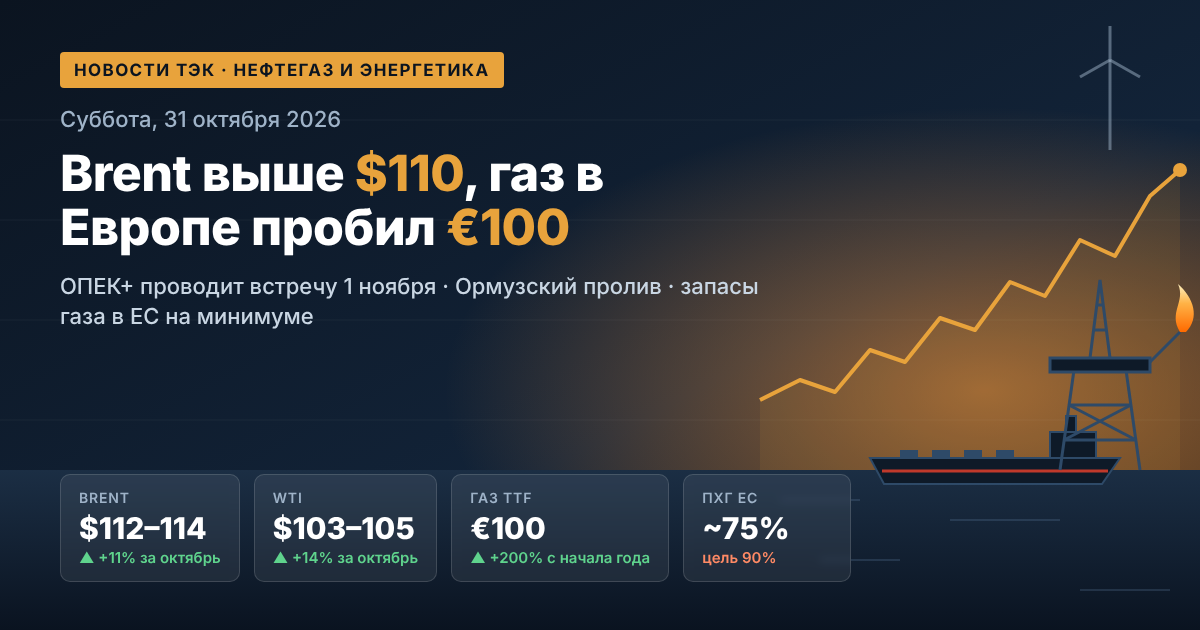
28 अक्टूबर के कारोबार के अंत में ICE पर ब्रेंट का दिसंबर वायदा लगभग 1.2–1.4% चढ़कर $114.7–115.5 प्रति बैरल की सीमा में बना रहा, जिससे उसने पिछले सत्र की गिरावट की भरपाई कर ली। अमेरिकी WTI $101–102 तक मजबूत हुआ। एक महीने में ब्रेंट लगभग 20% महँगा हुआ, जबकि पिछले वर्ष की तुलना में लगभग 80% की बढ़त दर्ज की गई।
तेल कीमतों के प्रमुख चालक
- रास तनूरा पर हमला। हूती विद्रोहियों ने 550 हज़ार बैरल प्रतिदिन क्षमता वाली रिफाइनरी पर रॉकेट हमले का दावा किया। रियाद ने हमले की पुष्टि नहीं की, तथापि रास तनूरा साम्राज्य के दो प्रमुख निर्यात केंद्रों में से एक है, और बाज़ार ने तत्काल जोखिम को कीमत में शामिल कर लिया।
- अमेरिका में भंडार। API ने कच्चे तेल के भंडार में 2.03 मिलियन बैरल की कमी दर्ज की, जबकि 0.8 मिलियन की बढ़त का अनुमान था, जिससे WTI को समर्थन मिला।
- राजनीतिक अनिश्चितता। इज़राइल में चुनाव वस्तुतः गतिरोध पर समाप्त हुए: न तो बिन्यामिन नेतन्याहू और न ही गादी आइज़नकोट को बहुमत का स्पष्ट मार्ग मिला।
- वक्र की संरचना। ब्रेंट का जनवरी अनुबंध दिसंबर की तुलना में स्पष्ट रूप से निचले स्तर (लगभग $111) पर कारोबार कर रहा है, और ब्रेंट–WTI स्प्रेड लगभग $14 तक चौड़ा हो गया है — युद्ध प्रीमियम मुख्यतः यूरोपीय बेंचमार्क में ही केंद्रित है।
होर्मुज जलडमरूमध्य: वैश्विक तेल और एलएनजी आपूर्ति के लिए सबसे बड़ा जोखिम
इस्लामिक रिवोल्यूशनरी गार्ड कॉर्प्स ने 26 अक्टूबर को जलडमरूमध्य को आधिकारिक रूप से बंद घोषित किया, और अंतर्राष्ट्रीय समुद्री संगठन ने 27 अक्टूबर को मार्ग पर सुरंग के खतरे तथा सुरक्षित गुज़र की गारंटी देने में असमर्थता की चेतावनी दी। ईरानी पक्ष ने "अनधिकृत" मार्ग पर सुरंग में विस्फोट के बाद आग लगे एक टैंकर की जानकारी दी और नाकाबंदी को ओमान की खाड़ी तक बढ़ा दिया।
वार्ता के मोर्चे पर तेहरान जलडमरूमध्य खोलने के लिए सात शर्तें रख रहा है, जिनमें अमेरिकी समुद्री नाकाबंदी हटाना, तेल प्रतिबंधों के लिए छूट और कम से कम $12 बिलियन की परिसंपत्तियों को अनब्लॉक करना शामिल है। ईरानी पक्ष के अनुसार, शर्तें पूरी होने के 4–5 दिन के भीतर टैंकरों की आवाजाही बहाल की जा सकती है। बाज़ार के लिए महत्वपूर्ण तथ्य: वैकल्पिक मार्गों को ध्यान में रखते हुए, 18 अक्टूबर तक के सप्ताह में मध्य पूर्वी तेल का निर्यात 24 मिलियन बैरल प्रतिदिन से अधिक रहा, अर्थात् युद्ध-पूर्व स्तर से भी ऊपर। इस प्रकार भौतिक कमी की आंशिक भरपाई हो गई है, किंतु मालभाड़ा और बीमा लागत असाधारण रूप से ऊँची बनी हुई है।
ओपेक+: 1 नवंबर की बैठक और 2027 के कोटे
गठबंधन के सात प्रमुख सदस्य — सऊदी अरब, रूस, इराक, कुवैत, कज़ाखस्तान, अल्जीरिया और ओमान — रविवार, 1 नवंबर को बैठक करेंगे। अक्टूबर और नवंबर में कोटे बिना बदलाव के बनाए रखे गए: सऊदी अरब के लिए 10.5 मिलियन बैरल प्रतिदिन, रूस के लिए 9.9 मिलियन बैरल प्रतिदिन, इराक के लिए 4.4 मिलियन बैरल प्रतिदिन।
- अगस्त में सातों देशों का वास्तविक उत्पादन लगभग 25 मिलियन बैरल प्रतिदिन रहा — युद्ध-पूर्व फरवरी के स्तर से लगभग 5 मिलियन बैरल प्रतिदिन कम।
- होर्मुज के रास्ते निर्यात में बाधाओं के कारण 2026 में कोटे में वृद्धि मुख्यतः कागज़ी ही रही।
- 2027 के कोटे के आवंटन के लिए आवश्यक उत्पादन क्षमता का पुनर्मूल्यांकन टाल दिया गया है; बाज़ार का आधार परिदृश्य वर्तमान नीति को बनाए रखना है।
गैस और एलएनजी: यूरोप 2009 के बाद सबसे कम भंडार के साथ सर्दी में प्रवेश कर रहा है
डच हब TTF लगभग €96–97 प्रति मेगावाट घंटा पर कारोबार कर रहा है — दिसंबर 2022 के बाद का उच्चतम स्तर। वर्ष की शुरुआत से यूरोप में गैस की कीमतें तीन गुना से अधिक बढ़ चुकी हैं। यूरोपीय संघ की भूमिगत भंडारण सुविधाओं की भरावट लगभग 74.6% है — इस समयावधि के लिए अवलोकन इतिहास में सबसे निचला स्तर, जो पाँच-वर्षीय औसत से लगभग 14 प्रतिशत अंक नीचे है।
- कतरी एलएनजी की कमी तरलीकृत प्राकृतिक गैस बाज़ार में आपूर्ति-कमी का प्रमुख कारक बनी हुई है।
- एशिया के साथ प्रतिस्पर्धा लचीली एलएनजी खेपों के लिए यूरोप को अधिक भुगतान करने पर विवश कर रही है।
- नॉर्वे की आपूर्ति शरद ऋतु में अनियोजित मरम्मत कार्यों के कारण सीमित रही।
- Henry Hub अमेरिका में लगभग $3 प्रति MMBtu पर बना हुआ है, जिससे अमेरिकी एलएनजी निर्यातकों की अर्थव्यवस्था मजबूत होती है।
यूरोप के ऊर्जा-गहन उद्योग और विद्युत उत्पादन के लिए इसका अर्थ है सर्दी के चरम पर बिजली की ऊँची कीमतें और ठंडे मौसम में खपत को सीमित करने का जोखिम।
रूस: रिकॉर्ड निर्यात राजस्व और प्रतिबंधों में ढील के संकेत
25 अक्टूबर तक के सप्ताह में रूसी तेल का समुद्री निर्यात बढ़कर 3.85 मिलियन बैरल प्रतिदिन हो गया, और इसका साप्ताहिक मूल्य $2.76 बिलियन तक पहुँच गया — संपूर्ण संघर्ष-काल में उच्चतम। Urals की कीमत में गिरावट की भरपाई शिपमेंट में वृद्धि और ESPO के महँगे होने से हुई। साथ ही चार सप्ताह का औसत घटकर 3.55 मिलियन बैरल प्रतिदिन हो गया, और ट्रेडरों को नवंबर में पश्चिमी बंदरगाहों से शिपमेंट में कमी की उम्मीद है, क्योंकि रिफाइनरियों की लोडिंग बढ़ रही है और उत्तरी समुद्री मार्ग पर नौसंचालन समाप्त हो रहा है।
प्रतिबंध एजेंडा
- 9 अक्टूबर के मॉस्को-वाशिंगटन समझौते के तहत 28 अक्टूबर को रूसी डीज़ल ईंधन वाला चौथा टैंकर निर्यात के लिए रवाना किया गया।
- व्यावसायिक प्रेस के अनुसार, पक्ष अमेरिकी कंपनियों के रूसी तेल बाज़ार में वापसी और यूरोप को "द्रुज़बा" पाइपलाइन के ज़रिए आपूर्ति की बहाली पर विचार-विमर्श कर रहे हैं।
- हंगरी रूसी तेल की खरीद के लिए अमेरिकी छूट को बढ़ाने का प्रयास कर रहा है, जो 21 नवंबर को समाप्त हो रही है।
पेट्रोलियम उत्पाद और रिफाइनरियाँ: डीज़ल की कमी और घरेलू बाज़ार का नियमन
पेट्रोलियम उत्पाद खंड वैश्विक ईंधन एवं ऊर्जा परिसर की सबसे तनावग्रस्त कड़ी बना हुआ है। अमेरिका में शरद ऋतु के दौरान डिस्टिलेट के भंडार पाँच-वर्षीय मानक से स्पष्ट रूप से नीचे रहे, और मौसमी मरम्मत के साथ रिफाइनरियों की लोडिंग घट रही है।
रूस में 1 अगस्त 2026 से 31 जनवरी 2027 तक पेट्रोल, डीज़ल और मरीन ईंधन के निर्यात पर प्रतिबंध लागू है, जिसमें डीज़ल के कुछ निर्यातकों के लिए कोटे शामिल हैं। अक्टूबर के मध्य में पेट्रोल के एक लीटर की औसत खुदरा कीमत लगभग 78.7 रूबल थी। ऊर्जा मंत्रालय ने सरकार को ईंधन आयात के समर्थन के विकल्प सुझाए हैं, जिनमें से एक में खुदरा कीमतों में 2.1 रूबल प्रति लीटर की वृद्धि का प्रस्ताव है। रिफाइनरियों पर ड्रोन हमले, लंबी खिंची मरम्मत और उपकरणों पर प्रतिबंधात्मक नियंत्रण तेल शोधन के मार्जिन पर दबाव बनाए हुए हैं।
कोयला और विद्युत ऊर्जा: एशिया में कोयले की वापसी
न्यूकैसल का ऊर्जा कोयला लगभग $150 प्रति टन पर बना हुआ है, जो एक वर्ष में 40% से अधिक की बढ़त है; 6 अक्टूबर को कीमतें $152.2 तक पहुँचीं — अक्टूबर 2024 के बाद का उच्चतम स्तर। महँगी एलएनजी एशियाई विद्युत उत्पादन को कोयले की ओर स्थानांतरित होने के लिए प्रोत्साहित कर रही है, और इंडोनेशिया के निर्यात नियमों की अनिश्चितता 2027 के अनुबंधों पर वार्ता को लंबा खींच रही है। ऑस्ट्रेलिया, इंडोनेशिया, रूस और दक्षिण अफ्रीका की कोयला कंपनियों के लिए यह ऊँची लाभप्रदता की खिड़की है।
नवीकरणीय ऊर्जा और ऊर्जा संक्रमण: संकट के बीच रिकॉर्ड
IEA के अनुमान के अनुसार, 2026 में नवीकरणीय स्रोत पहली बार कोयले को पीछे छोड़कर विश्व में बिजली उत्पादन का सबसे बड़ा स्रोत बन जाएँगे, और सौर उत्पादन पवन ऊर्जा से आगे निकल जाएगा। भारत में पहली छमाही में सौर और पवन उत्पादन 25% से अधिक बढ़ा। ऊर्जा संकट नवीकरणीय ऊर्जा, ऊर्जा भंडारण प्रणालियों और ग्रिड में निवेश को गति दे रहा है, तथापि माँग के शाम के चरम को अभी भी गैस और कोयले से पूरा किया जा रहा है, और लचीलेपन की कमी के कारण थोक बाज़ार में ऋणात्मक कीमतें बार-बार देखी जा रही हैं।
29 अक्टूबर को निवेशकों और ईंधन एवं ऊर्जा बाज़ार के प्रतिभागियों के लिए क्या महत्वपूर्ण है
- होर्मुज और ईरान: वार्ता में प्रगति के किसी भी संकेत से ब्रेंट से प्रीमियम का एक हिस्सा तेज़ी से हट सकता है; 3 नवंबर के अमेरिकी मध्यावधि चुनावों तक बढ़ता तनाव $120 का रास्ता खोल सकता है।
- रास तनूरा को हुए नुकसान की पुष्टि: एशिया और मध्य पूर्व के पेट्रोलियम उत्पाद बाज़ार के लिए प्रमुख कारक।
- 1 नवंबर को ओपेक+: कोटे बनाए रखे जाने की उम्मीद है; 2027 के कोटों पर चर्चा एक आश्चर्य होगी।
- गैस: मौसम का पूर्वानुमान और भूमिगत भंडारण से निकासी की गति तय करेगी कि TTF €100 से नीचे बना रहेगा या नहीं।
- रूस के विरुद्ध प्रतिबंध: हंगरी, "डीज़ल सौदे" और अमेरिकी कंपनियों की पहुँच पर निर्णय वैश्विक तेल प्रवाह के संभावित पुनर्गठन का संकेतक हैं।
अक्टूबर 2026 के अंत में तेल एवं गैस बाज़ार आपूर्ति और भू-राजनीति का बाज़ार बना हुआ है: तेल, गैस, कोयला और पेट्रोलियम उत्पाद एक साथ जोखिम प्रीमियम पर कारोबार कर रहे हैं, और ऊर्जा संक्रमण ठीक पारंपरिक ऊर्जा स्रोतों के संकट की पृष्ठभूमि में तेज़ी पकड़ रहा है।