तेल बाजार: भू-राजनीतिक प्रीमियम ब्रेंट को $105 से ऊपर बनाए रखता है
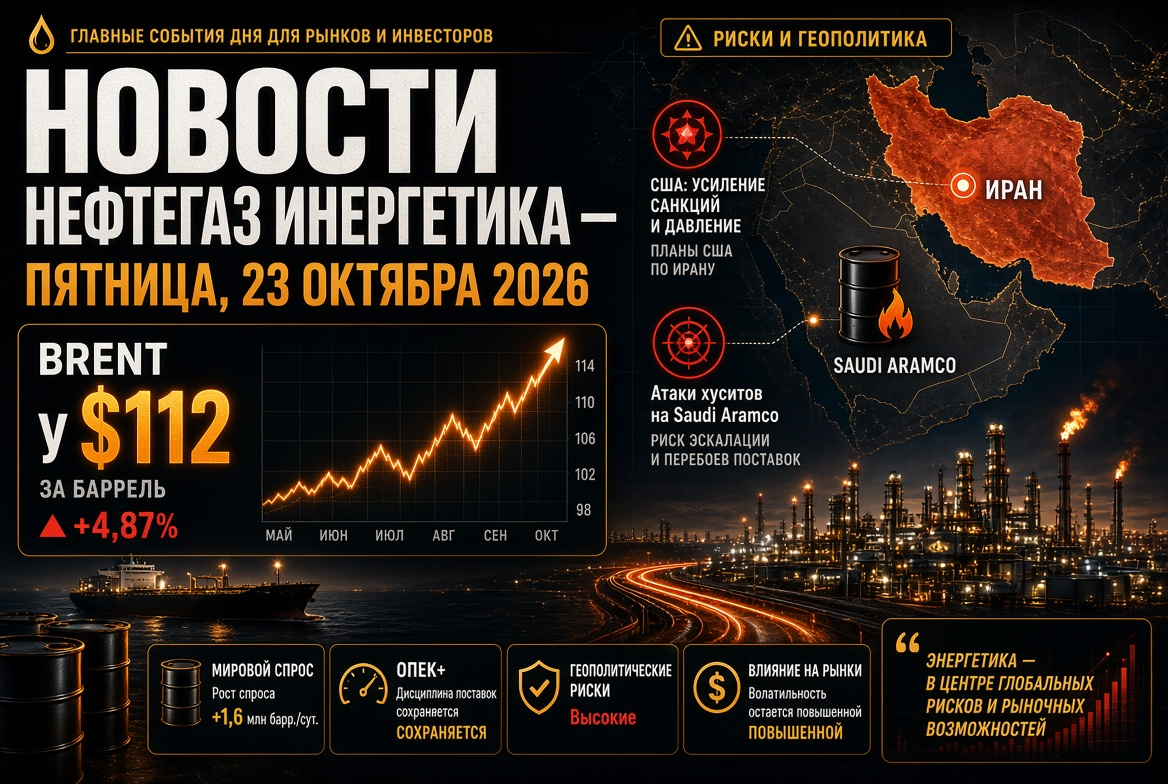
14 अक्टूबर को होने वाले ट्रेड के अंत में, दिसंबर का ब्रेंट फ्यूचर $106.3–106.5 प्रति बैरल के आसपास कारोबार कर रहा था, दिन के भीतर यह $107.15 तक पहुंच गया। अमेरिकी WTI $95 के आस-पास कारोबार कर रहा है। एक साल पहले, तेल की कीमत लगभग $62–63 थी, यानी बारह महीनों में 70% से अधिक की वृद्धि हुई है।
कीमतों के मुख्य चालक:
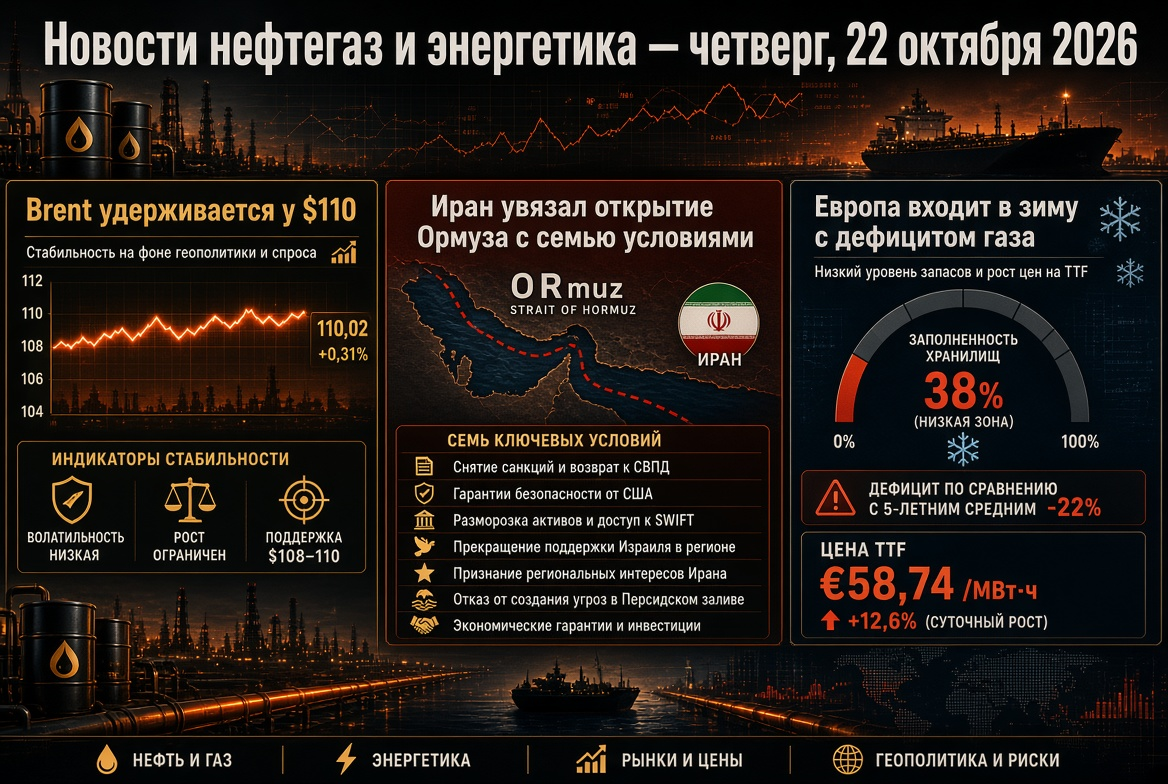
- हॉरमज़ जलडमरूमध्य। जहाजों पर हमले जारी हैं: बिना तेहरान के समन्वय के रास्तों से गुजरने वाले टैंकरों को बारूदी सुरंगों पर उड़ा दिया गया है। 13 अक्टूबर को जलडमरूमध्य के बाहर एक कंटेनर शिप डूब गया। ईरान पूर्ण रूप से जलडमरूमध्य के खुलने को वाशिंगटन द्वारा रखे गए सात शर्तों के पूरा होने के साथ जोड़ता है।
- हुसाइटों के हमले सऊदी अरब पर। "अंसार अल्लाह" ने दह्रान और पूर्वी प्रांत में सऊदी अरामको की सुविधाओं, रियाद में रिफाइनरी और राजधानी हवाई अड्डे पर हमलों का दावा किया, और लक्ष्यों की सूची बढ़ाने का वादा किया।
- बाजार और भौतिक बाजार के बीच का अंतर। मूल्य एजेंसियों के अनुसार, वास्तविक कच्चे तेल की मात्रा लगभग $129 प्रति बैरल की कीमत पर है — यह कागजी ब्रेंट की तुलना में काफी महंगी है।
- रिकॉर्ड शिपिंग लागत। बाल्टिक और काले सागर के बंदरगाहों से भारत के लिए रूसी तेल की डिलीवरी $27–32 प्रति बैरल में पड़ रही है, जबकि रस-तनूरा से रॉटरडैम तक का परिवहन लगभग $2 से अधिक बढ़कर $35 से ऊपर हो गया है।
विश्लेषकों ने अगले हफ्तों में WTI के $90–100 के बीच उतार-चढ़ाव की संभावना को स्वीकार किया है; मध्य पूर्व में आगे की वृद्धि ब्रेंट को वसंत के उच्च स्तर पर $120 से ऊपर वापस ले जा सकती है।
IEA की रिपोर्ट: तेल की मांग में गिरावट सबसे बड़े संकटों के समकक्ष
IEA की अक्टूबर मासिक रिपोर्ट तेल और गैस क्षेत्र के लिए सप्ताह की मुख्य विश्लेषणात्मक घटना बन गई। प्रमुख आंकड़े:
- 2026 में वैश्विक तेल मांग 2.61 मिलियन बैरल प्रति दिन घटकर 102.38 मिलियन बैरल प्रति दिन हो जाएगी (यह पूर्वानुमान लगभग 110,000 बैरल प्रति दिन बदतर हो गया है)।
- 2026 में वैश्विक तेल की आपूर्ति 5.8 मिलियन बैरल प्रति दिन घटकर 100.7 मिलियन बैरल प्रति दिन हो जाएगी।
- उपयोग की वृद्धि की वापसी 2027 के मार्च से पहले की उम्मीद नहीं है; 2027 में मांग लगभग 104.38 मिलियन बैरल प्रति दिन होगी, जो 2025 के स्तर से अभी भी कम है।
- सर्वाधिक नुकसान डिस्टिलेट्स और पेट्रोकेमिकल कच्चे माल पर पड़ रहा है, विशेष रूप से एशिया में।
IEA ने रणनीतिक भंडार के रिलीज को भी तेज किया है: मार्च में 400 मिलियन बैरल रिलीज करने के रिकॉर्ड निर्णय के बाद, एजेंसी ने देशों से यह अनुरोध किया है कि वे बाजार में डीजल ईंधन को तेजी से उपलब्ध कराएं। OPEC ने 2026 के लिए मांग के अनुमान को लगातार छठे बार घटाया है, लेकिन 2027 के लिए वृद्धि की भविष्यवाणी को बढ़ाया है, यह दर्शाते हुए कि depleted reserves को फिर से भरने की आवश्यकता है।
OPEC+: कोटा स्थिर, वास्तविक उत्पादन योजना से नीचे
सात OPEC+ देशों ने नवंबर के लिए तेल उत्पादन के लक्ष्यों को अपरिवर्तित रखा है। कोटा इस प्रकार विभाजित हैं:
- सऊदी अरब — 10.478 मिलियन बैरल प्रति दिन;
- रूस — 9.949 मिलियन बैरल प्रति दिन;
- इराक — 4.431 मिलियन बैरल प्रति दिन;
- कुवैत — 2.676 मिलियन बैरल प्रति दिन;
- कजाकिस्तान — 1.628 मिलियन बैरल प्रति दिन;
- अल्जीरिया — 1.007 मिलियन बैरल प्रति दिन;
- ओमान — 841,000 बैरल प्रति दिन।
व्यवहार में, कोटा काफी हद तक कागज पर हैं: युद्ध और लॉजिस्टिक सीमाओं के कारण कई प्रतिभागियों का वास्तविक उत्पादन लक्षित स्तरों से काफी कम है। ओमानी एपीईसी से OPEC और OPEC+ के बाहर निकलने के बाद गठबंधन की संरचना में बदलाव आया है जो 1 मई 2026 से प्रभावी हुआ। "सात" की अगली बैठक 1 नवंबर को निर्धारित है, निगरानी समिति की बैठक 29 नवंबर को होगी।
रूस और अमेरिका के बीच डीजल सौदा: तेल उत्पादों के बाजार के लिए नया कारक
तेल उत्पादों का बाजार 9 अक्टूबर को रूस और अमेरिका के राष्ट्रपतियों के बीच टेलीफोनिक वार्ता के दौरान हुई सहमति को निभा रहा है। अमेरिकी ट्रेजरी ने रूसी डीजल ईंधन पर प्रतिबंधों को अस्थायी रूप से कम करने के लिए एक लाइसेंस जारी किया है। सौदे के प्रावधान हैं:
- अक्टूबर में अमेरिकी और वैश्विक बाजारों के लिए 300,000 टन से अधिक डीजल;
- नवंबर में और 500,000 टन और फिर लगभग 1 मिलियन टन;
- भविष्य में, स्थिति के अनुसार रूस के रिफाइनरियों की स्थिति के आधार पर 3 मिलियन टन प्रति माह तक।
मॉस्को ने डीजल के निर्यात पर प्रतिबंधों को जल्द ही हटा लिया है। रूस के तेल कंपनियों के लिए यह अतिरिक्त विदेशी मुद्रा आय और रिफाइनिंग में लोडिंग को प्रोत्साहित करने का एक माध्यम है। वाशिंगटन के लिए, यह कांग्रेस चुनावों से पहले ईंधन की कीमतों को कम करने का एक उपकरण है। यूरोपीय कूटनीति ने सौदे की आलोचना की है और नए प्रतिबंधों की घोषणा की है। कार्यान्वयन का प्रश्न बना हुआ है: गर्मियों में रिफाइनरियों पर हमलों के बाद, कई रिफाइनिंग क्षमताएँ अभी भी पुनः स्थापित हो रही हैं।
“ऊर्जा संघर्ष विराम”: बुनियादी ढांचे के लिए नाजुक ठहराव
11 अक्टूबर को, डोनाल्ड ट्रम्प ने रूस और यूक्रेन के बीच “ऊर्जा संघर्ष विराम” की शुरुआत की घोषणा की — ऊर्जा बुनियादी ढांचे पर हमलों से आपसी वापसी। क्रेमलिन ने विचार को सकारात्मक बताया, लेकिन आधिकारिक शर्तें प्रकाशित नहीं की गईं। 12 अक्टूबर को यूक्रेन की ऊर्जा बुनियादी ढांचों पर हमले जारी रहे, और केवल 13 अक्टूबर को ऐसे हमलों के बिना पहला दिन दर्ज किया गया। ऊर्जा क्षेत्र के बाजार के लिए ठहराव का स्थिरता मायने रखता है: रिफाइनरियों पर हमले 2026 में वैश्विक डीजल की कमी के प्रमुख कारणों में से एक बन गए।
गैस और एलएनजी: यूरोप सर्दियों में भंडार की कमी के साथ प्रवेश करता है
यूरोपीय गैस बाजार विश्व ऊर्जा का सबसे तनावपूर्ण खंड है। TTF हब पर फ्यूचर्स €86–87 प्रति एमВт·घंटा पर पहुँच गए हैं, जो दिसंबर 2022 से अधिकतम है; साल की तुलना में वृद्धि लगभग 170% है। इसके कारण हैं:
- रस-लाफ़्फ़ान की क्षमताओं को नुकसान के बाद कतर के एलएनजी के निर्यात में कमी;
- ईयू के भूमिगत भंडार की भराई लगभग 73% है, जबकि मौसमी मानदंड लगभग 90% है;
- स्वतंत्र एलएनजी शिपमेंट के लिए एशिया के साथ कड़ी प्रतिस्पर्धा।
कुछ विश्लेषक सामान्यतः €56 प्रति एमВт·घंटा में चौथे तिमाही के लिए मध्यम पूर्वानुमान बनाए रखते हैं, तेज भंडारण के कारण। हालांकि, गैस बाजार में भौतिक सीमाएँ कूटनीतिक बयानबाजियों से खत्म नहीं होती हैं। उल्लेखनीय है कि पिछले नौ महीनों में रूसी आर्कटिक एलएनजी के यूरोपीय पोर्ट में आयात लगभग 9.5% बढ़ा है।
कोयला: एशिया के मुख्य ईंधन की वापसी
एलएनजी की कमी ने कोयले को संकट का मुख्य लाभार्थी बना दिया है। न्यूकैसल ऊर्जा कोयला लगभग $149–150 प्रति टन पर कारोबार कर रहा है, तीन साल के उच्चतम स्तर के करीब, साल में 40% से अधिक की वृद्धि के साथ। एशिया में एलएनजी की कीमत लगभग $25 प्रति MMBtu है, उच्च गुणवत्ता वाले कोयले की संभावित लागत विद्युत उत्पादन कंपनियों के लिए 80% सस्ती है। IEA 2026 में कोयले की रिकॉर्ड वैश्विक मांग की उम्मीद कर रहा है: चीन, भारत, जापान, दक्षिण कोरिया और यूरोप के कुछ हिस्से कोयला उत्पादन को बढ़ा रहे हैं। चौथी तिमाही पारंपरिक रूप से आयात के लिए उच्चतम है, इसलिए वर्ष के अंत तक कोयले के निर्यात में काफी वृद्धि हो सकती है। भारत में 1 अक्टूबर को 25% से कम ईंधन भंडारण वाले पावर प्लांटों की संख्या 85 हो गई।
VRE और बिजली उत्पादन: उत्पादन के रिकॉर्ड और नेटवर्क की समस्या
ऊर्जा परिवर्तन जारी है, जबकि तेल और गैस के झटके के बावजूद। 2025 में, अक्षय ऊर्जा स्रोतों ने वैश्विक विद्युत उत्पादन में पहले बार कोयले को पीछे छोड़ दिया। हाल के रिकॉर्ड:
- ऑस्ट्रेलिया: 11 अक्टूबर को, देश की प्रमुख ऊर्जा प्रणाली में छत पर सौर पैनलों से उत्पादन 17.5 गीगावाट तक पहुंच गया, और उपभोग में सूर्य की हिस्सेदारी 72% है;
- भारत: दैनिक सौर उत्पादन ने 30 सितंबर को अधिकतम स्तर को फिर से लिखा;
- संयुक्त राज्य अमेरिका: मई में, सौर उत्पादन पहली बार कोयले से अधिक हो गया।
इसके विपरीत, वीआरई का रिकॉर्ड उत्पादन हानि और अत्यधिक धूप के घंटों में नकारात्मक बिजली कीमतें। यह पुष्टि करता है कि ऊर्जा भंडारण प्रणालियों और विद्युत नेटवर्क बुनियादी ढांचे में निवेश प्रमुख विषय बन रहे हैं।
रूसी ईंधन बाजार: नियामक मानदंड के अंतर्गत स्थिरीकरण
रूस में तेल उत्पादों का घरेलू बाजार अस्थिर स्थिरीकरण की स्थिति में है:
- पेट्रोल की औसत खुदरा कीमत — 78.73 रूबल प्रति लीटर, डीजल का ईंधन — 86.72 रूबल;
- वर्ष की शुरुआत से, पेट्रोल की कीमत 21% बढ़ी है, जो समग्र महंगाई को महत्वपूर्ण रूप से पीछे छोड़ रही है;
- बाज़ार में एआई-92 सप्ताह में 69.4 हजार रूबल प्रति टन में गिर चुका है, जबकि एआई-95 70.9 हजार रूबल पर बढ़ गया है;
- एफएएस ने 35 क्षेत्रों के साथ ईंधन की कीमतों पर समझौते पर हस्ताक्षर किए हैं।
मुख्य जोखिम — रिफाइनरियों के अप्रत्याशित मरम्मत: डीजल के निर्यात में वृद्धि को घरेलू बाजार की पूर्ण आपूर्ति के साथ बाहरी प्रतिबद्धताओं को संतुलित करना आवश्यक है।
जो निवेशकों और ऊर्जा बाजार के प्रतिभागियों के लिए महत्वपूर्ण है
- तेल: भू-राजनीतिक प्रीमियम बरकरार है; ब्रेंट का बुनियादी दायरा $100–110 है, जो खाड़ी क्षेत्र के बुनियादी ढांचे पर हमलों के मामले में वृद्धि के जोखिम के साथ है।
- तेल उत्पाद: डीजल सबसे दुर्लभ उत्पाद बना हुआ है; रूसी आपूर्ति और IEA के रणनीतिक भंडार प्रीमियम को आंशिक रूप से कम कर सकते हैं।
- गैस: यूरोपीय कीमतें मौसम और भंडारण की गति के प्रति संवेदनशील हैं; ठंडी सर्दी TTF को €100 से ऊपर पहुंचा सकती है।
- कोयला: एशिया में मौसमी मांग के उच्चतम पीक के बीच मूल्य स्थिरता बनी रहती है।
- प्रमुख तिथियां: OPEC+ की बैठक 1 नवंबर को और अमेरिका और यूरोप में तेल और गैस के भंडार के आंकड़े।
विश्व ऊर्जा क्षेत्र 2026 के पतन में प्रस्ताव के झटके और मांग के संकुचन के मोड में जीवित है। तेल और गैस कंपनियों के लिए यह उच्च राजस्व और बढ़ते जोखिमों का समय है, उपभोक्ताओं के लिए महंगी ऊर्जा का समय है, जबकि वीआरई और भंडारण क्षेत्र के लिए यह तेजी से विकास का एक अवसर है।