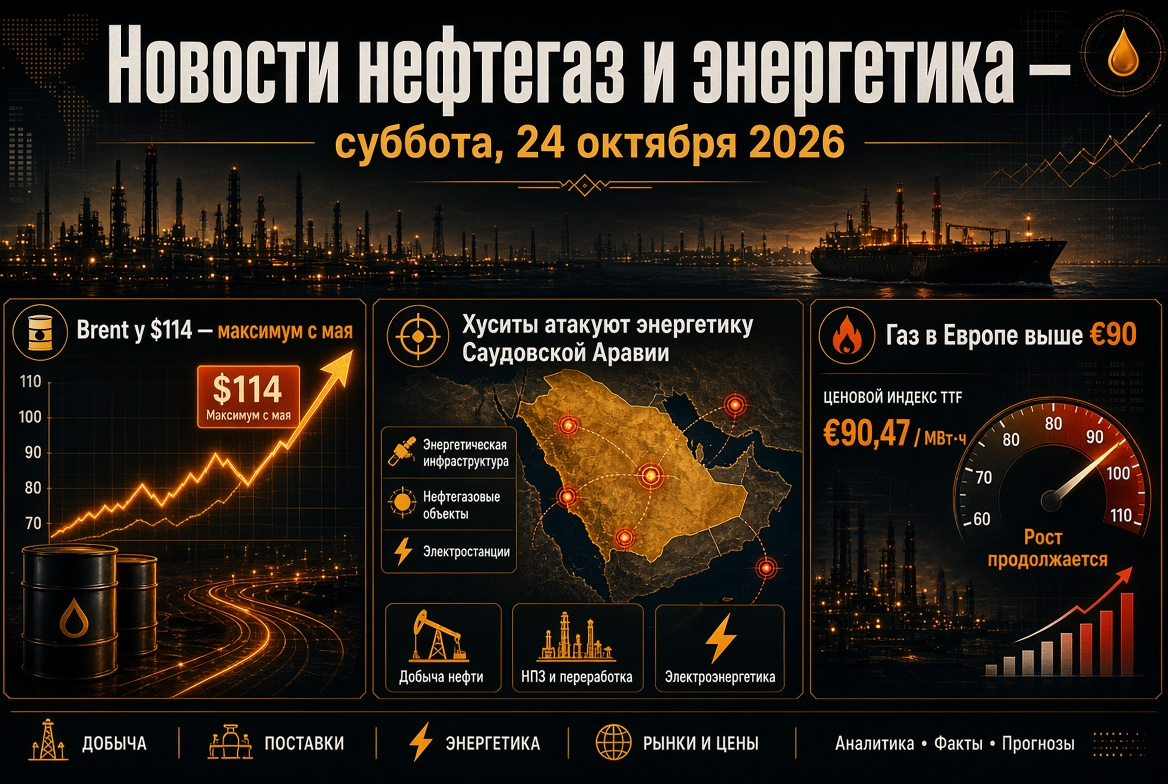
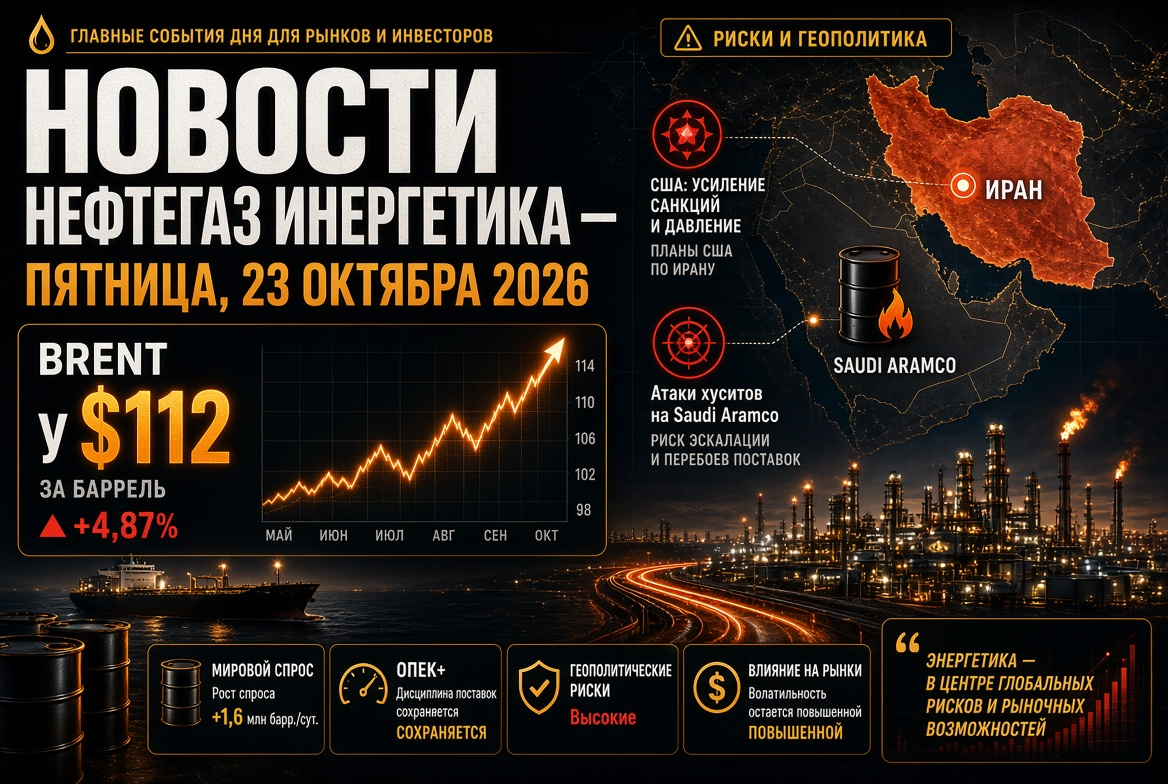
वैश्विक ऊर्जा क्षेत्र इस सप्ताह उच्च अस्थिरता की स्थिति में समाप्त होता है। ब्रेंट क्रूड $100 प्रति बैरल के ऊपर बना हुआ है। यूरोप में गैस 2022 के अंत से उच्चतम स्तर पर कारोबार कर रही है। डीजल बाजार तेल और गैस उद्योग का सबसे तनावपूर्ण खंड बना हुआ है। निवेशकों, तेल और ईंधन कंपनियों, व्यापारियों और रिफ़ाइनरी ऑपरेटरों के लिए तीन प्रमुख विषय महत्वपूर्ण बने हुए हैं:
- ओर्मुज़ जलडमरूमध्य में टैंकरों पर हमले;
- रूस और अमेरिका के बीच डीजल ईंधन की आपूर्ति पर समझौता;
- ऊर्जा संघर्ष के बाद तेल परिशोधन बुनियादी ढांचे पर हमले का भाग्य।
तेल का बाजार: ब्रेंट $104 पर, "छायादार बेड़े" पर प्रतिबंधों में नरमी की उम्मीद के बीच
गुरुवार को, तेल की कीमतों में लगभग 2% की गिरावट आई। दिसंबर का ब्रेंट फ्यूचर लगभग $103.5-104 प्रति बैरल के क्षेत्र में गिर गया, जबकि बुधवार को इसका समापन $106.06 पर हुआ था। नवंबर का WTI लगभग $94-95 पर कारोबार कर रहा है। कीमतों पर दबाव अमेरिका द्वारा "छायादार बेड़े" पर प्रतिबंधों में नरमी पर विचार करने की रिपोर्ट के कारण पड़ा है। वाशिंगटन का लक्ष्य है कि चार्टर दरों को घटाना और फारस की खाड़ी से तेल के निर्यात को तेज करना है।
इस बीच, तेल के बाजार में मौलिक समर्थन कायम है:
- अमेरिका में स्टॉक्स घट रहे हैं। अमेरिकी पेट्रोलियम संस्थान के अनुसार, 9 अक्टूबर को समाप्त सप्ताह में वाणिज्यिक स्टॉक्स 11.1 मिलियन बैरल गिर गए हैं।
- महत्वपूर्ण रूप से, कीमतें वर्ष दर वर्ष उच्च बनी हुई हैं। ब्रेंट लगभग 70% अधिक है जो कि पिछले वर्ष की तुलना में है। 30 अप्रैल को $120.88 का वार्षिक उच्चतम स्तर हासिल किया गया था।
- ब्रेंट-WTI स्प्रेड विस्तारित है। यह अंतर $9 प्रति बैरल से अधिक है, जो समुद्री मार्गों पर जोखिम प्रीमियम को दर्शाता है।
ओर्मुज़ जलडमरूमध्य: युद्ध की शुरुआत के बाद से समुद्री परिवहन के लिए सबसे खतरनाक चरण
अक्टूबर टैंकर बेड़े के लिए संघर्ष के आरंभ के बाद से सबसे तनावपूर्ण महीनों में से एक बन गया है। इस सप्ताह दो जहाज डूब गए हैं, जिनमें सिंगापुर का कंटेनर जहाज GFS Pride भी शामिल है। सप्ताह के आरंभ से जलडमरूमध्य में कम से कम नौ हमले दर्ज किए गए हैं। हमले तेल, एलएनजी और तरलीकृत पेट्रोलियम गैस वाले टैंकरों पर हुए हैं।
- सितंबर में, मध्य पूर्व से कच्चे तेल का निर्यात युद्ध पूर्व स्तर के लगभग वापस आ गया है। यह यूएस नेवी द्वारा निगरानी के तहत रात्री आवागमन के कारण संभव हुआ।
- ईरान दबाव बढ़ा रहा है ताकि प्रवाह पर नियंत्रण वापस प्राप्त कर सके। कुछ दिनों में जलडमरूमध्य पार करने की संख्या आधी से अधिक हो जाती है।
- बीमा कंपनियों और चार्टर कंपनियों के लिए, इसका अर्थ है रिकॉर्ड दरें और युद्ध प्रीमियमों का बने रहना।
ओपेक+: कोटे स्थिर हैं, वास्तविक उत्पादन लक्ष्यों से कम
4 अक्टूबर की बैठक में, ओपेक+ के सात प्रमुख सदस्य ने नवंबर के लिए कोटे अपरिवर्तित रखे। समूह में सऊदी अरब, रूस, इराक, कुवैत, कजाखस्तान, अल्जीरिया और ओमान शामिल हैं। लक्षित स्तर सऊदी अरब के लिए प्रतिदिन लगभग 10.5 मिलियन बैरल, रूस के लिए 9.9 मिलियन और इराक के लिए 4.4 मिलियन हैं।
- संघ के वास्तविक उत्पादन अगस्त में लगभग 25 मिलियन बैरल प्रति दिन रहा। यह युद्ध पूर्व स्तर से लगभग 5 मिलियन बैरल प्रति दिन कम है।
- लगभग 2 मिलियन बैरल प्रति दिन कटौती अभी भी सक्रिय है।
- सचिवालय अधिकतम क्षमताओं की ऑडिट प्रक्रिया को पूरा कर रहा है, जिसके आधार पर 2027 के लिए बुनियादी स्तरों की गणना की जाएगी।
- अगली बैठक 1 नवंबर को निर्धारित की गई है।
अंतर्राष्ट्रीय ऊर्जा एजेंसी की रिपोर्ट: तेल और डीजल का कमी 2027 तक बनी रहेगी
अक्टूबर की रिपोर्ट अंतर्राष्ट्रीय ऊर्जा एजेंसी द्वारा पुष्टि करती है कि वैश्विक तेल बाजार का संतुलन अपर्याप्त है।
- 2026 में वैश्विक तेल की मांग 2.6 मिलियन बैरल प्रति दिन घटकर 102.4 मिलियन हो जाएगी।
- एक वर्ष में आपूर्ति 5.8 मिलियन बैरल प्रति दिन घटने की उम्मीद है।
- 2027 में पुनर्पूर्ति का पूर्वानुमान 2.6 से घटकर 2 मिलियन बैरल प्रति दिन रह गया है।
- अक्टूबर में रिफाइनरी की लोडिंग 81.3 मिलियन बैरल प्रति दिन के मौसमी न्यूनतम तक गिर जाएगा। वर्ष के अंत तक होने वाली लगभग 84.6 मिलियन बैरल प्रति दिन वृद्धि की उम्मीद है।
तेल परिशोधन और ईंधन कंपनियों के लिए सबसे बड़ा जोखिम मध्यम डिस्टिलेट्स हैं। एजेंसी के अनुसार, वैश्विक डीजल निर्यात लगभग 700,000 बैरल प्रति दिन घट गया है। गैसोयल के बाजार में तनाव 2027 तक जारी रहेगा।
रूस और अमेरिका के बीच डीजल समझौता: नई ईंधन धाराएँ
ईंधन बाजार का मुख्य विषय 9 अक्टूबर को अमेरिका और रूस के अध्यक्षों के बीच किया गया समझौता है, जिसमें रूसी डीजल ईंधन का अमेरिकी और विश्व बाजारों में आपूर्ति करने की बात की गई है। अमेरिका के वित्त मंत्रालय ने 7 अप्रैल 2027 तक रूस के डीजल पर लेनदेन के लिए अस्थायी लाइसेंस जारी किया है।
- वॉल्यूम: अक्टूबर में 300,000 टन, नवंबर में 500,000 टन, दिसंबर में 1 मिलियन टन। भविष्य में संभवत: प्रति माह 3 मिलियन टन।
- रूस में नियमन: डीजल के निर्यात पर प्रतिबंध को पूर्व में खत्म किया जा रहा है। गैसोलीन के निर्यात पर प्रतिबंध 31 जनवरी 2027 तक बना रहेगा। सरकार भी तरलीकृत पेट्रोलियम गैस के निर्यात पर प्रतिबंधों पर चर्चा कर रही है।
- आपूर्ति तंत्र: अलेक्सांद्र नोवक के अनुसार, दोनों देशों के ऊर्जा मंत्रालय अनुबंध और आपूर्ति तंत्र पर सहमति बना रहे हैं, जिसमें रूस के सबसे बड़े तेल कंपनियों पर लगाए गए प्रतिबंधों का ध्यान रखा जाएगा।
- बाजार की प्रतिक्रिया: अमेरिका में डीजल के फ्यूचर्स लगभग 5% नीचे गए हैं। यूरोप में असर अस्थायी रहा, क्योंकि वॉल्यूम फारस की खाड़ी के संकट से उत्पन्न कमी के साथ तुलना में बेमेल हैं।
रिफ़ाइनर और "ऊर्जा संघर्ष": विराम समाप्त हुआ
11 अक्टूबर को घोषित "ऊर्जा संघर्ष" रूस और यूक्रेन के बीच वास्तव में बाधित हो गया है। कीव ने रूसी रिफाइनरियों पर तीन दिनों तक हमले को निलंबित कर दिया। इसके बाद, यूक्रेन ने मास्को पर अपनी ऊर्जा प्रणाली पर व्यापक हमले करने का आरोप लगाया और हमलों को पुनः आरंभ करने की घोषणा की। केवल सितंबर में 12 प्रमुख रूसी रिफाइनरियों को निशाना बनाया गया था। ठप्प या न्यूनतम लोडिंग पर कार्य कर रहे क्षमता लगभग एक चौथाई रूसी प्रसंस्करण की मात्रा है। ईंधन उत्पादों के निर्यातकों के लिए यह एक प्रमुख जोखिम है: डीजल डील का वॉल्यूम सीधे रिफाइनरियों की स्थिति पर निर्भर करता है।
गैस और एलएनजी: यूरोप भंडार की कमी के साथ सर्दी में प्रवेश कर रहा है
यूरोपीय गैस बाजार दबाव में बना हुआ है। TTF फ्यूचर्स लगभग €85-87 प्रति मेगावाट·घंटा पर कारोबार कर रहे हैं, जो दिसंबर 2022 के बाद का उच्चतम स्तर है और साल भर पहले की तुलना में लगभग तीन गुना अधिक है।
- ईयू के भूमिगत भंडार लगभग 73-74% भरे हुए हैं, जबकि पाँच वर्षीय मानक लगभग 89% है।
- ब्रसेल्स ने भंडार को भरने के लक्ष्य को 90% से घटाकर 80% कर दिया है।
- कतर का एलएनजी यूरोप में लगभग अनुपस्थित है। एशियाई संकेतक JKM $25 प्रति MMBtu से अधिक है, और यूरोप हर शिपमेंट के लिए एशिया के साथ प्रतिस्पर्धा कर रहा है।
- कुछ विश्लेषक फिर भी सुधार की उम्मीद कर रहे हैं। Citi का बेस चार्ट चौथी तिमाही के लिए €56 प्रति मेगावाट·घंटा है।
कोयला, ऊर्जा और नवीकरणीय ऊर्जा: ऊर्जा सुरक्षा के दो ध्रुव
महंगे एलएनजी ने एशिया की ऊर्जा संतुलन में कोयले को वापस ला दिया है। न्यूकैसल ऊर्जा कोयले की कीमत लगभग $150 प्रति टन के आसपास बनी हुई है। अक्टूबर की शुरुआत में यह $152.20 तक पहुंच गई, जो अक्टूबर 2024 के बाद का उच्चतम स्तर है, और यह वार्षिक आधार पर लगभग 45% बढ़ गई है।
साथ ही, नवीकरणीय ऊर्जा की वृद्धि गति पकड़ रही है:
- ऑस्ट्रेलिया में, 11 अक्टूबर को छतों पर सौर स्टेशनों ने 17.5 GW की उत्पादन का रिकॉर्ड स्थापित किया, और सूर्य की हिस्सेदारी 72% तक पहुंच गई;
- 2026 में निवेश निर्णय के साथ ऑस्ट्रेलियाई नवीकरणीय ऊर्जा परियोजनाओं का वॉल्यूम पहले से ही 5 GW को पार कर गया है, जो एक वार्षिक रिकॉर्ड है;
- यूरोप में ऊर्जा कंपनियाँ सौर उत्पादन को स्टोरेज के साथ मिलाकर गैस पर निर्भरता को कम करने की कोशिश कर रही हैं;
- 29 अक्टूबर को, आईईए नवीकरणीय ऊर्जा 2026 पर एक रिपोर्ट पेश करेगा जिसमें क्षमताओं की अद्यतन पूर्वानुमान होंगे।
16 अक्टूबर को ऊर्जा क्षेत्र के निवेशकों के लिए महत्वपूर्ण बातें
- ओर्मुज़ जलडमरूमध्य। नए घटनाक्रम ब्रेंट को जल्दी से $107-110 प्रति बैरल पर वापस ला सकते हैं।
- "छायादार बेड़े" पर प्रतिबंध। अमेरिका का आधिकारिक निर्णय चार्टर दरों को कम कर सकता है और तेल की कीमतों पर दबाव डाल सकता है।
- रूसी डीजल की पहली आपूर्ति। ये क्रैक स्प्रेड्स और प्रसंस्करण मार्जिन के लिए संकेतक बन जाएंगे।
- कॉरपोरेट एजेंडा। "गैज़प्रोम नेफ्ट" 16 अक्टूबर को 8.3% की दर पर युआन में बॉंड जारी करेगा। "सोवकॉमफ्लोत" के शेयर संकुचन के संकेतों पर प्रतिक्रिया कर रहे हैं।
- राजनीतिक कैलेंडर। 3 नवंबर को अमेरिका में मध्यावधि चुनावों से पहले, वाशिंगटन ईंधन की कीमतों को कम करने का प्रयास करेगा।
सप्ताह का निष्कर्ष: विश्व तेल, गैस और ईंधन बाजार एक विक्रेता के बाजार के रूप में बनी हुई है। भू-राजनीतिक प्रीमियम, डीजल की कमी और यूरोप में कम गैस भंडार कीमतों का समर्थन कर रहे हैं। प्रतिबंधों में नरमी और नई लॉजिस्टिक योजनाएँ केवल तनाव को आंशिक रूप से कम कर रही हैं। ऊर्जा क्षेत्र के बाजार के खिलाड़ियों के लिए, कुशल जोखिम प्रबंधन प्रमुख उपकरण बना हुआ है।