22 अक्टूबर को व्यापार के लिए मुख्य बातें
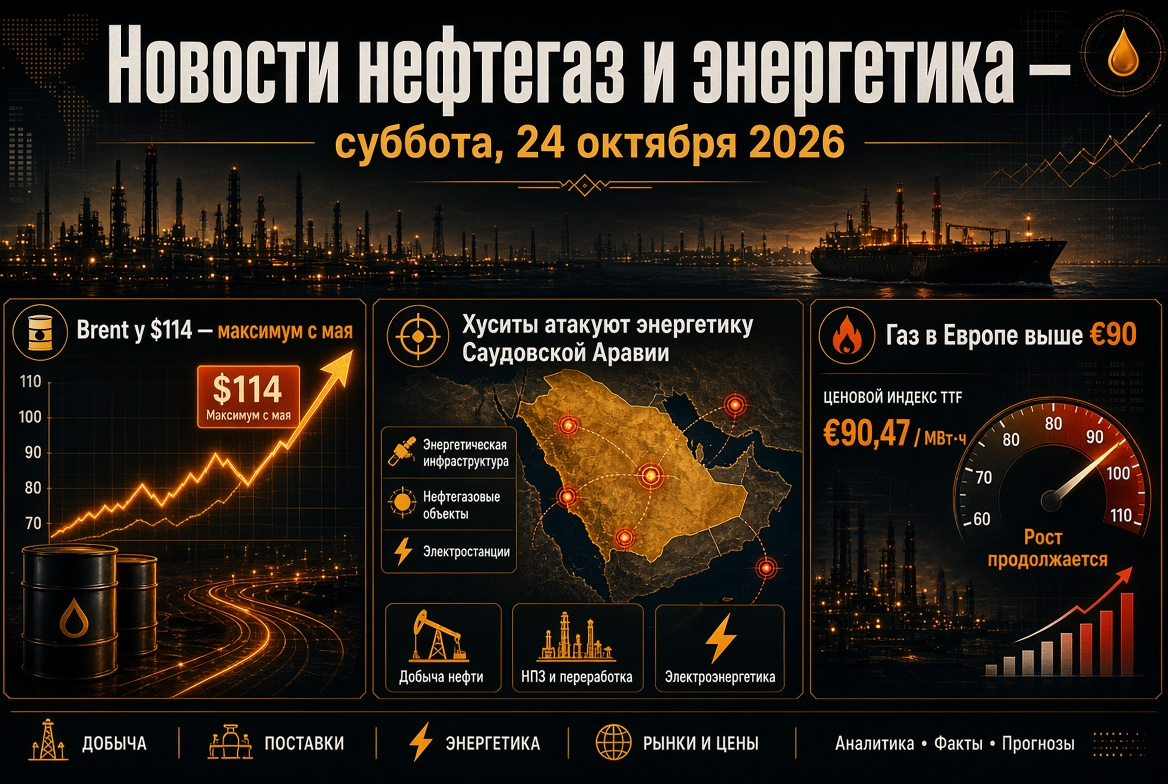
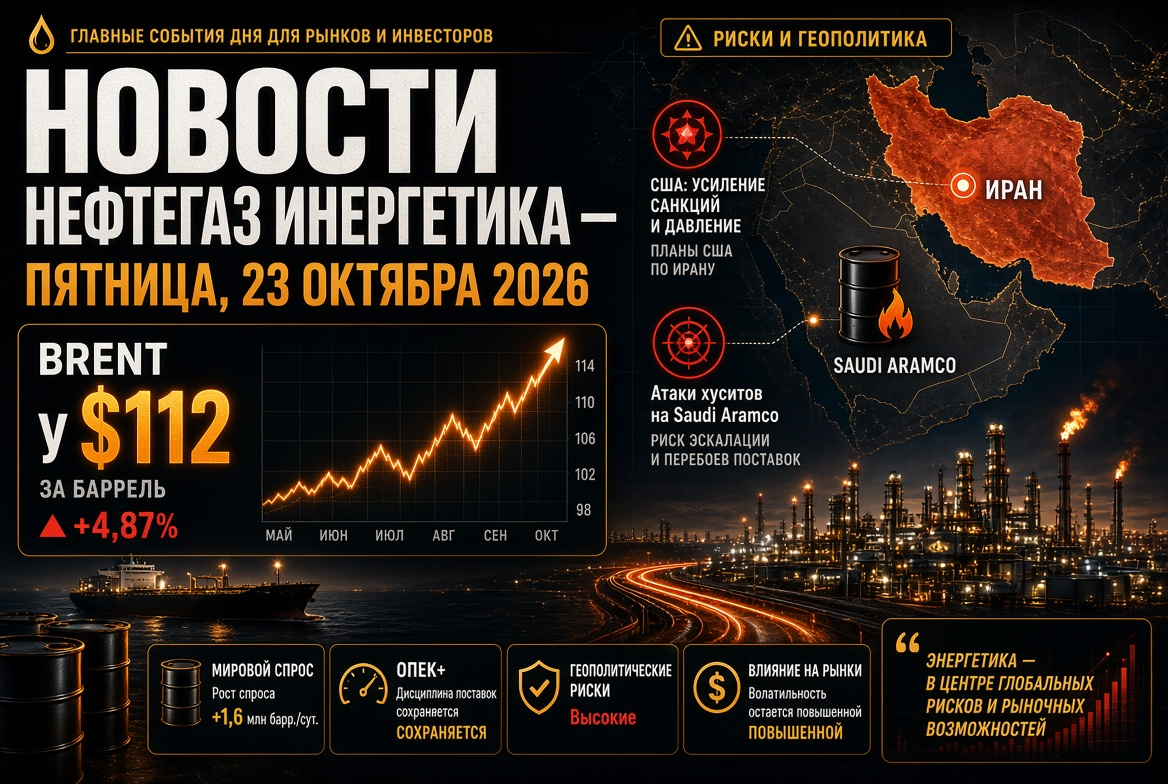
- तेल: ब्रेंट - लगभग $110/बैरल, डब्ल्यूटीआई - लगभग $99/बैरल; साल की शुरुआत से, तेल की कीमत लगभग 75% बढ़ गई है।
- भौगोलिक राजनीति: तेहरान ने कहा है कि होर्मुज जलडमरूमध्य तब तक बंद रहेगा जब तक वाशिंगटन ईरानी शर्तें नहीं मानता।
- गैस: टीटीएफ - लगभग €88/एमवीटी·घंटा, ईयू का भंडारण लगभग 74-75% भरा हुआ है।
- रिजर्व: अमेरिका का रणनीतिक तेल रिजर्व 1982 के बाद से न्यूनतम स्तर पर है।
- कोयला: न्यूकैसल - लगभग $150/टन, पिछले दो वर्षों में उच्चतम स्तर।
तेल बाजार: ब्रेंट पांच महीने के उच्चतम स्तर पर
तेल की कीमतों ने अक्टूबर के सबसे अस्थिर दिनों में से एक का सामना किया। मंगलवार को दिसंबर का ब्रेंट अनुबंध $6 से अधिक के दायरे में रहा: $105.95 से $111.99 तक - मध्य मई का उच्चतम स्तर। गिरावट अमेरिका और ईरान के बीच एक नजदीकी सौदे के बारे में अफवाहों के कारण थी, लेकिन बुधवार को, तेल फिर से $110 प्रति बैरल से ऊपर वापस आ गया।
बाजार को तीन कारक समर्थन दे रहे हैं:
- अमेरिका में भंडार में कमी। उद्योग डेटा एपीआई ने तेल, गैसोलीन और डिस्टिलेट्स के भंडार में गिरावट दर्ज की। पिछले सप्ताह, ईआईए ने कच्चे तेल के वाणिज्यिक भंडार में 8.6 मिलियन बैरल की कमी की सूचना दी - 415.6 मिलियन तक, जो पिछले पांच वर्षों के औसत से लगभग 3% कम है।
- वैश्विक बाजार में कमी। ईआईए के अनुसार, तीसरी तिमाही में वैश्विक तेल भंडार औसतन 1.9 मिलियन बैरल प्रति दिन घटा, चौथी तिमाही में यह कमी जारी रहेगी।
- जोखिम का प्रीमियम। ओमान की खाड़ी में जहाजों पर हमले चार्टर और बीमा दरों को उच्च स्तर पर बनाए रख रहे हैं।
होर्मुज जलडमरूमध्य और टैंकर युद्ध: कूटनीति ठहर गई
28 फरवरी को शुरू हुए होर्मुज जलडमरूमध्य के संकट को 230 से अधिक दिन हो चुके हैं। ईरान के विदेश मंत्री अब्बास अराकची ने पुष्टि की कि अमेरिका के साथ अप्रत्यक्ष संपर्क पाकिस्तान और कतर के माध्यम से चल रहे हैं, लेकिन जलडमरूमध्य तब तक बंद रहेगा जब तक वाशिंगटन ईरानी शर्तों को स्वीकार नहीं करता। अमेरिका के विदेश मंत्री मार्को रुबियो ने कहा कि सौदे तक पहुंच बनाना अत्यंत कठिन कार्य है और इस बात पर जोर दिया कि ईरान की परमाणु कार्यक्रम एक मुख्य मुद्दा बना हुआ है।
विश्लेषकों ने हमलों की भौगोलिक सीमा में विस्तार की सूचना दी है: अब हमले टैंकरों पर जलडमरूमध्य के बाहर, ओमान की खाड़ी तक पहुंच गए हैं, जो जहाजों के बीच तेल के परिवहन को खतरे में डालता है। इस बीच, खाड़ी देशों से तेल का निर्यात आंशिक रूप से पुनर्स्थापित हो गया है, जबकि एलएनजी की आपूर्ति लगभग निष्क्रिय है।
सऊदी अरब हुसाइटों के निशाने पर: सऊदी अरामको के लिए जोखिम
तनाव का दूसरा केंद्र - यमनी हुसाइटों के द्वारा सऊदी तेल बुनियादी ढांचे पर हमले। 14 अक्टूबर की रात को मिसाइल हमले का निशाना सऊदी अरामको के मुख्यालय पर था: प्रशासनिक टॉवर के तीन ऊपरी मंजिलें क्षतिग्रस्त हो गईं, लेकिन कोई हताहति नहीं हुई। इससे पहले, हुसाइटों ने रियाद और येनबू में अरामको की सुविधाओं पर हमलों का दावा किया था। समूह ने किंगडम के तेल स्थलों पर हमले जारी रखने की धमकी दी है, जिससे दुनिया के सबसे बड़े तेल निर्यातक और क्षेत्र के रिफाइनरी के लिए जोखिम बना हुआ है।
ओपेक+: कोटे स्थिर, 2027 के बेस लेवल पर ध्यान केंद्रित
ओपेक+ के सात प्रमुख देशों - सऊदी अरब, रूस, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान - ने नवंबर के लिए उत्पादन लक्ष्यों को यथावत रखा है। मुख्य कोटे:
- सऊदी अरब - लगभग 10.5 मिलियन बैरल/दिन;
- रूस - लगभग 9.9 मिलियन बैरल/दिन;
- इराक - लगभग 4.4 मिलियन बैरल/दिन।
समूह का वास्तविक उत्पादन अगस्त में लगभग 25 मिलियन बैरल/दिन रहा - जो पूर्व युद्ध स्तर से लगभग 5 मिलियन कम है। गठबंधन के निर्णयों का भौतिक बाजार पर सीमित प्रभाव होता है: मुख्य चर्चा क्षमताओं के ऑडिट और 2027 के उत्पादन स्तरों की तरफ बढ़ रही है। इस साल मई में यूएई के ओपेक से बाहर निकलने के बाद यह प्रक्रिया और भी महत्वपूर्ण हो गई है। अगली बैठक 1 नवंबर को निर्धारित है।
रणनीतिक रिजर्व: अमेरिका का एसपीआर 1982 के बाद से न्यूनतम
अमेरिका के रणनीतिक तेल रिजर्व 283 मिलियन बैरल के स्तर तक गिर गए हैं - जो अक्टूबर 1982 के बाद का न्यूनतम है और लगभग 40% प्रोजेक्टेड क्षमता है। अमेरिका के ऊर्जा विभाग ने आईएईए के समन्वित हस्तक्षेप के तहत बाजार को और 17 मिलियन बैरल देने की पेशकश की है। याद करें कि मार्च में 32 देशों ने एजेंसी की रिकॉर्ड 400 मिलियन बैरल के रिलीज पर सहमति व्यक्त की थी, और अक्टूबर की शुरुआत में जी7 देशों ने अतिरिक्त 100 मिलियन बैरल तेल और डीजल आपूर्ति पर सहमति बनाई थी।
बाजार के लिए इसका मतलब यह है कि "सुरक्षित गांठ" समाप्त हो रही है: अगली बार भंडार की भरपाई खुद एक मांग का कारक बनेगी और 2027 में तेल की कीमतों को समर्थन देगी।
गैस और एलएनजी: टीटीएफ चार साल के उच्चतम स्तर पर
यूरोपीय गैस बाजार ऊर्जा संतुलन की मुख्य कमजोर बिंदु बना हुआ है। टीटीएफ हब पर गैस की कीमत €88.41/एमवीटी·घंटा तक पहुंच गई — लगभग चार साल का उच्चतम स्तर, वर्ष की शुरुआत से वृद्धि 200% से अधिक रही है। प्रमुख चालक हैं:
- यूरोपीय संघ की भूमिगत भंडारण क्षमता — लगभग 74-75% मौसमी मानक 86-89% के मुकाबले;
- इस अक्टूबर में कतर का एलएनजी निर्यात 0.6 मिलियन टन तक घट सकता है, कतरEnerji का फोर्स-मेजर नवंबर के अंत तक बढ़ा दिया गया है;
- नॉर्वे के कर्स्ट गैस प्रसंस्करण संयंत्र में अनियोजित रुकावट।
आईएनजी ने सर्दियों के लिए गैस की औसत कीमत का अनुमान €73/एमवीटी·घंटा तक बढ़ा दिया है। चौथी तिमाही के लिए बैंकों की मध्यवर्ती भविष्यवाणी लगभग €71/एमवीटी·घंटा है, जो बाजार की कीमतों से नीचे है और जोखिम के प्रीमियम को इंगित करती है।
कोयला, बिजली और वीईआर
गैस के झटके ने कोयले की मांग को फिर से बढ़ा दिया है। ऑस्ट्रेलियाई बेंचमार्क न्यूकैसल लगभग $150 प्रति टन पर कारोबार कर रहा है — पिछले वर्ष के स्तर से 45% ऊपर; 6 अक्टूबर को कीमत $152.20 तक पहुँच गई, जो अक्टूबर 2024 के बाद का उच्चतम स्तर है।
यूरोप की बिजली क्षेत्र नवीकरणीय ऊर्जा के कारण स्थिरता दिखा रही है:
- ईयू में "एक दिन आगे" बाजार में औसत कीमत 7% गिरकर €103 से €91/एमवीटी·घंटा हो गई;
- शुद्ध स्रोतों ने यूरोपीय संघ में बिजली उत्पादन का लगभग 73% प्रदान किया;
- जनवरी से अगस्त के बीच सौर उत्पादन में रिकॉर्ड 36.4 टीडब्ल्यू·घंटा का वृद्धि हुई।
वीईआर ने वास्तव में गैस से बिजली की कीमतों पर आघात को कमजोर किया है, जिससे सौर, पवन परियोजनाओं और ऊर्जा भंडारण प्रणालियों में निवेश की आकर्षण को बनाए रखने में मदद मिल रही है।
रूस: पेट्रोलियम उत्पाद, रिफाइनरी और निर्यात प्रतिबंध
रूस के पेट्रोलियम उत्पाद बाजार में सख्त नियमन बना हुआ है। गैसोलीन के निर्यात पर प्रतिबंध 31 जनवरी 2027 तक लागू है, जबकि निर्माताओं के लिए डीजल के निर्यात पर प्रतिबंध अक्टूबर के अंत तक बढ़ा दिया गया है, जबकि रिफाइनरियों की मरम्मत को शरदकाल के लिए स्थगित किया गया है। उत्पादनों और पेट्रोलियम विनिमय बिक्री के आंकड़े अब सीमित एक्सेस जानकारी के रूप में वर्गीकृत किए गए हैं।
तेल की उच्च कीमतों और वाशिंगटन की प्रतिबंधात्मक नीति में नरमी ने रूसी शेयरों को मध्य जून के बाद के उच्चतम स्तरों तक पहुंचा दिया है और रूबल को समर्थन दिया है। चीन के लिए रूसी तेल पर छूट कम हो गई है। ध्यान केंद्रित है रूस के केंद्रीय बैंक की बैठक 23 अक्टूबर को।
निवेशकों के लिए क्या ट्रैक करना है: कैलेंडर और परिदृश्य
- 22 अक्टूबर: तेल और पेट्रोलियम उत्पादों के भंडार पर ईआईए के नए डेटा पर बाजार की प्रतिक्रिया, अमेरिका में गैस भंडार पर साप्ताहिक आंकड़े।
- 23 अक्टूबर: रूस के केंद्रीय बैंक द्वारा प्रमुख दर पर निर्णय।
- 1 नवंबर: दिसंबर के लिए उत्पादन नीति पर ओपेक+ की बैठक।
- नवंबर की शुरुआत: अमेरिका में मध्यावधिक चुनाव, जिसके बाद वाशिंगटन की ईरान के प्रति नीति में संशोधन संभव है।
तेल और गैस क्षेत्र के लिए आधारभूत परिदृश्य - होर्मुज के संबंध में वास्तविक प्रगति के बिना ब्रेंट की कीमत $105-115 प्रति बैरल बनाए रखना। अमेरिका और ईरान के बीच सौदा जोखिम प्रीमियम को तेजी से खत्म कर सकता है, जबकि खाड़ी क्षेत्र की बुनियादी ढांचे पर नए हमले तेल को सालाना उच्चतम स्तर $120 से अधिक पर वापस ला सकते हैं। गैस बाजार के लिए, यूरोप में मौसम और कतर से एलएनजी की आपूर्ति बहाल करने की समय अवधि महत्वपूर्ण होगी।