तेल बाजार: कूटनीति दरों को दबाती है, भू-राजনৈতিক स्थिति प्रीमियम बनाए रखती है
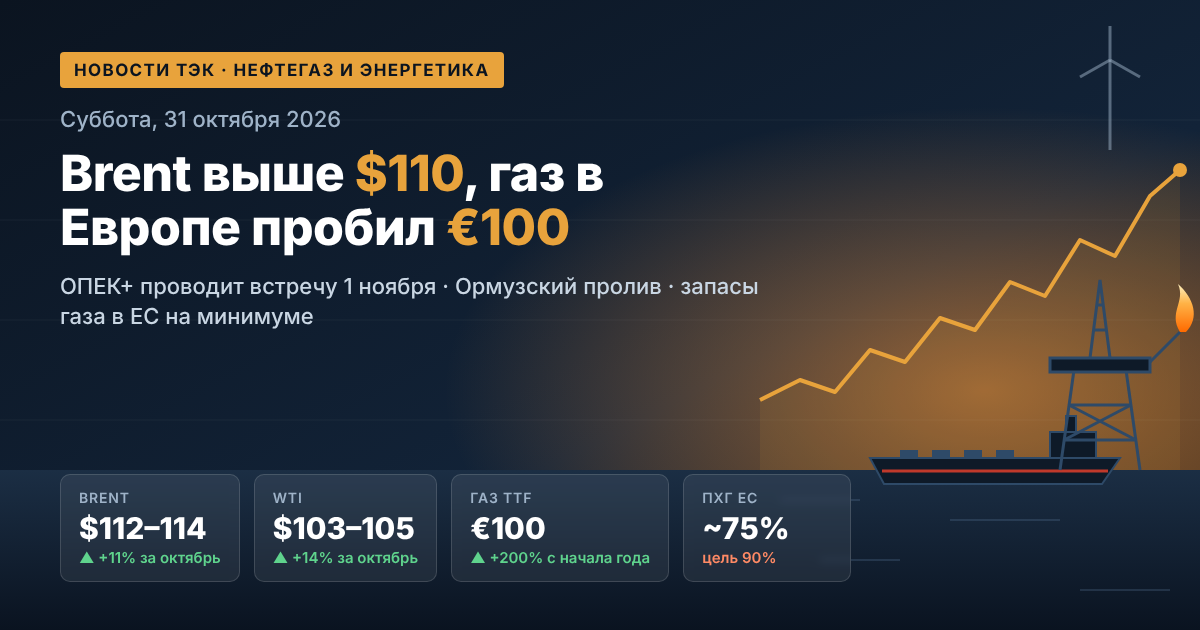
मंगलवार के आंकड़ों के अनुसार, जनवरी के लिए ब्रेंट फ्यूचर $110 प्रति बैरल से नीचे गिर गए हैं, जबकि निकटतम दिसंबर अनुबंध $114-116 के क्षेत्र में कारोबार कर रहा था। अनुबंधों के बीच का यह अंतर गहरा बैकवर्डेशन दर्शाता है: बाजार तत्काल तेल आपूर्ति के लिए महत्वपूर्ण प्रीमियम चुका रहा है। WTI लगभग $101 के आसपास बना हुआ है, और ब्रेंट-WTI स्प्रेड लगभग $9 तक संकुचित हो गया है।
तेल की कीमतों की गति को निर्धारित करने वाले प्रमुख कारक:
- कूटनीतिक ट्रैक। सऊदी अरब, तुर्की और पाकिस्तान के प्रतिनिधिमंडलों ने सप्ताह की शुरुआत में तेहरान में वार्ता की, और पक्षों ने संपर्क जारी रखने पर सहमति व्यक्त की। यह सैन्य दौड़ के दौरान बेचान के लिए एक महत्वपूर्ण तर्क है।
- अमेरिका का राजनीतिक कैलेंडर। वाशिंगटन ने पहले स्पष्ट किया था कि वह 3 नवंबर के मध्यावधि चुनावों से पहले ईरान पर नया हमला करने की योजना नहीं बना रहा है, जो अस्थायी रूप से तेज वृद्धि के जोखिम को कम करता है।
- मौद्रिक नीति। फेडरल रिजर्व ने सितंबर में तीन वर्षों में पहली बार दर बढ़ाई, और महंगा तेल मुद्रास्फीति दबाव और आगे की सख्ती की उम्मीद को बढ़ाता है, जो कच्चे सक्रियता पर मांग को सीमित करता है।
- तकनीकी चित्र। कीमतें वार्षिक रेंज के उच्च सीमा पर स्थिर हैं; कुछ विश्लेषकों का मानना है कि सुधार आ सकता है, जबकि नई वृद्धि की स्थिति में वर्ष के अंत तक $120 तक की वृद्धि की संभावना नकारा नहीं गई है।
होर्मुज़ जलडमरूमध्य और फारस की खाड़ी: तेल आपूर्ति के लिए भौतिक जोखिम
कूटनीतिक संकेतों के बावजूद, बुनियादी ढांचा जोखिम अभूतपूर्व बने हुए हैं। पिछले सप्ताह, ईरान ने एक रात में सात टैंकरों को क्षतिग्रस्त करने की सूचना दी, और पासदारान बलों ने "अन्यायपूर्ण" दक्षिणी मार्ग को बमबारी करने की घोषणा की, जहां दो सुपरटैंकरों ने कुल मिलाकर 4.5 मिलियन बैरल से अधिक का भार उठाया। यमन के हौथियों ने सऊदी अरामको की सुविधाओं पर हमले जारी रखे हैं, और कंपनी ने पूर्वी प्रांत में अपने मुख्यालय से कर्मचारियों को सुरक्षित स्थान पर भेज दिया है।
इस बीच, मध्य पूर्व से तेल का निर्यात पैरेडॉक्सिकली पुनर्प्रारंभ हुआ है: जहाजों को ट्रैक करने के डेटा के अनुसार, 18 अक्टूबर तक सप्ताह में यह 24 मिलियन बैरल प्रति दिन से अधिक हो गया — यह युद्ध के पूर्व स्तर से अधिक है। सऊदी अरामको ने जलडमरूमध्ये के चारों ओर लाल सागर के बंदरगाहों के लिए पाइपलाइन से पहुंच को तीन गुना बढ़ा दिया है, हालाँकि सैन्य जोखिमों के लिए बीमा की कीमतें अभी भी जहाज की लागत का लगभग 3% हैं।
ओपेक+: कागज पर कोटा और 1 नवंबर की बैठक
यूनियन के सात प्रमुख सदस्य — सऊदी अरब, रूस, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान — ने लगातार दूसरे महीने के लिए उत्पादन लक्ष्यों को बनाए रखा है। रियाद का कोटा 10.5 मिलियन बैरल प्रति दिन है, जबकि रूस का 9.9 मिलियन है। हालाँकि समूह का वास्तविक उत्पादन अगस्त में लगभग 25 मिलियन बैरल प्रति दिन था, जो युद्ध से पहले के स्तर से लगभग 5 मिलियन कम है। अगली बैठक 1 नवंबर को निर्धारित है; बाजार को 2027 तक कोटा में बदलाव की उम्मीद नहीं है, क्योंकि युद्ध ने भाग लेने वाले देशों की उत्पादन क्षमताओं की समीक्षा में देरी की है। रूसी उराल की ब्रेंट के मुकाबले छूट $8-15 प्रति बैरल के बीच है।
गैस बाजार: यूरोप 15 वर्षों में न्यूनतम भंडारण के साथ सर्दियों में प्रवेश करता है
नवंबर के लिए TTF फ्यूचर सोमवार को $1133 प्रति हजार घन मीटर तक ऊँचा गया — दिसंबर 2022 के बाद का उच्चतम स्तर। मंगलवार को कीमतें लगभग $1100 तक समायोजित हुई, जबकि दिसंबर का अनुबंध लगभग €96 प्रति मेगावाट·घंटा पर कारोबार कर रहा था। यह पिछले सर्दियों के औसत स्तर से लगभग तीन गुना अधिक है।
गैस की कीमतों में वृद्धि के प्रमुख चालक:
- फारस की खाड़ी से एलएनजी की कमी। इस क्षेत्र से आपूर्ति, जो विश्व में तरलीकृत गैस की लगभग 20% प्रदान करता था, में काफी कमी आई है; कतर की दो तरलीकरण सुविधाएँ, जिनकी क्षमता 12.8 मिलियन टन प्रति वर्ष है, तीन वर्षों के लिए बंद हैं।
- भंडारण में कम भंडार। यूरोपीय संघ के भंडार लगभग 74.9% भरे हुए हैं (लगभग 80 बिलियन घन मीटर) — पांच साल की औसत से 14-15 प्रतिशत नीचे। यूरोपीय आयोग पहले ही 1 दिसंबर तक 90% से 80% तक के लक्ष्य को कम कर चुका है।
- एशिया के साथ प्रतिस्पर्धा। यूरोपीय खरीदारों को स्पॉट LNG शिपमेंट के लिए अधिक मूल्य चुकाना पड़ रहा है।
- जलवायु कारक। ठंड के कारण कई यूरोपीय संघ के देशों को सामान्य समय से पहले गैस निकालने की प्रक्रिया शुरू करनी पड़ी।
विश्लेषक ठंडे सर्दियों में प्रमुख महीनों में $1200-1400 प्रति हजार घन मीटर की कीमतों में वृद्धि की संभावना को स्वीकार करते हैं।
मॉस्को में FSEG शिखर सम्मेलन: वैश्विक गैस बाजार के लिए संकेत
व्लादिमीर पुतिन ने गैस निर्यातक देशों के फोरम में शिखर सम्मेलन को संबोधित करते हुए इस क्षेत्र में गंभीर बदलावों के बारे में बताया और यूरोपीय उपभोक्ताओं के लिए लागत में वृद्धि को रूसी ऊर्जा संसाधनों से हटाने से जोड़ा। मुख्य बिंदुओं में शामिल हैं:
- आधिकारिक विकल्प से वैश्विक गैस की मांग मध्य सदी तक 5.5 ट्रिलियन घन मीटर प्रतिवर्ष तक बढ़ सकती है, जबकि अंतरराष्ट्रीय व्यापार 1.7 ट्रिलियन तक पहुंच सकता है;
- बाजार को स्थिर करने के लिए संघर्षों का समापन और प्रतिबंधों का हटाना आवश्यक है;
- उत्पादकों के लिए स्थिरता, स्पॉट कीमतों में दोगुने वृद्धि से कहीं अधिक महत्वपूर्ण है;
- रूस आर्कटिक में अमेरिकी भागीदारों के साथ सहयोग की संभावना पर विचार कर रहा है।
हाल ही में क्रेमलिन ने यूरोप में गैस की पुनः आपूर्ति पर बातचीत करने की इच्छा व्यक्त की है यदि किसी इच्छुक खरीदार हैं।
ईंधन और रिफाइनरी: रूस में डीजल की कमी और विनियमन
वैश्विक ईंधन बाजार कच्चे तेल के बाजार की तुलना में स्पष्ट रूप से अधिक तनावपूर्ण है। अमेरिकी बाजार में फर्नेस ऑयल और डीजल के लिए वायदा लगभग $4.9 प्रति गैलन पर कारोबार कर रहा है — पिछले एक वर्ष की तुलना में दोगुना से अधिक। मध्य डिस्टिलेट्स की कमी रिफाइनिंग मार्जिन को बढ़ाती है और कच्चे माल तक पहुँच रखने वाले स्वतंत्र रिफाइनरी के लिए फायदेमंद है।
रूस में 31 जनवरी 2027 तक गैसोलीन, डीजल और शिपिंग ईंधन के निर्यात पर पूर्ण प्रतिबंध लागू है। वर्ष की शुरुआत से गैसोलीन की खुदरा कीमतों में लगभग 20.5% की वृद्धि हुई है, जबकि डीजल की कीमतें 13.4% बढ़ी हैं। अक्टूबर के मध्य के आंकड़ों के अनुसार, गैसोलीन की औसत कीमत 78 रूबल प्रति लीटर तक गिर गई है, हालाँकि स्थिति अभी भी नाजुक है: रिफाइनर अधिकतम क्षमता पर कार्य कर रहे हैं, नियोजित मरम्मत स्थगित कर दी गई हैं, और प्रसंस्करण के बारे में डेटा गोपनीय है।
बिजली और नवीकरणीय ऊर्जा: ऊर्जा संकट ऊर्जा संक्रमण को तेज करता है
महंगे जीवाश्म ईंधन नवीकरणीय ऊर्जा के पक्ष में आर्थिक तर्क को मजबूत करते हैं। 2026 की весन में, पवन और सौर उत्पादन ने विश्व स्तर पर पहली बार गैस से अधिक उत्पादन किया, 20% गैस के मुकाबले 22% बिजली उत्पादन किया। अमेरिका में, वर्ष के अंत तक 86 गीगावाट की नई क्षमता का रिकॉर्ड जोड़ा जाने की उम्मीद है, जिसमें से 90% से अधिक सौर स्टेशनों, स्टोरेज और पवन पर आधारित होंगे। इंडोनेशिया, दक्षिण कोरिया और अन्य देश नवीकरणीय ऊर्जा के विकास कार्यक्रमों को तेज कर रहे हैं, उन्हें ऊर्जा सुरक्षा के एक उपकरण और LNG आयात पर निर्भरता को कम करने के रूप में देख रहे हैं।
कोयला: एशियाई मांग दरों को बनाए रखती है
गैस की उच्च कीमतें पूर्वोत्तर एशिया की ऊर्जा प्रणाली के एक हिस्से को कोयले में स्विच करने के लिए प्रेरित करती हैं। अक्टूबर में ऑस्ट्रेलियाई न्यूकैसल हब में ऊर्जा कोयले की कीमतें तीन वर्षीय उच्चतम स्तर तक पहुँच गईं, 2026 वर्ष के लिए औसत मूल्य लगभग $130 प्रति टन FOB है। हालाँकि, नवीकरणीय ऊर्जा की वृद्धि आयात को सीमित करती है: इस वर्ष चीन, भारत और जापान के कोयले की खरीद का अनुमान कम किया गया है।
निवेशकों के लिए क्या महत्वपूर्ण है: सप्ताह के लिए प्रमुख संकेत
- ईरान पर बातचीत — तेल और LNG के लिए एक प्रमुख कारक; प्रगति भू-राजनीतिक प्रीमियम के एक भाग को हटा सकती है।
- अमेरिका में तेल भंडार पर साप्ताहिक डेटा — मांग और आपूर्ति के संतुलन का संकेत।
- ईसीबी का निर्णय — यूरो और डॉलर में गैस के मूल्य पर प्रभाव।
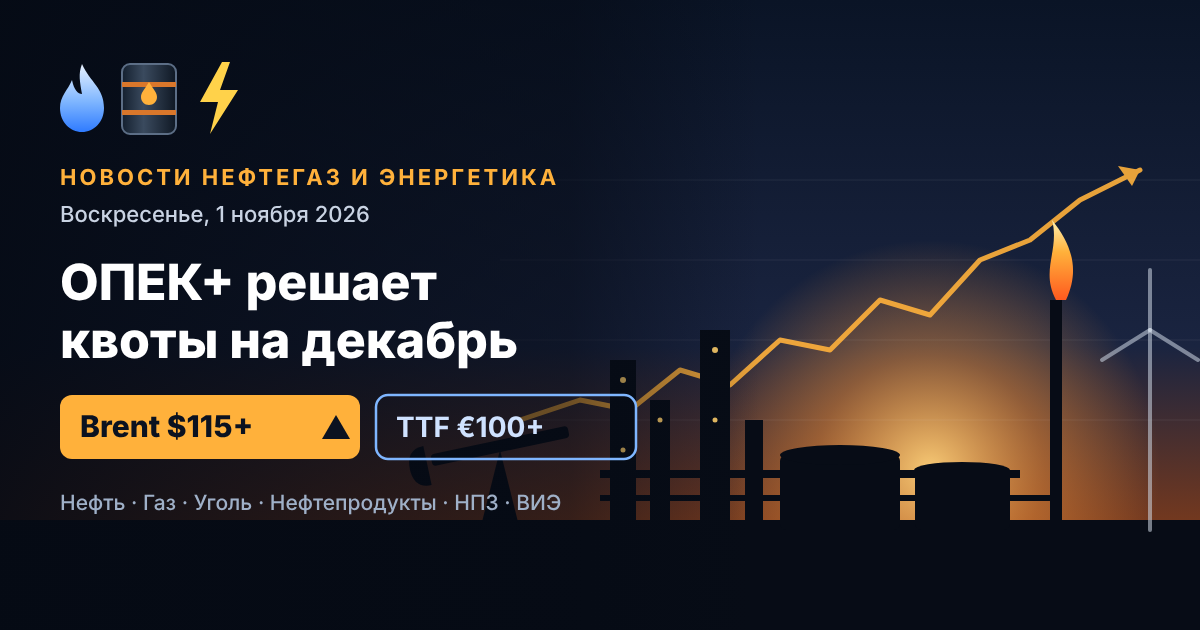
- 1 नवंबर को ओपेक+ की बैठक — आधार परिदृश्य में कोटा बनाए रखने की संभावना है।
- 3 नवंबर को अमेरिका में चुनाव — वाशिंगटन के विदेश नीतिगत रुख में बदलाव का जोखिम।
- यूरोप में मौसम और पागल से गैस का चयन — गैस और बिजली की सर्दी की कीमतों का संकेत।
तेल और गैस बाजार उच्च अस्थिरता में बने हुए हैं, जहां कूटनीतिक समाचार और फारस की खाड़ी में घटनाएँ एक सत्र में दरों को कई प्रतिशत बदलने की क्षमता रखती हैं। निकट भविष्य में, तेल, गैस, और ईंधन कंपनियों, और कच्चे माल के क्षेत्र में निवेशकों के लिए यह दो सप्ताह वर्तमान मूल्य स्तरों की स्थिरता की परीक्षा साबित होंगे, खासकर हीटिंग सीजन के आरंभ के समय में।