तेल का बाजार: ब्रेंट $100 के स्तर पर संतुलित
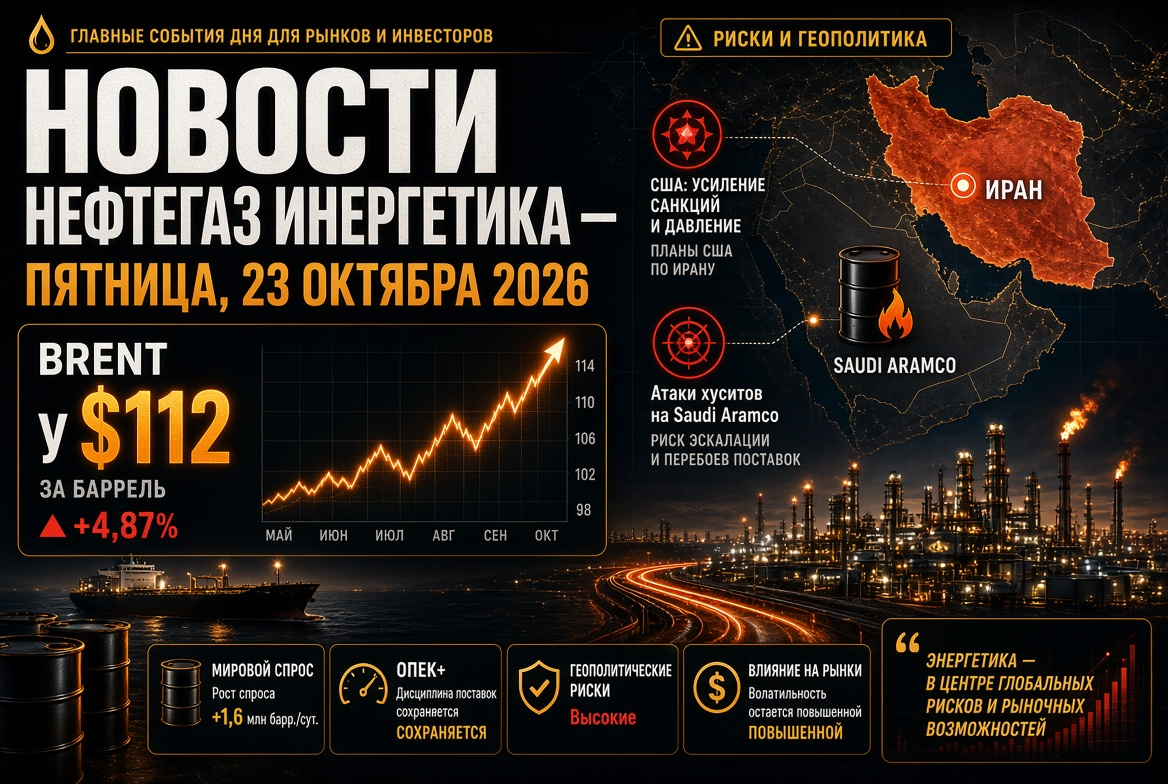
तेल की कीमतें इस सप्ताह उच्चतम अस्थिरता के साथ समाप्त हो रही हैं। शुक्रवार को ब्रेंट लगभग 2.5% गिरकर $100 प्रति बैरल के स्तर के उपर पहुंचा, जबकि WTI के मूल्य में लगभग 4% की कमी आई, जिससे यह $89 के करीब चला गया। पिछले दिन ब्रेंट $102 के ऊपर था। सुधार के बावजूद, तेल की कीमतें एक साल पहले की तुलना में लगभग डेढ़ गुना अधिक हैं।
कीमतों पर विपरीत दिशाओं के कारण असर पड़ता है:
- भंडार: यूरोपीय आयोग ने IEA के प्रतिभागियों के साथ नए समन्वित रणनीतिक भंडार मुक्त करने की समयसीमा पर चर्चा की है।
- निर्यात की बहाली: सितंबर के अंत में होर्मुज जलडमरूमध्य के माध्यम से गैर-ईरानी तेल की आपूर्ति युद्धकाल के 13.5 मिलियन बैरल प्रति दिन के स्तर पर वापस आ गई है, जो कि जहाजों की सुरक्षा के कारण है।
- सुरक्षा जोखिम: इस सप्ताह जलडमरूमध्य में तीन टैंकर अज्ञात प्रक्षिप्तियों द्वारा प्रभावित हुए हैं, और अमेरिका और ईरान के बीच बातचीत बिना किसी प्रगति के जारी है।
- भंडार: अमेरिका के ऊर्जा मंत्रालय के अनुसार, इस वर्ष की शुरुआत से विश्व तेल भंडार लगभग 400 मिलियन बैरल घट गए हैं।
ओपेक+: 4 अक्टूबर की बैठक और 2027 के कोटे का प्रश्न
रविवार, 4 अक्टूबर को, ओपेक+ के सात प्रमुख सदस्य - सऊदी अरब, रूस, इराक, कुवैत, कज़ाकस्तान, अल्जीरिया और ओमान - मासिक बैठक करने जा रहे हैं। स्रोतों के अनुसार, नवंबर के लिए कोटे में कोई बदलाव नहीं होगा। औपचारिक लक्षित स्तर लंबे समय से वास्तविकता से भिन्न हैं: संघ का वास्तविक उत्पादन लगभग 5 मिलियन बैरल प्रति दिन युद्धकाल से नीचे है, क्योंकि फारस की खाड़ी के देश कच्चे माल का सही ढंग से निर्यात नहीं कर पा रहें हैं।
मुख्य दिलचस्पी 2027 की ओर बढ़ रही है: संघ उत्पादन क्षमता का ऑडिट पूरा कर रहा है, जिसके आधार पर नए आधारभूत उत्पादन स्तरों को निर्धारित किया जाएगा। तेल कंपनियों और निवेशकों के लिए यह दीर्घकालिक बाजार हिस्सेदारी के वितरण का प्रश्न है।
तेल उत्पाद और रिफाइनरी: डीजल मुख्य कमी बन रहा है
तेल उत्पादों का बाजार कच्चे तेल के बाजार की तुलना में अधिक तनावपूर्ण है। डीजल ईंधन कई देशों में मूल्य के कीर्तिमान स्थापित कर रहा है, अमेरिका में यह $6 प्रति गैलन से अधिक हो गया है। कुछ दिनों में कई दिशाओं से आपूर्ति में कमी आई है:
- चीन ने अक्टूबर के लिए गैसोलीन, डीजल और विमानन ईंधन का निर्यात रोक दिया है, हांगकांग और मकाऊ में आपूर्ति को छोड़कर। आंतरिक ईंधन भंडार वर्षों के निम्नतम स्तर पर पहुंच गए हैं, और त्यौहारी छुट्टियों के बाद पुनः शुरू होने की उम्मीद है, जो 7 अक्टूबर को समाप्त हो रही हैं।
- रूस ने उत्पादकों के लिए डीजल के निर्यात पर प्रतिबंध 31 अक्टूबर तक बढ़ाया है।
- भारत: एक बड़े निर्यात-उन्मुख रिफाइनरी में विस्फोट ने कई टेंडर रद्द कर दिए हैं।
- अमेरिका डीजल के निर्यात पर प्रतिबंध लगाने पर विचार कर रहा है, अगर जर्मनी और फ्रांस ईंधन को भंडार से बाहर नहीं निकालते। अमेरिकी रिफाइनरी लगभग 97% भरी हुई हैं, और खुद वाशिंगटन मानता है कि इस प्रतिबंध से गैसोलीन की कीमतें बढ़ सकती हैं।
जर्मनी और फ्रांस पर यूरोपीय संघ के रणनीतिक डीजल भंडार का लगभग 35% है, जो 39 मिलियन टन में आंका गया है - यह दो महीने से अधिक की खपत है। विश्लेषकों का अनुमान है कि अमेरिकी प्रतिबंध का सबसे बड़ा प्रभाव लैटिन अमेरिका पर पड़ेगा। संयुक्त राष्ट्र चेतावनी देता है कि वैश्विक ऊर्जा सब्सिडी $1 ट्रिलियन से अधिक हो सकती है।
गैस और एलएनजी: यूरोप सर्दी के लिए भंडार की कमी के साथ प्रवेश कर रहा है
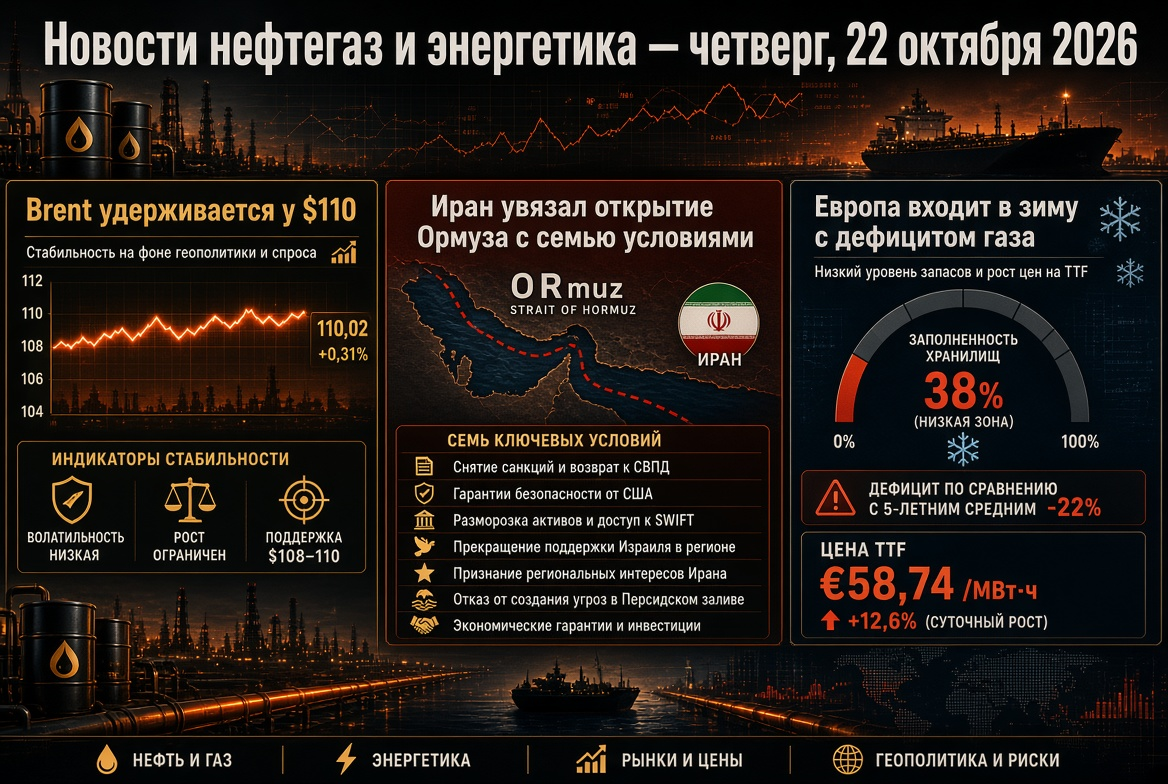
यूरोपीय गैस बाजार ऊर्जा के सबसे कमजोर वर्गों में से एक बना हुआ है। TTF हब पर गैस की कीमत लगभग €73 प्रति मेगावाट·घंटा है, जो पिछले वर्ष के मूल्यों से लगभग दो गुना अधिक है। यूरोपीय संघ के भूमिगत भंडार केवल 71.5% भरे हुए हैं — मौसमी मानक से लगभग 20 प्रतिशत अंक कम।
- जर्मनी ने SEFE कंपनी को भंडार में 8 टीवॉट·घंटा गैस और भरने का आदेश दिया है।
- यूरोपीय संघ आयातित गैस के लिए मीथेन नियमों को एक साल के लिए स्थगित करने पर विचार कर रहा है, ताकि एलएनजी की आपूर्ति को सीमित न किया जा सके।
- जापानी JERA के प्रमुख ने चेतावनी दी है कि एलएनजी की कीमतों ने अभी भी वृद्धि की संभावना नहीं खोई है।
- चीन में एलएनजी का आयात लगातार दूसरे महीने घट रहा है, और पाकिस्तान बिजली स्थलों के लिए सीधे खरीदारी पर विचार कर रहा है।
इस बीच क्षेत्र में दीर्घकालिक निवेश में तेजी आ रही है: ConocoPhillips ने वेंचर ग्लोबल के साथ एलएनजी के लिए 20 वर्षीय अनुबंध पर हस्ताक्षर किए हैं, जबकि शेल ने LNG कनाडा के दूसरे चरण को मंजूरी दी है, जो परियोजना की निर्यात क्षमता को दोगुना कर देगा।
कोयला: चीन में कीमतें तीन साल के अधिकतम स्तर पर
कोयला एशिया की ऊर्जा प्रणालियों के लिए फिर से एक सुरक्षा संसाधन बन गया है। क़िंगहुआंडाओ港 में मानक ऊर्जा कोयले की कीमत लगातार 11 हफ्तों तक बढ़ती रही और 986 युआन (लगभग $147) प्रति टन पर पहुंची — यह तीन साल का उच्चतम स्तर है। जुलाई के मध्य से मूल्य 24% बढ़ गया है, आंतरिक उत्पादन में सुरक्षा चेक के बाद और इंडोनेशिया से आयात को लगभग एक चौथाई घटाने के कारण।
कोयला चीन में लगभग आधी बिजली उत्पादन की आवश्यकता को पूरा करता है, और अधिकारियों ने खदानों को स्थिर उत्पादन बनाए रखने के लिए कहा है। भारत में, IEA इस वर्ष कोयले की मांग में 4.2% की वृद्धि की उम्मीद करता है, 1.353 बिलियन टन तक।
बिजली, वीआईई और परमाणु ऊर्जा
वैश्विक बिजली की मांग पिछले 15 वर्षों में सबसे तेज गति से बढ़ रही है - डेटा केंद्रों, कृत्रिम बुद्धिमत्ता और विद्युतकरण के कारण। नेटवर्क और जनरेशन उपभोग के मुकाबले पीछे हैं, जो विशेष रूप से विकासशील बाजारों में देखी जा रही है।
- भारत: सितंबर में बिजली की कमी 560 मिलियन किवाट·घंटा तक पहुंच गई — अगस्त 2023 के बाद से अधिकतम। लगभग 40% कोयला पावर स्टेशनों ने ईंधन की गंभीर कमी के कारण काम किया। वीआईई उत्पादन में 25.1% की वृद्धि हुई है, लेकिन जनरेशन में उनकी हिस्सेदारी 17% तक कम हो गई है।
- परमाणु ऊर्जा: अमेज़न ने कॉन्स्टेलेशन के साथ परमाणु बिजली की आपूर्ति के लिए 20 वर्षीय अनुबंध किया है, और यूरेनियम की कीमतें ऐतिहासिक उच्चतम स्तर पर पहुंच गई हैं।
- यूरोप: तीन यूरोपीय संघ के देशों ने 2040 तक नवीकरणीय ऊर्जा के लिए नए लक्ष्य का समर्थन किया है।
ऊर्जा संकट वीआईई, स्टोरेज और परमाणु जनरेशन के पक्ष में तर्क को मजबूत करता है, न केवल जलवायु नीति के रूप में।
एशिया: भारत और चीन आयात फिर से समायोजित कर रहे हैं
भारत मध्य पूर्व के तेल की खरीद बढ़ा रहा है और रूसी प्रवाह को कम कर रहा है, और उसके रिफाइनर होर्मुज के माध्यम से चालन के लिए टैंकर की तलाश कर रहे हैं। न्यू दिल्ली ने जोर दिया है कि उच्च कीमतों का कारण जहाजरानी में अराजकता है, न की कच्चे माल की कमी। तेल की कीमतों में वृद्धि ने पहले ही भारतीय बाजारों से $3.2 बिलियन के विदेशी निवेश की निकासी का कारण बनी है। विश्लेषकों ने भी चौथी तिमाही में चीन द्वारा तेल आयात का पूर्वानुमान 400,000 बैरल प्रति दिन तक कम कर दिया है। ताइवान ने महंगी ऊर्जा से उपभोक्ताओं की रक्षा के लिए $13 बिलियन आवंटित किए हैं।
रूस: निर्यात प्रतिबंध और आंतरिक ईंधन बाजार
रूस का तेल उत्पादों का बाजार कड़ी विनियमन के अंतर्गत है। उत्पादकों के लिए डीजल के निर्यात पर प्रतिबंध के अलावा, गैसोलीन के निर्यात पर जनवरी के अंत तक प्रतिबंध है और नवंबर तक विमानन ईंधन के निर्यात पर सीमाएँ हैं। अधिकारियों ने इन उपायों को फसल के दौरान उच्च मांग और नॉन-ड्रोन हमलों के बाद भंडार भरे जाने की आवश्यकता के लिए स्पष्ट किया है। इस वर्ष की शुरुआत से गैसोलीन की खुदरा कीमतें लगभग 21% बढ़ गई हैं, और प्रतियोगिता सेवा विभिन्न स्वतंत्र पेट्रोल स्टेशनों की जांच कर रही है।
निवेशकों और ऊर्जा बाजार के भागीदारों को ध्यान में रखने योग्य मुद्दे
- 4 अक्टूबर: ओपेक+ का नवंबर के कोटे पर निर्णय और 2027 के मानकों के संकेत।
- 7 अक्टूबर: चीन में छुट्टियाँ समाप्त होना और ईंधन का निर्यात फिर से शुरू होने की संभावना।
- IEA और EU के भंडार: तेल और डीजल के मुक्त करने के मात्रा और समय।
- अमेरिका का निर्णय डीजल के निर्यात पर प्रतिबंध और रिफाइनरी मार्जिन की प्रतिक्रिया।
- होर्मुज जलडमरूमध्य: समुद्री सुरक्षा और अमेरिका और ईरान के बीच बातचीत की प्रगति।
- यूरोप का मौसम: 71.5% भंडार के साथ प्रारंभिक ठंड गैस और बिजली की कीमतों को तेजी से बढ़ा सकती है।
निकट भविष्य की मूल परिकल्पना उच्च अस्थिरता की है: तेल भंडार और होर्मुज की खबरों पर प्रतिक्रिया करता है, और तेल उत्पाद, गैस और कोयला संरचनात्मक रूप से कमी में हैं। तेल और ईंधन कंपनियों के लिए यह उच्च प्रसंस्करण लाभ बनाता है, जबकि उपभोक्ताओं और आयातकों के लिए मूल्य दबाव जारी रहता है।