तेल बाजार: बातचीत की उम्मीदों पर ब्रेंट उच्चतम स्तर से पीछे हटा
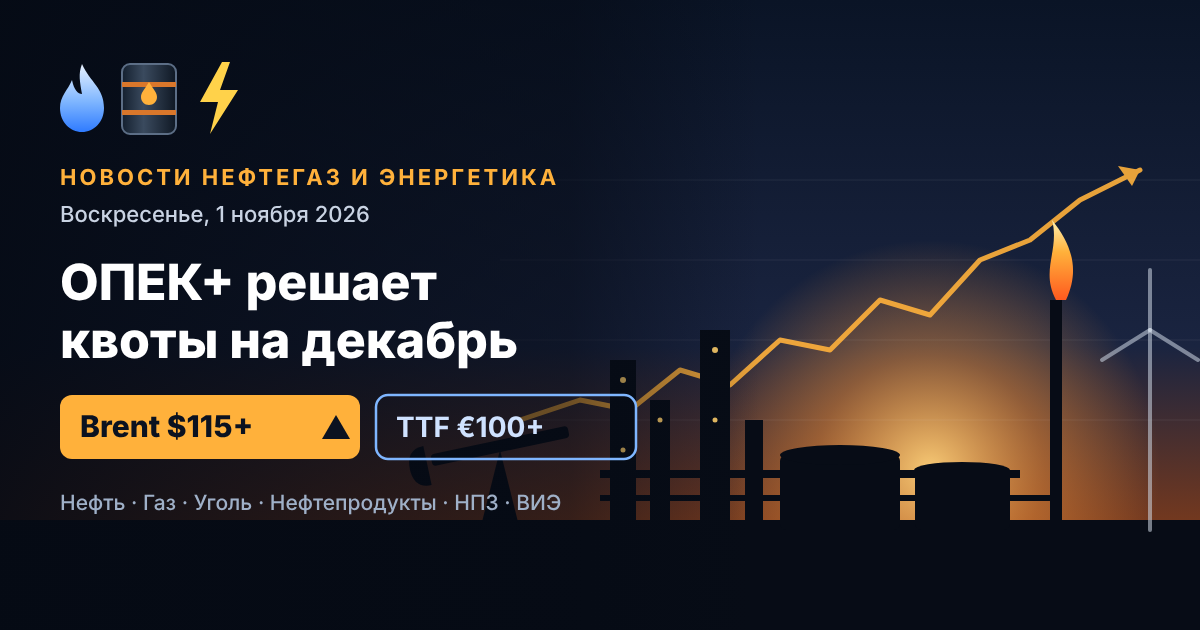
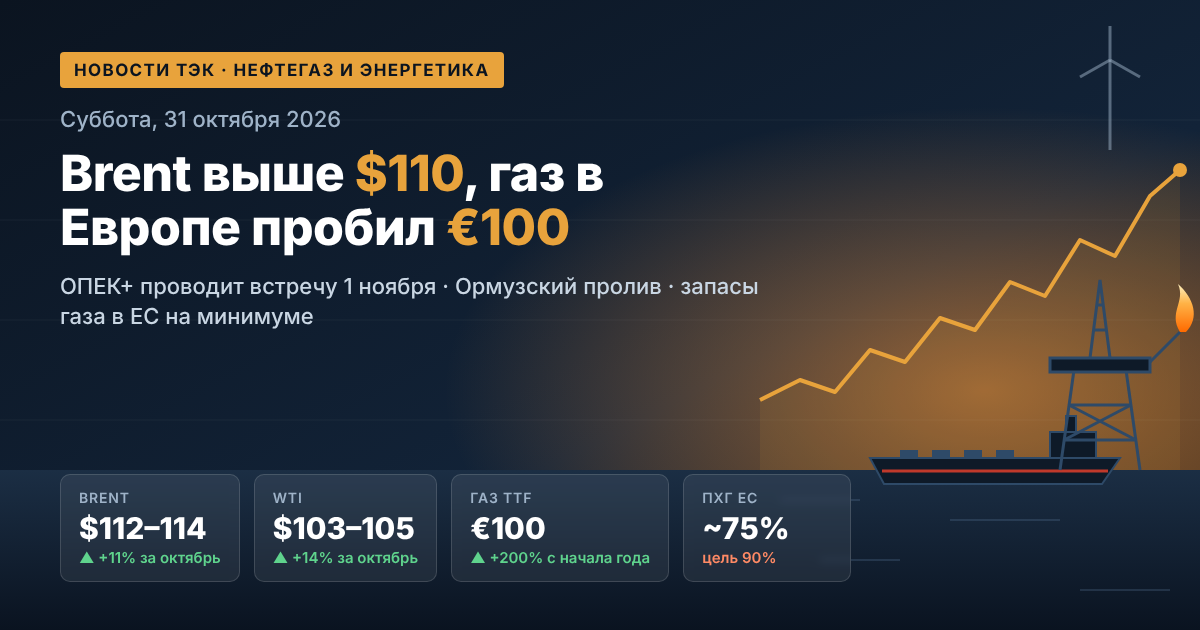
गुरुवार को कच्चे तेल के भाव लगभग 1% गिर गए। नॉर्थ सी का ब्रेंट बुधवार को लगभग $115.3 पर बंद होने के बाद $114 प्रति बैरल तक नीचे आ गया। अमेरिकी WTI लगभग $101 पर कारोबार कर रहा है। सुधार का कारण वाशिंगटन द्वारा तेहरान के साथ शांति वार्ता बहाल करने के प्रयास की खबरें रहीं। ईरानी पक्ष ने कहा है कि वह कूटनीति के लिए तैयार है और चर्चा में चल रही सात-दिवसीय शांति योजना को तेज करने को इच्छुक है।
तेल बाजार के प्रमुख मूल्य संदर्भ:
- ब्रेंट: लगभग $114/बैरल, एक वर्ष में लगभग 78% की वृद्धि;
- WTI: लगभग $101/बैरल, ब्रेंट–WTI स्प्रेड घटकर लगभग $12.6 हो गया;
- ब्रेंट की 52-सप्ताह की सीमा: $58.7 (दिसंबर 2025) से $120.9 (अप्रैल 2026 के अंत) तक;
- यूराल्स: सामान्य सुधार के बीच गिरावट के बाद लगभग $111–112/बैरल।
इस बीच युद्ध-जोखिम प्रीमियम बना हुआ है। बाजार दो खतरों को ध्यान में रख रहा है: 3 नवंबर के बाद ईरान के खिलाफ संभावित अमेरिकी सैन्य कार्रवाई और सऊदी अरब पर हूती हमलों का तीव्र होना। इसलिए सकारात्मक कूटनीतिक खबरों के बावजूद तेल $110 से ऊपर बना हुआ है।
मध्य पूर्व: रिफाइनरियों पर हमले और आपूर्ति के लिए खतरा
अस्थिरता का मुख्य स्रोत फारस की खाड़ी में बुनियादी ढांचे की सुरक्षा बनी हुई है। 27 अक्टूबर को हूतियों ने सऊदी अरब की सबसे बड़ी रिफाइनरी रास तनूरा पर मिसाइल हमले का दावा किया। रियाद ने हमले की आधिकारिक पुष्टि नहीं की, हालांकि टर्मिनल क्षेत्र में आग बुझाई गई। गुरुवार को सऊदी अरब के नेतृत्व वाले गठबंधन ने साम्राज्य के पूर्वी प्रांतों की ओर दागी गई एक बैलिस्टिक मिसाइल को रोकने की जानकारी दी।
पेट्रोलियम उत्पाद बाजार के सहभागियों के लिए इसका अर्थ है:
- सबसे बड़े कच्चे तेल आपूर्तिकर्ता की निर्यात क्षमताओं के लिए जोखिम बना रहना;
- मध्य पूर्व और एशिया में रिफाइनिंग मार्जिन की बढ़ी हुई अस्थिरता;
- क्षेत्र के टैंकर मार्गों पर बीमा और मालभाड़ा दरों में वृद्धि।
ओपेक+: कागज पर कोटा और आपूर्ति की वास्तविक कमी
रविवार, 1 नवंबर को ओपेक+ के सात प्रमुख देश एक और ऑनलाइन बैठक करेंगे। सहभागियों में सऊदी अरब, रूस, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान शामिल हैं। नवंबर के लिए गठबंधन ने उत्पादन लक्ष्य पहले ही अपरिवर्तित रखे हैं: सऊदी अरब के लिए 10.5 मिलियन बैरल/दिन और रूस के लिए 9.9 मिलियन बैरल/दिन।
मुख्य समस्या यह है कि कोटे काफी हद तक कागजों तक सीमित हैं। अगस्त में इन सात देशों ने लगभग 25 मिलियन बैरल/दिन उत्पादन किया। यह फरवरी के युद्ध-पूर्व स्तर से लगभग 5 मिलियन बैरल/दिन कम है। खाड़ी देशों का निर्यात सामान्य स्तर के 60–80% के दायरे में है। गठबंधन के सूत्रों के अनुसार 2027 तक उत्पादन नीति में गंभीर बदलाव की संभावना कम है। उत्पादन क्षमताओं की समीक्षा, जिस पर भविष्य के कोटे निर्भर हैं, युद्ध के कारण स्थगित कर दी गई है।
अमेरिकी भंडार: रणनीतिक भंडार 1982 के बाद निम्नतम स्तर पर
EIA के आंकड़ों के अनुसार 23 अक्टूबर तक के सप्ताह में अमेरिका के वाणिज्यिक तेल भंडार 1.89 मिलियन बैरल घटकर 410.6 मिलियन बैरल रह गए। स्ट्रैटेजिक पेट्रोलियम रिजर्व (SPR) की स्थिति और भी अधिक बताने वाली है। इसका भंडार घटकर लगभग 283 मिलियन बैरल रह गया है। यह अक्टूबर 1982 के बाद निम्नतम स्तर है और परियोजना क्षमता के 40% से भी कम है। यह कमी वाशिंगटन द्वारा कीमतों को स्थिर करने के लिए 172 मिलियन बैरल जारी करने की प्रतिबद्धता से जुड़ी है। भंडार के जरिए नए झटकों को कम करने की अमेरिका की क्षमता लगातार सीमित होती जा रही है।
गैस और एलएनजी: यूरोप रिकॉर्ड निम्न भंडार के साथ सर्दी में प्रवेश कर रहा है
यूरोपीय गैस बाजार 2022 के बाद सबसे तनावपूर्ण दौर से गुजर रहा है। 28 अक्टूबर को निकट माह का TTF वायदा कारोबार के दौरान €100.9/मेगावाट-घंटा तक पहुंच गया। तुलना के लिए: फरवरी में संघर्ष शुरू होने से पहले गैस की कीमत लगभग €30 थी। यूरोपीय संघ के भूमिगत भंडार लगभग 75% भरे हैं। यह इस मौसम के लिए 2009 के बाद सबसे निम्न स्तर है, जबकि पांच वर्ष का मानक लगभग 89% है। ब्रसेल्स ने भूमिगत भंडार के लक्ष्य स्तर को पहले ही 90% से घटाकर 80% कर दिया है।
गैस बाजार के प्रमुख कारक:
- कतर: रास लाफान की लगभग 17% निर्यात क्षमता वर्षों तक ठप है;
- एशिया: स्पॉट एलएनजी की कीमत $30/MMBtu से अधिक है, और यूरोप हर खेप के लिए एशियाई खरीदारों से प्रतिस्पर्धा कर रहा है;
- अमेरिका: हेनरी हब लगभग $3/MMBtu पर बना हुआ है — यूरोपीय कीमतों से लगभग दस गुना का अंतर अमेरिकी एलएनजी निर्यात को समर्थन दे रहा है।
बिजली और नवीकरणीय ऊर्जा: हवा कीमतों पर लगाम लगा रही है
महंगी गैस के बावजूद 19 अक्टूबर से शुरू सप्ताह में अधिकांश यूरोपीय बाजारों में थोक बिजली कीमतें गिरीं। मुख्य कारण उच्च पवन उत्पादन रहा। फ्रांस और नीदरलैंड में साप्ताहिक कीमतें 29% गिर गईं। 23 अक्टूबर को फ्रांस ने अक्टूबर के किसी दिन के लिए पवन उत्पादन का पूर्ण रिकॉर्ड बनाया — 415 गीगावाट-घंटा। नवीकरणीय ऊर्जा कीमत-स्थिरकर्ता के रूप में अपनी भूमिका साबित कर रही है। साथ ही विश्लेषकों को चालू सप्ताह में बिजली कीमतों में बढ़ोतरी की उम्मीद है — हवा के कमजोर पड़ने और ताप मांग बढ़ने के साथ। गैस आधारित उत्पादन फिर से सीमांत कीमत तय करेगा।
कोयला: गैस संकट मांग को वापस ला रहा है
थर्मल कोयला एलएनजी बाजार के संकट का एक प्रमुख लाभार्थी है। ऑस्ट्रेलियाई बेंचमार्क न्यूकैसल लगभग $150 प्रति टन पर कारोबार कर रहा है। यह वर्ष की शुरुआत के स्तर से लगभग 40% अधिक है, और 6 अक्टूबर को कीमत $152.2 तक पहुंच गई थी — जो पतझड़ 2024 के बाद उच्चतम स्तर है। एशिया और यूरोप की ऊर्जा कंपनियां महंगी गैस से कोयले की ओर बढ़ रही हैं, जिससे ऑस्ट्रेलिया, इंडोनेशिया, दक्षिण अफ्रीका और रूस के निर्यातकों को समर्थन मिल रहा है।
रूसी तेल निर्यात: महंगा मालभाड़ा और एशिया में प्रतिस्पर्धा
25 अक्टूबर तक चार सप्ताह में रूसी तेल का समुद्री निर्यात औसतन 3.55 मिलियन बैरल/दिन रहा — पांच सप्ताह का निम्नतम स्तर। अंतिम सप्ताह में लदान इसके विपरीत बढ़कर 3.85 मिलियन बैरल/दिन हो गया। साप्ताहिक निर्यात राजस्व लगभग $2.6–2.8 बिलियन पर बना हुआ है।
निर्यात संरचना में मुख्य रुझान:
- पश्चिमी बंदरगाहों से भारत तक यूराल्स का मालभाड़ा रिकॉर्ड ~$30 प्रति बैरल तक पहुंच गया;
- सितंबर में चीन को आपूर्ति बढ़कर 1.68 मिलियन बैरल/दिन हो गई, जबकि भारत को आपूर्ति घटकर 1.8 मिलियन बैरल/दिन रह गई;
- भारतीय रिफाइनरियां आंशिक रूप से इराक, सऊदी अरब और ब्राजील के तेल की ओर बढ़ रही हैं।
रूस में पेट्रोलियम उत्पाद: निर्यात प्रतिबंध और बाजार का स्थिरीकरण
रूस का घरेलू ईंधन बाजार धीरे-धीरे संकट से बाहर निकल रहा है। पेट्रोल, डीजल और मरीन फ्यूल के निर्यात पर अस्थायी प्रतिबंध 1 अगस्त 2026 से 31 जनवरी 2027 तक लागू है। डीजल और मरीन फ्यूल उत्पादकों के लिए अक्टूबर के अंत में एक अलग समय-सीमा है। बाजार निर्यात व्यवस्था पर आगे के निर्णय का इंतजार कर रहा है। 15 अक्टूबर को रियाज़ान रिफाइनरी पर हमले के बाद रूसी रिफाइनरियों पर नए पुष्ट हमले दर्ज नहीं किए गए हैं। अक्टूबर के मध्य तक ईंधन की औसत खुदरा कीमत लगभग 78.7 रूबल प्रति लीटर रही। बेलारूस, भारत और कजाकिस्तान से पेट्रोल का आयात कम से कम वर्ष के अंत तक जारी रहेगा।
पूर्वानुमान और कैलेंडर: निवेशकों को किन बातों पर नजर रखनी चाहिए
विश्व बैंक अपने अद्यतन पूर्वानुमान में 2026 में ऊर्जा कीमतों में लगभग 32% की वृद्धि और 2027 में 12% की गिरावट की उम्मीद कर रहा है। यह आपूर्ति के क्रमिक सामान्यीकरण का परिदृश्य है। आने वाले दिनों में ऊर्जा बाजार निम्नलिखित घटनाओं पर आधारित रहेगा:
- 30 अक्टूबर — कमोडिटी एक्सचेंजों पर महीने का समापन और अमेरिका में ड्रिलिंग गतिविधि के आंकड़े;
- 1 नवंबर — दिसंबर के उत्पादन पर ओपेक+ के सात देशों की बैठक;
- 3 नवंबर — अमेरिका में मध्यावधि चुनाव, जिनके बाद ईरान के इर्द-गिर्द सैन्य तनाव बढ़ने का जोखिम बढ़ जाता है;
- नवंबर की शुरुआत — ताप सीजन शुरू होने के साथ यूरोपीय भूमिगत भंडारों से गैस निकासी की गतिशीलता।
तेल और गैस बाजार "हेडलाइन-आधारित" कारोबार के दौर में बने हुए हैं, जहां एक खबर कीमतों को कई प्रतिशत तक हिला सकती है। तेल कंपनियों, रिफाइनरियों, ट्रेडरों और ऊर्जा कंपनियों के लिए इसका अर्थ है उच्च प्रतिफल के साथ-साथ महत्वपूर्ण जोखिमों का बना रहना। वर्ष के अंत तक हेजिंग और तरलता प्रबंधन प्रमुख प्राथमिकताएं बन गए हैं।