वैश्विक ऊर्जा बाज़ार में सप्ताह का मुख्य समाचार: ओपेक+ के निर्णय से पहले तेल, गैस, कोयला और पेट्रोलियम उत्पाद
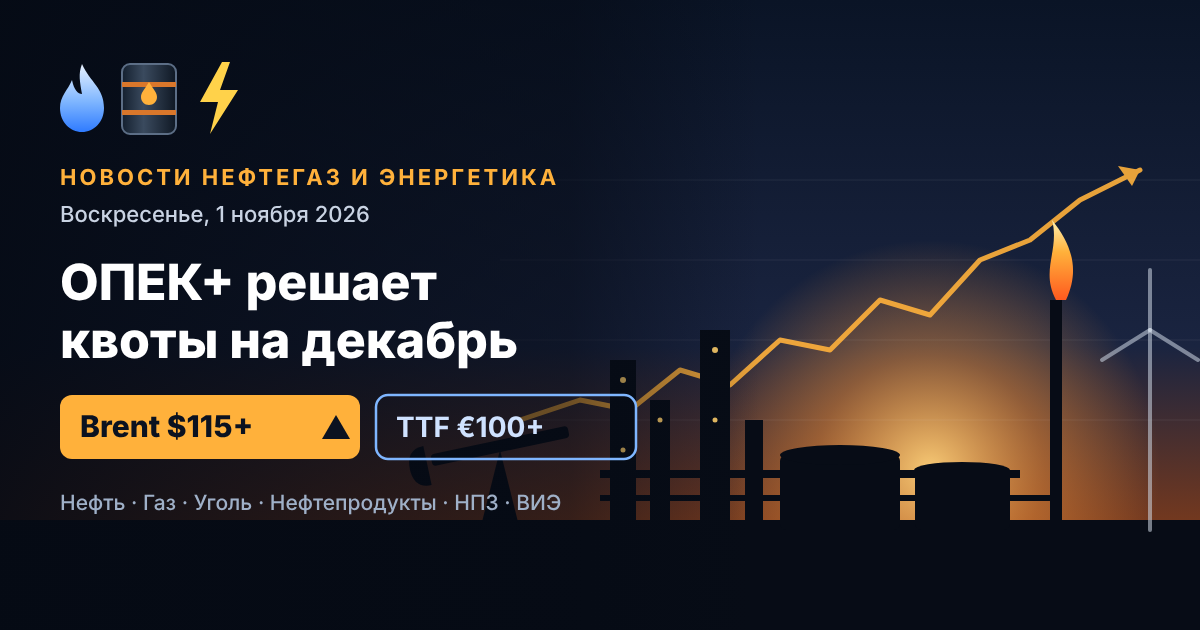
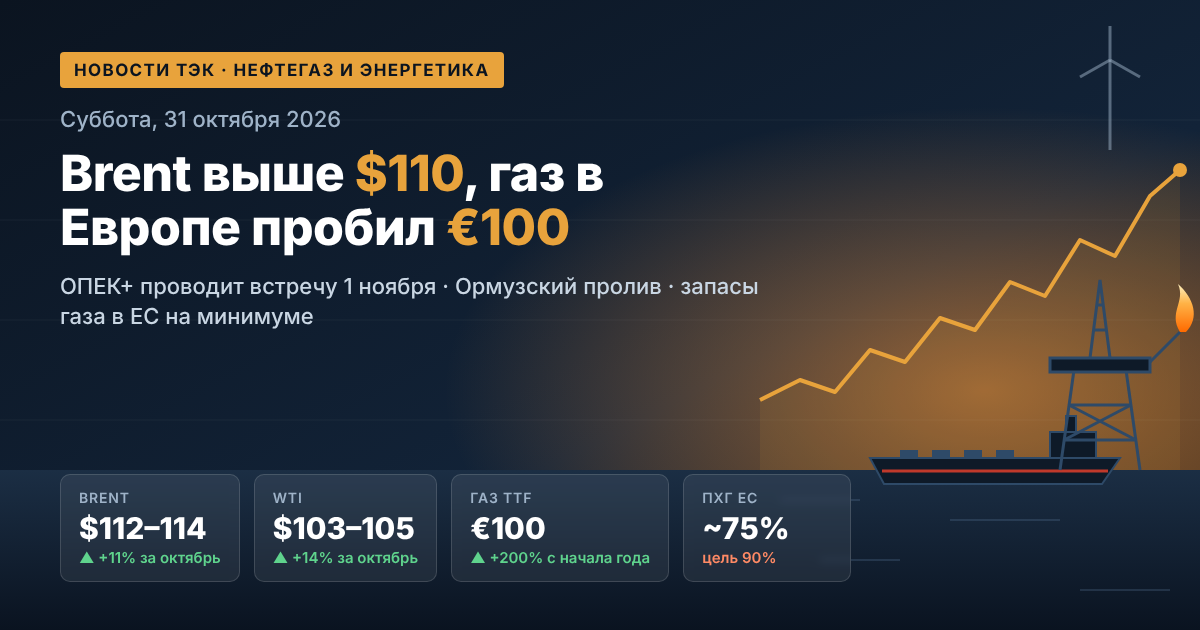
वैश्विक तेल और गैस बाज़ार नवंबर का स्वागत कई वर्षों के उच्चतम स्तरों पर कर रहा है। अक्टूबर में ब्रेंट तेल लगभग 11% और WTI 14% महँगा हुआ: दोनों ब्रांड लगातार चौथे महीने बढ़त दर्ज कर रहे हैं। शुक्रवार को ब्रेंट का दिसंबर वायदा अनुबंध अपने कारोबार के अंतिम दिन 30 अप्रैल के बाद पहली बार 118 डॉलर प्रति बैरल तक पहुँच गया। इसके कारण हैं — सऊदी अरब के तेल बुनियादी ढाँचे पर हूती विद्रोहियों के नए हमले, होर्मुज़ जलडमरूमध्य में एक टैंकर पर हमला, और अमेरिका में मध्यावधि चुनावों के बाद अमेरिका-ईरान संघर्ष के संभावित बढ़ाव के प्रति बाज़ार की चिंता। रविवार, 1 नवंबर को ओपेक+ के सात प्रमुख सदस्य दिसंबर के कोटा पर ऑनलाइन बैठक कर रहे हैं। इस बीच यूरोपीय गैस दिसंबर 2022 के बाद पहली बार 1200 डॉलर प्रति हजार घन मीटर से अधिक महँगी हो गई है।
1. तेल बाज़ार: ब्रेंट और WTI ने अक्टूबर बढ़त के साथ समाप्त किया
ब्रेंट तेल के लिए पिछला सप्ताह वसंत के बाद सबसे अस्थिर सप्ताहों में से एक रहा। गुरुवार को राजनयिक संपर्कों की खबरों के चलते कीमतें 110–111 डॉलर तक गिरीं: अमेरिकी पक्ष ने तेहरान को बातचीत फिर शुरू करने का प्रस्ताव भेजा। शुक्रवार को ही भू-राजनीतिक जोखिम का प्रीमियम कीमतों में लौट आया।
- ब्रेंट (दिसंबर अनुबंध): कारोबार के दौरान 118 डॉलर प्रति बैरल तक, छह महीनों का उच्चतम स्तर;
- ब्रेंट (जनवरी अनुबंध): लगभग 113–114 डॉलर प्रति बैरल, सत्र में 2.5% की बढ़त;
- WTI: लगभग 103–105 डॉलर प्रति बैरल, सितंबर के बाद उच्चतम स्तर;
- ब्रेंट–WTI स्प्रेड: लगभग 9 डॉलर तक संकुचित: अमेरिकी तेल यूरोपीय तेल की बराबरी कर रहा है।
विश्लेषकों के अनुसार संघर्ष समाप्त होने के बाद भी तेल की ऊँची कीमतें बनी रहेंगी। Saxo Bank को उम्मीद है कि ब्रेंट युद्ध-पूर्व 60–70 डॉलर के बजाय 70–90 डॉलर की रेंज में कारोबार करेगा: बाज़ार को अपने भंडार फिर से भरने होंगे, और सैन्य कार्रवाई फिर शुरू होने का जोखिम कायम रहेगा।
2. निकट पूर्व: रास तन्नूरा, अबकैक और रबीग पर हमले
तेल कंपनियों और ट्रेडरों के लिए तनाव का मुख्य स्रोत अरब प्रायद्वीप में बढ़ता तनाव है। हूती विद्रोहियों ने सऊदी अरब की सुविधाओं पर छह हमलों की घोषणा की, जिनमें शामिल हैं:
- 550 हजार बैरल प्रति दिन क्षमता वाली रास तन्नूरा रिफाइनरी पर (सप्ताह में दूसरा हमला);
- रबीग में तेल शोधन संयंत्र पर;
- अबकैक में सऊदी अरामको की सुविधा पर;
- पूर्व–पश्चिम तेल पाइपलाइन पर, जिसके जरिए साम्राज्य होर्मुज़ जलडमरूमध्य से बचते हुए लाल सागर में निर्यात भेजता है। अक्टूबर की शुरुआत तक इसके जरिए पंपिंग 5.8 मिलियन बैरल प्रति दिन तक बहाल हो गई थी।
रियाद ने इन हमलों की अभी तक आधिकारिक पुष्टि नहीं की है। फिर भी बाज़ार निकट पूर्वी तेल की आपूर्ति में बाधाओं को वास्तविक जोखिम के रूप में देख रहा है। शुक्रवार को ब्रिटिश सेवा UKMTO ने भी होर्मुज़ जलडमरूमध्य में एक टैंकर के बारे में बताया, जिसे एक छोटी नाव से लगाए गए विस्फोटक उपकरणों से क्षतिग्रस्त किया गया।
3. ओपेक+: 1 नवंबर की बैठक और 2027 के कोटा
सऊदी अरब, रूस, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान रविवार को बैठक कर रहे हैं। गठबंधन के सूत्रों के अनुसार आधारभूत परिदृश्य दिसंबर के कोटा को बिना बदलाव के बनाए रखना है। छह महीनों तक उत्पादन धीरे-धीरे बढ़ाने के बाद यह लगातार तीसरा विराम होगा।
नवंबर 2026 के लिए ओपेक+ कोटा
- सऊदी अरब — 10.5 मिलियन बैरल प्रति दिन;
- रूस — 9.9 मिलियन बैरल प्रति दिन;
- इराक — 4.4 मिलियन बैरल प्रति दिन;
- कुवैत — 2.7 मिलियन बैरल प्रति दिन;
- कजाकिस्तान — 1.6 मिलियन, अल्जीरिया — 1.0 मिलियन, ओमान — 0.8 मिलियन बैरल प्रति दिन।
यह निर्णय काफी हद तक प्रतीकात्मक है: फारस की खाड़ी में वास्तविक उत्पादन अभी भी कोटा से काफी नीचे है। निवेशकों के लिए 2027 की नीति के संकेत अधिक महत्वपूर्ण हैं। गठबंधन 2022 में लागू किए गए लगभग 2 मिलियन बैरल प्रति दिन की कटौती बनाए हुए है और अभी तक सदस्यों की उत्पादन क्षमता का ऑडिट पूरा नहीं कर पाया है, जिसके परिणामस्वरूप नए आधार स्तर तय किए जाएँगे। ओपेक+ की पूर्ण मंत्रिस्तरीय बैठक 29 नवंबर को निर्धारित है।
4. माँग और आपूर्ति का संतुलन: भंडार घट रहे हैं
IEA के अनुमान के अनुसार 2026 में वैश्विक तेल माँग 2.6 मिलियन बैरल प्रति दिन घटकर 102.4 मिलियन रह जाएगी। आपूर्ति और भी अधिक गिरेगी — 5.8 मिलियन बैरल प्रति दिन। नतीजतन बाज़ार साल के अंत तक घाटे में बना हुआ है:
- सितंबर के अंत तक वैश्विक तेल भंडार फरवरी के अंत के स्तर से 509 मिलियन बैरल नीचे थे;
- IEA देशों के रणनीतिक भंडार से लगभग 330 मिलियन बैरल पहले ही जारी किए जा चुके हैं, शेष मात्रा तेजी से जारी करने का निर्णय लिया गया है, सर्वप्रथम डीज़ल ईंधन;
- एजेंसी के पूर्वानुमान के अनुसार मध्यम डिस्टिलेट्स की कमी 2027 में भी बनी रहेगी।
ओपेक ने भी 2026 के लिए वैश्विक माँग वृद्धि का पूर्वानुमान घटाकर 400 हजार बैरल प्रति दिन कर दिया है, जबकि शुरुआती अनुमान 1.4 मिलियन था।
5. एशिया: चीन खरीदारी में लौट रहा है
अनुमानों के अनुसार अक्टूबर में चीन का तेल आयात 10 मिलियन बैरल प्रति दिन से अधिक हो जाएगा — मार्च के बाद उच्चतम स्तर। चीनी रिफाइनरियों को अगस्त की शुरुआत में अनुबंधित खेपें मिल रही हैं, जब ब्रेंट 80 डॉलर से नीचे था। चीन में वाणिज्यिक भंडार लगभग 1.19 बिलियन बैरल आँके गए हैं, और आयात बढ़ने पर उनमें कमी रुक सकती है। निर्यातकों के लिए यह माँग का सहारा है। रूसी आपूर्तिकर्ताओं के लिए स्थिति अधिक जटिल है: भारत अधिक सक्रियता से निकट पूर्वी तेल खरीद रहा है, और सितंबर में फारस की खाड़ी के देशों से निर्यात युद्ध-पूर्व स्तर के लगभग 75% तक बहाल हो गया।
6. रूसी तेल और पेट्रोलियम उत्पाद: Urals पर छूट और डीज़ल निर्यात पर प्रतिबंध
रूसी तेल और गैस क्षेत्र के लिए अक्टूबर मिला-जुला रहा। Urals की पूर्ण कीमतें ब्रेंट के साथ बढ़ीं, लेकिन छूट बढ़ती गई। नोवोरोस्सियस्क बंदरगाह पर Suezmax खेपों के लिए छूट 28.85 डॉलर प्रति बैरल तक पहुँच गई — मार्च के बाद उच्चतम स्तर, और माल-भाड़ा दरों ने ऐतिहासिक रिकॉर्ड बनाए। घरेलू पेट्रोलियम उत्पाद बाज़ार में अधिकारी हस्तक्षेपपूर्ण नियमन जारी रखे हुए हैं:
- सभी बाज़ार सहभागियों के लिए पेट्रोल निर्यात पर प्रतिबंध 31 जनवरी 2027 तक लागू है;
- उत्पादकों के लिए डीज़ल ईंधन निर्यात पर प्रतिबंध 31 अक्टूबर को समाप्त हो रहा था। उद्योग के आँकड़ों के अनुसार इसे कोटा के तहत आपूर्ति बनाए रखते हुए 2026 के अंत तक बढ़ाने की योजना है;
- 9 अक्टूबर को रूस और अमेरिका के राष्ट्रपतियों की बातचीत के बाद रूसी डीज़ल पर अमेरिकी प्रतिबंध छह महीनों के लिए, 7 अप्रैल 2027 तक स्थगित कर दिए गए हैं;
- राज्य ड्यूमा ने 2027–2029 के बजट को पहले वाचन में पारित किया है, जिसमें तेल और गैस राजस्व की गणना के लिए तेल की कम आधार कीमत निर्धारित की गई है।
7. यूरोप का गैस बाज़ार: TTF €100 प्रति MWh से ऊपर
यूरोपीय गैस लगभग चार वर्षों के उच्चतम स्तर तक महँगी हो गई। शुक्रवार को TTF हब पर अगले दिन की कीमत लगभग €104 प्रति MWh (लगभग 1204 डॉलर प्रति हजार घन मीटर) तक पहुँच गई, दिसंबर वायदा अनुबंध — लगभग €103। GIE के आँकड़ों के अनुसार 26 अक्टूबर तक EU के भूमिगत गैस भंडार 74.9% (80 अरब घन मीटर) भरे थे, जो पिछले वर्ष के स्तर से काफी कम है। यूरोप एशियाई खरीदारों के साथ LNG खेपों के लिए प्रतिस्पर्धा कर रहा है, और गैज़प्रोम के प्रमुख अलेक्सेई मिलर ने संभावना जताई कि ठंडी सर्दी में चरम कीमतें 2500 डॉलर प्रति हजार घन मीटर तक बढ़ सकती हैं।
8. कोयला और बिजली क्षेत्र: गैस महँगी, कोयला लौट रहा है
महँगी LNG ने एशिया में कोयले की माँग वापस ला दी है। Newcastle ऊर्जा कोयला लगभग 150 डॉलर प्रति टन पर कारोबार कर रहा है — तीन वर्ष के उच्चतम स्तर के करीब, एक वर्ष पहले से 45% अधिक महँगा। ऊर्जा की प्रति इकाई के हिसाब से कोयला LNG से लगभग 80% सस्ता है, इसलिए चीन, जापान और दक्षिण कोरिया चौथी तिमाही में आयात लगभग 20 मिलियन टन बढ़ा सकते हैं। बिजली उत्पादन कंपनियों के लिए इसका अर्थ है ईंधन और बिजली की लागत में वृद्धि, और कोयला निर्यातकों के लिए — साल का मजबूत अंत।
9. नवीकरणीय ऊर्जा और ऊर्जा संक्रमण: COP31 की ओर
नवीकरणीय ऊर्जा के केंद्र में है जलवायु सम्मेलन COP31, जो 9 से 20 नवंबर तक अंताल्या में होगा। तुर्की और ऑस्ट्रेलिया की अध्यक्षता "35 by 35" लक्ष्य को आगे बढ़ा रही है: 2035 तक वैश्विक अंतिम ऊर्जा खपत में बिजली की हिस्सेदारी 35% तक लाना। नवंबर में IEA Renewables 2026 और World Energy Outlook 2026 रिपोर्ट भी प्रस्तुत करेगा। 2026 के ऊर्जा संकट ने ऊर्जा सुरक्षा, विद्युतीकरण और ऊर्जा भंडारण में रुचि बढ़ा दी है।
सप्ताह में बाज़ार सहभागियों को क्या देखना चाहिए
- 1 नवंबर — दिसंबर के उत्पादन पर ओपेक+ का निर्णय और 2027 के कोटा के संकेत;
- 3 नवंबर — अमेरिका में मध्यावधि चुनाव: बाज़ार को उनके बाद ईरान पर हमलों के फिर शुरू होने की आशंका है;
- होर्मुज़ जलडमरूमध्य में जहाज़रानी और सऊदी रिफाइनरियों तथा पाइपलाइनों पर हमले;
- यूरोपीय भूमिगत गैस भंडारों से गैस निकासी और ठंड बढ़ने के साथ TTF की गतिशीलता;
- डीज़ल ईंधन के निर्यात पर रूसी सरकार का अंतिम निर्णय।
नवंबर की शुरुआत में कमोडिटी बाज़ारों को सबसे पहले भू-राजनीति और भंडार की कमी तय कर रही है। निवेशकों तथा तेल और ईंधन कंपनियों के लिए इसका अर्थ है कम से कम साल के अंत तक तेल, गैस, कोयले और पेट्रोलियम उत्पादों की कीमतों में उच्च अस्थिरता।