तेल बाजार: जोखिम प्रीमियम के साथ साप्ताहिक वृद्धि
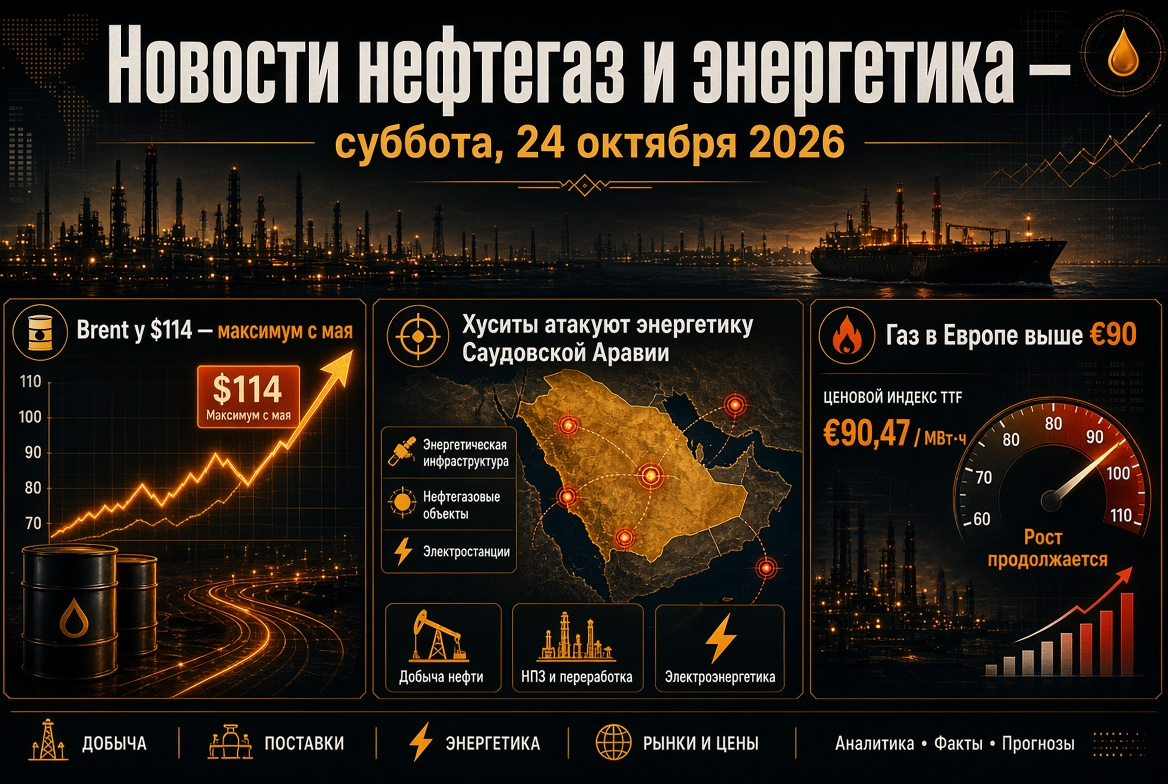
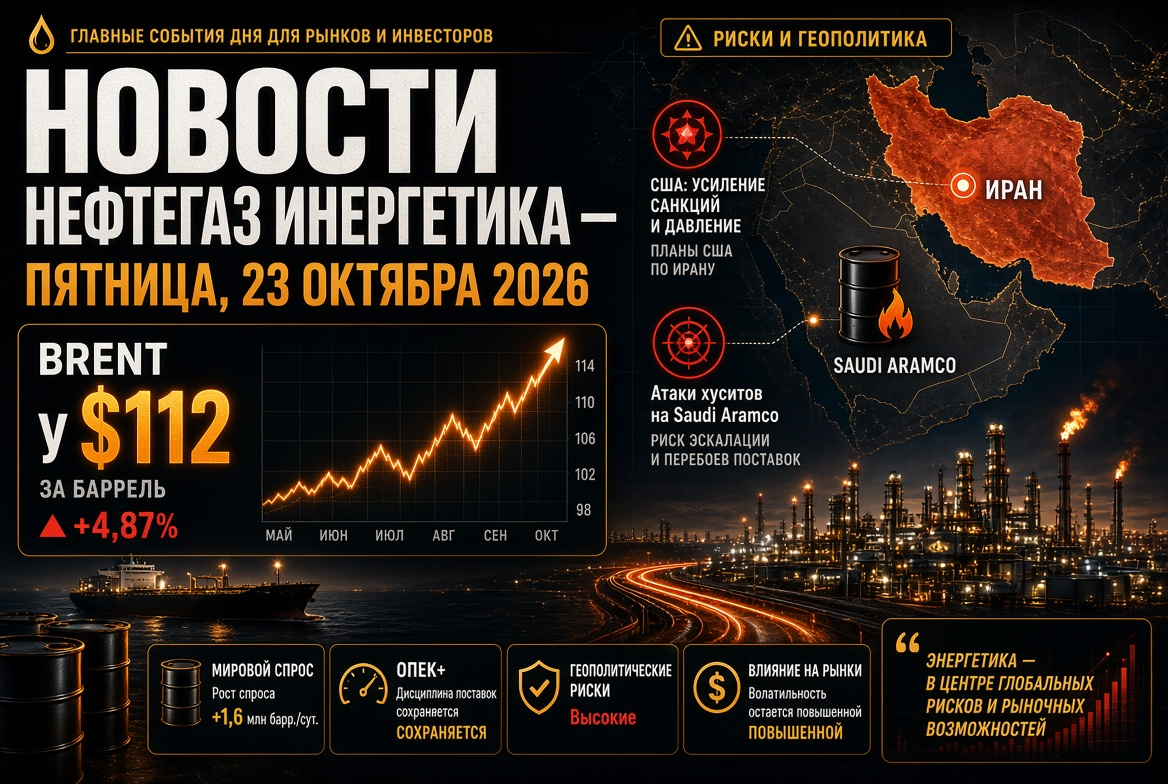
शुक्रवार को तेल की कीमतों में हल्की कमी आई, लेकिन सप्ताह बाजार के लिए सकारात्मक रहा। दिसंबर का ब्रेंट फ्यूचर $105–105.5 प्रति बैरल के बीच व्यापार कर रहा था, जबकि WTI लगभग $97 पर था।
- साप्ताहिक प्रवृत्ति: ब्रेंट ने 1% से कम की वृद्धि की, जबकि WTI में लगभग 6% की वृद्धि हुई।
- अमेरिका में भंडार: 9 अक्टूबर को समाप्त सप्ताह में, व्यापारी भंडारण में 8.5 मिलियन बैरल की कमी आई, जबकि मामूली वृद्धि की उम्मीद थी। यह युद्ध की शुरुआत से सबसे बड़ी कमी है।
- चक्रवातीय कारक: मेक्सिको की खाड़ी में कुछ उत्पादन अस्थायी रूप से बंद कर दिया गया, जिसने अमेरिकी मानक को समर्थन दिया।
- ब्रेंट–WTI स्प्रेड सप्ताह की शुरुआत में $9 से अधिक होने के बाद लगभग $8 प्रति बैरल तक संकुचित हुआ।
ब्रेंट एक साल पहले के मुकाबले लगभग 70% महंगा है। विश्लेषकों का कहना है: बाजार में एक महत्वपूर्ण भू-राजनीतिक प्रीमियम कायम है, और इसे पूरी तरह से हटाने के लिए अमेरिका और ईरान के बीच सहमति आवश्यक है।
होर्मुज जलडमरूमध्य: तेल का प्रवाह पुनर्स्थापित हो रहा है, लेकिन अस्थिरता के साथ
होर्मुज जलडमरूमध्य की स्थिति तेल, एलएनजी और तेल उत्पादों की मूल्य निर्धारण में प्रमुख कारक बनी हुई है।
- कच्चे माल का प्रवाह. 13 अक्टूबर तक के सात दिनों में, जलडमरूमध्य के माध्यम से औसतन लगभग 11.6 मिलियन बैरल प्रति दिन का प्रवाह हुआ — जो युद्ध से पहले के स्तर का लगभग 68% है।
- जल परिवहन. सप्ताह में पासिंग की संख्या 131 तक घट गई। कई कंटेनर शिपिंग लाइनों ने जलडमरूमध्य के चारों ओर अपने मार्गों को पुनर्निर्धारित किया।
- घटनाएँ. GFS Pride कंटेनर जहाज के डूबने के बाद, ओमान की खाड़ी में एक टैंकर में आग लगने की नई रिपोर्ट आई।
- विपरीत संकेत. तेहरान जलडमरूमध्य के बंद होने का दावा कर रहा है, जबकि अमेरिकी सैन्य कमान 19 मिलियन बैरल से अधिक तेल के सुरक्षित रूप से परिवहन की सूचना दे रही है।
ऊंची कीमतें वाणिज्यिक स्पष्टीकरण को भी सहारा देती हैं, यहां तक कि सैन्य खतरों के बावजूद: एशियाई खरीदारों की मांग ने शिपिंग कंपनियों को परिवहन जारी रखने के लिए प्रोत्साहित किया है।
IEA और G7: वर्ष में दूसरा बड़ा भंडार जारी
IEA ने मार्च के समझौते के तहत शेष 100 मिलियन बैरल को बाजार में डालने का निर्णय लिया है, जिसमें 20 मिलियन से अधिक बैरल डीजल शामिल हैं। यह G7 देशों द्वारा 2 अक्टूबर को किए गए चार महीने के लिए भंडार जारी करने के समझौते का निरंतरता है, जिसमें पहले 20 दिनों में डीजल की प्राथमिकता देने का प्रावधान है।
- Europe में डीजल का प्रोसेसिंग मार्जिन घोषणा के बाद लगभग 2% गिर गया।
- कुछ विश्लेषकों का मानना है कि भंडार केवल मध्य डिस्टिलेट्स के बाजार में तनाव को आंशिक रूप से संतुलित करते हैं।
- संयुक्त राज्य अमेरिका "छायादार बेड़े" पर जहाजों के खिलाफ प्रतिबंधों को कम करने पर विचार कर रहा है ताकि रिकॉर्ड चार्टर दरें कम हो सकें।
बंकर ईंधन — नया संकीर्ण खंड
डीजल के अलावा, समुद्री ईंधन की कमी भी बढ़ रही है। विटोल के अनुसार, मध्य पूर्व में संघर्ष ने पार्श्व खाड़ी से बंकर ईंधन की आपूर्ति में लगभग 800,000 बैरल प्रति माह की कमी की है, और रूसी रिफाइनरियों पर हमलों ने प्रति माह 1 मिलियन टन की और कमी की है। बंकरिंग कंपनियों और शिपिंग के लिए, इसका अर्थ है ईंधन की ऊंची कीमतें बनाए रखना।
OPEC+: कोटा स्थिर, उत्पादन लक्ष्यों से नीचे
OPEC+ के सात प्रमुख सदस्य - सऊदी अरब, रूस, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान - ने नवंबर के लिए कोटा में कोई बदलाव नहीं किया है।
- लक्ष्य स्तर: सऊदी अरब के लिए लगभग 10.5 मिलियन बैरल प्रति दिन, रूस के लिए 9.9 मिलियन, और इराक के लिए 4.4 मिलियन।
- अगस्त में गठबंधन के मुख्य उत्पादन का वास्तविक स्तर लगभग 25 मिलियन बैरल प्रति दिन था — जो युद्ध से पहले के स्तर से लगभग 5 मिलियन कम है।
- प्रभावी रूप से 2 मिलियन बैरल प्रति दिन की कटौती जारी है।
- उत्पादन क्षमता के ऑडिट से 2027 के लिए उत्पादन स्तर का निर्धारण होगा।
गठबंधन की अगली बैठक 1 नवंबर को निर्धारित है। OPEC+ का भौतिक तेल बाजार पर प्रभाव अभी सीमित है: खाड़ी में लॉजिस्टिक्स की महत्वपूर्ण भूमिका है।
गैस और एलएनजी: यूरोप सर्दी में भंडार की कमी के साथ प्रवेश कर रहा है
यूरोपीय गैस बाजार वैश्विक ऊर्जा क्षेत्र में सबसे तनावपूर्ण क्षेत्रों में से एक बना हुआ है।
- कीमतें: TTF फ्यूचर्स लगभग €86 प्रति MWh पर व्यापार कर रहे हैं, जो कि पिछले साल के स्तर से लगभग 2.6 गुना अधिक है।
- स्टोरेज: EU में भंडारण 74% भरा है, जबकि पांच साल का मानदंड लगभग 89% है। ब्रुसेल्स ने लक्ष्य को 90% से घटाकर 80% कर दिया है।
- एशिया: JKM संकेतक लगभग $26 प्रति MMBtu पर बनी हुई है, यूरोप और एशिया प्रत्येक एलएनजी खेप के लिए प्रतिस्पर्धा कर रहे हैं।
रूसी ऊर्जा सप्ताह में 'गैस के स्वर्ण युग' की बात हुई: इसे अब केवल संक्रमणीय ईंधन के रूप में नहीं देखा जाता है। SOCAR के 'गैज़प्रोम' से गैस खरीदने का इरादा एक क्षेत्रीय गैस प्रवाह के पुनर्निर्माण का संकेत है।
कोयला: महंगा एलएनजी एशिया में मांग लौटाता है
Newcastle ऊर्जा कोयला लगभग $150 प्रति टन पर व्यापार कर रहा है। अक्टूबर में अधिकतम $152.20 पिछले अक्टूबर 2024 के बाद का सबसे ऊँचा स्तर है, और वार्षिक वृद्धि 40% से अधिक है।
- गुणवत्ता वाला ऊर्जा कोयला प्रमुख एशियाई बाजारों में $20 प्रति MMBtu सस्ता है।
- चीन, जापान और दक्षिण कोरिया का कुल कोयला आयात चौथे तिमाही में लगभग 20 मिलियन टन बढ़ सकता है।
- रूस में, उद्योग के आंकड़ों के अनुसार, 2027 में कोयला कंपनियों के नुकसान लगभग 200 अरब रूबल घट सकते हैं।
ऊर्जा क्षेत्र और नवीकरणीय ऊर्जा: भरोसेमंदता पर जोर
ऊर्जा संकट नवीकरणीय ऊर्जा और बैकअप जनरेशन में निवेश को तेज कर रहा है।
- यूरोप में, ऊर्जा कंपनियां सौर स्टेशनों को एनर्जी स्टोरेज के साथ मिलाकर गैस पर निर्भरता कम कर रही हैं।
- रूस में "गैज़प्रोम एनर्जी होल्डिंग" ने मास्को में 480 मेगावाट तक की नई स्टेशनों की योजना बनाई है, और वितरित जनरेशन को एक आवश्यक उपाय के रूप में चर्चा में लाया गया है।
- 29 अक्टूबर को, IEA ने नवीकरणीय ऊर्जा के लिए 2026 की रिपोर्ट प्रस्तुत करेगा जिसमें नए क्षमता की भविष्यवाणियां शामिल होंगी।
रूस: तेल उत्पाद बाजार, रिफाइनरीज और उत्पादन
रूस का घरेलू ईंधन बाजार सीमाओं और अमेरिका के साथ डीजल सौदे के बीच अल्पकालिक स्थिरता प्रदर्शित कर रहा है।
- रिटेल: औसत पेट्रोल का मूल्य 78.68 रूबल प्रति लीटर, जबकि डीजल का 86.67 रूबल है। वर्ष की शुरुआत से पेट्रोल की कीमत 21.4% और डीजल की 13.5% बढ़ गई है।
- निर्यात: पेट्रोल पर निर्यात पर रोक 31 जनवरी 2027 तक प्रभावी है, जबकि डीजल भोजन पर से हटा दिया गया है।
- डीजल सौदा: अमेरिका और वैश्विक बाजार में अक्टूबर में 300,000 टन, नवंबर में 500,000 टन, दिसंबर में 1 मिलियन टन की डिलीवरी।
- उत्पादन: लायवोज़स्कoye क्षेत्र को परीक्षण-औद्योगिक संचालन में छोड़ा गया है। ऊर्जा मंत्रालय और वित्त मंत्रालय कठिनाई से निकाली गई भंडार के लिए कर रियायतों को समायोजित कर रहे हैं।
तेल भंडारण क्षेत्र के लिए प्रमुख जोखिम - "ऊर्जा युद्धविराम" के बाद रिफाइनरी की स्थिति है: रिफाइनरियों की व्यस्तता सीधे तौर पर ईंधन उत्पादों के निर्यात पर निर्भर करती है।
अगले सप्ताह ऊर्जा शैली के निवेशकों के लिए महत्वपूर्ण बातें
- होर्मुज जलडमरूमध्य: तेल के प्रवाह में वृद्धि जोखिम प्रीमियम को कम कर सकती है, जबकि नए हमले Brent को $110 पर वापस ला सकते हैं।
- IEA के भंडार: मार्केट में डीजल की आपूर्ति की गति क्रैक स्प्रेड्स और रिफाइनरी के मार्जिन को निर्धारित करेगी।
- "छायादार बेड़े" के खिलाफ प्रतिबंध: अमेरिका का आधिकारिक निर्णय चार्टर दरों को कम कर सकता है।
- 21 अक्टूबर को अमेरिका में तेल भंडार पर EIA के आंकड़े।
- रूसी केंद्रीय बैंक की बैठक 23 अक्टूबर को: महंगाई 7.2% तक पहुँच गई है, जो तेल और गैस कंपनियों के शेयरों के आकलन के लिए महत्वपूर्ण है।
- राजनीतिक कैलेंडर: OPEC+ की बैठक 1 नवंबर को और अमेरिका में मध्यम चुनाव 3 नवंबर को।
सप्ताह का निष्कर्ष: वैश्विक तेल, गैस, कोयला और तेल उत्पादों का बाजार संरचनात्मक रूप से कमी में है। रणनीतिक भंडार का प्रावर्तन और नए लॉजिस्टिक ढांचे मूल्य में उतार-चढ़ाव को कम कर रहे हैं, लेकिन खाड़ी से आपूर्ति की अस्थिरता को समाप्त नहीं कर रहे हैं। ऊर्जा बाजार के प्रतिभागियों के लिए मूल्य जोखिमों को हेज करना, आपूर्तियों का विविधीकरण और रिफाइनिंग मार्जिन पर नियंत्रण प्राथमिकता बनी हुई है।