तेल एवं गैस तथा ऊर्जा बाजार की ताजा खबरें: सोमवार, 8 जून 2026: ओपेक+ का निर्णय, तेल, गैस, एलएनजी, रिफाइनरियों, पेट्रोलियम उत्पादों, बिजली, नवीकरणीय ऊर्जा और कोयले की स्थिति
सोमवार, 8 जून 2026, वैश्विक ऊर्जा क्षेत्र के लिए उच्च अस्थिरता के मोड में शुरू हो रहा है। निवेशकों, तेल कंपनियों, रिफाइनरियों, पेट्रोलियम उत्पाद व्यापारियों और गैस बाजार के खिलाड़ियों के लिए मुख्य विषय है: ओपेक+ के औपचारिक उत्पादन कोटा वृद्धि, वास्तविक आपूर्ति की बाधाओं, लॉजिस्टिक्स में तनाव और ईंधन की बढ़ती लागत के बीच संतुलन बनाने का प्रयास। तेल और गैस तथा ऊर्जा की आज की खबरें कई प्रमुख क्षेत्रों पर केंद्रित हैं: तेल, गैस, एलएनजी, बिजली, कोयला, नवीकरणीय ऊर्जा, पेट्रोलियम उत्पाद और रिफाइनिंग।
वैश्विक बाजार में उत्पादकों के कागजी निर्णयों और कच्चे माल की भौतिक उपलब्धता के बीच अंतर बढ़ रहा है। निवेशक अब केवल ब्रेंट और डब्ल्यूटीआई की कीमत पर ही नहीं, बल्कि भंडार, परिवहन मार्गों, रिफाइनरी मार्जिन, ऊर्जा प्रणालियों की स्थिरता और उद्योग, विमानन, डेटा सेंटरों और विकासशील अर्थव्यवस्थाओं से मांग पर भी अधिक ध्यान दे रहे हैं।
ओपेक+ तेल एजेंडे का मुख्य चालक बना हुआ है
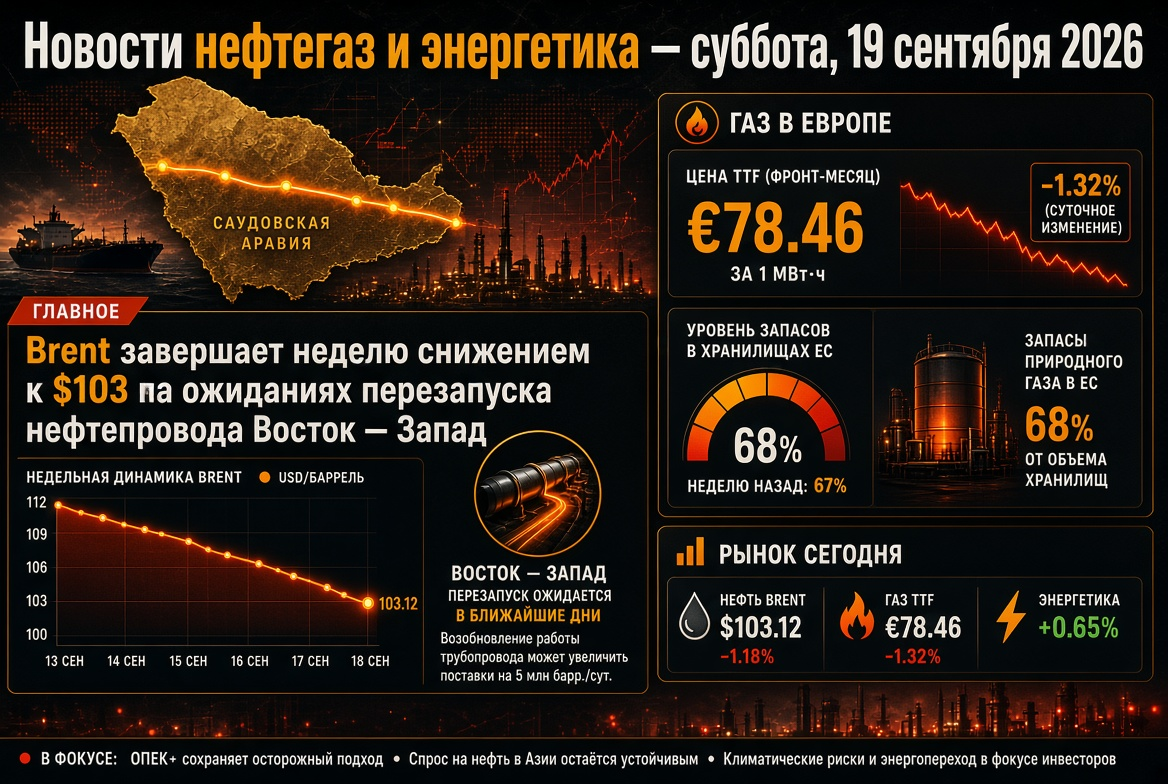
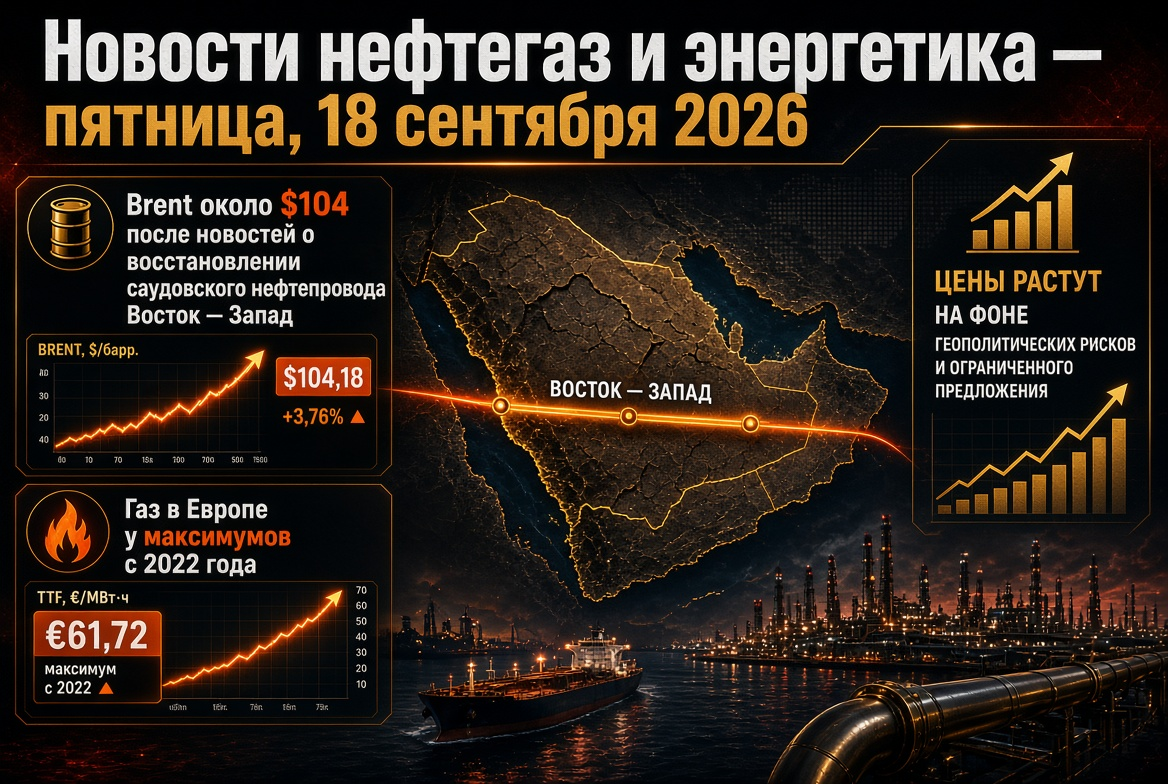
तेल बाजार के लिए केंद्रीय घटना ओपेक+ के सात देशों द्वारा जुलाई के लिए उत्पादन लक्ष्य बढ़ाने का निर्णय है। औपचारिक रूप से, यह वैश्विक बाजार को अतिरिक्त आपूर्ति के साथ समर्थन देने की तत्परता के संकेत के रूप में दिखता है। हालांकि, निवेशकों के लिए दूसरी बात अधिक महत्वपूर्ण है: अतिरिक्त बैरल उपभोक्ताओं तक कितनी जल्दी पहुंच पाएंगे और लॉजिस्टिक्स व्यवधानों और प्रमुख निर्यात क्षेत्रों में प्रतिबंधों के कारण उत्पन्न कमी की भरपाई कर पाएंगे।
तेल और गैस क्षेत्र के लिए इसका मतलब है कि जोखिम प्रीमियम उच्च बना हुआ है। घोषित कोटा वृद्धि के बावजूद, बाजार न केवल उत्पादन की मात्रा का आकलन करेगा, बल्कि टैंकर बेड़े की उपलब्धता, बीमा, बंदरगाह बुनियादी ढांचे की स्थिति, वैकल्पिक पाइपलाइन मार्गों और उत्पादकों की घोषित मापदंडों को पूरा करने की क्षमता का भी आकलन करेगा। परिणामस्वरूप, तेल एक ऐसी संपत्ति बना हुआ है जहां राजनीतिक जोखिम सीधे कच्चे माल, पेट्रोलियम उत्पादों और ऊर्जा कंपनियों के शेयरों की कीमत में तब्दील हो जाता है।
- तेल उत्पादकों के लिए उच्च कीमतों के कारण राजस्व सहायता बनी हुई है;
- रिफाइनरियों के लिए कच्चे माल की आपूर्ति की स्थिरता का महत्व बढ़ गया है;
- उपभोक्ताओं के लिए महंगे डीजल, पेट्रोल और विमानन ईंधन के जोखिम बढ़ गए हैं;
- निवेशकों के लिए अपनी स्वयं की लॉजिस्टिक्स और भंडार तक पहुंच रखने वाली कंपनियों में रुचि बढ़ गई है।
तेल: बाजार आपूर्ति से संबंधित किसी भी संकेत के प्रति संवेदनशील बना हुआ है
वैश्विक तेल बाजार अत्यंत पतले संतुलन के साथ सप्ताह में प्रवेश कर रहा है। एक ओर, बाजार के कुछ हिस्सेदार कीमतों में आपूर्ति के क्रमिक स्थिरीकरण की संभावना को शामिल कर रहे हैं। दूसरी ओर, भौतिक भंडार पहले ही काफी कम हो चुके हैं, और प्रोसेसर उपलब्ध कच्चे माल की खेप के लिए प्रतिस्पर्धा कर रहे हैं। यह एक ऐसी स्थिति पैदा करता है जहां व्यवधानों के बारे में एक मामूली खबर भी ब्रेंट, डब्ल्यूटीआई और क्षेत्रीय किस्मों के बारे में उम्मीदों को नाटकीय रूप से बदल सकती है।
अटलांटिक बेसिन से प्रवाह विशेष रूप से महत्वपूर्ण हैं। अमेरिका, ब्राजील, कनाडा और अन्य आपूर्तिकर्ता कम पड़ती मात्रा के विकल्प के स्रोत के रूप में अतिरिक्त महत्व प्राप्त कर रहे हैं। तेल कंपनियों के लिए, यह उच्च निर्यात मार्जिन की एक खिड़की खोलता है, लेकिन साथ ही घरेलू भंडार पर बोझ बढ़ाता है। ऐसे माहौल में, बाजार भंडार के आंकड़ों, रिफाइनरी क्षमता उपयोग, कच्चे तेल के निर्यात और किस्मों के बीच स्प्रेड की गतिशीलता पर बारीकी से नजर रखेगा।
वैश्विक निवेशकों के लिए मुख्य निष्कर्ष सरल है: तेल अभी भी न केवल एक कमोडिटी एसेट है, बल्कि वैश्विक अर्थव्यवस्था की स्थिरता का एक संकेतक भी है। यदि कीमतें बहुत लंबे समय तक ऊंचे स्तर पर बनी रहती हैं, तो दबाव मुद्रास्फीति, परिवहन लागत, उपभोक्ता मांग और प्रमुख केंद्रीय बैंकों की मौद्रिक नीति पर स्थानांतरित हो जाएगा।
रिफाइनरियां और पेट्रोलियम उत्पाद: रिफाइनिंग मार्जिन सबसे मजबूत विषयों में से एक बना हुआ है
पेट्रोलियम उत्पादों के बाजार में तनाव बना हुआ है। रिफाइनरियों को महंगे कच्चे माल, अस्थिर आपूर्ति और मध्यम डिस्टिलेट की उच्च मांग का सामना करना पड़ रहा है। डीजल, विमानन ईंधन, पेट्रोल और फर्नेस ऑयल तेल की कीमत के केवल व्युत्पन्न नहीं रह गए हैं, बल्कि वैश्विक ऊर्जा में कमी के स्वतंत्र संकेतक बन गए हैं।
रिफाइनरों के लिए वर्तमान स्थिति मिश्रित है। एक ओर, उच्च क्रैक स्प्रेड रिफाइनरी लाभप्रदता का समर्थन करते हैं। दूसरी ओर, कच्चे माल की कमी, आपूर्ति में व्यवधान और परिचालन खर्चों में वृद्धि उत्पादन बढ़ाने की क्षमता को सीमित करती है। विमानन ईंधन विशेष रूप से संवेदनशील बना हुआ है: यूरोप में अभी तक बड़े पैमाने पर कमी दर्ज नहीं की गई है, लेकिन उच्च कीमतें पहले से ही हवाई परिवहन की अर्थव्यवस्था को प्रभावित कर रही हैं और लाभहीन मार्गों में कटौती का कारण बन सकती हैं।
ईंधन कंपनियों और पेट्रोलियम उत्पादों के थोक खरीदारों के लिए, इसका मतलब है कि खरीद मूल्य, लॉजिस्टिक्स और डिलीवरी समय पर सख्त नियंत्रण की आवश्यकता है। सबसे अधिक लचीले वे खिलाड़ी होंगे जिनकी कई आपूर्तिकर्ताओं तक पहुंच है, वे क्षेत्रों के बीच जल्दी से स्विच कर सकते हैं, और न्यूनतम के बजाय बफर परिदृश्य के अनुसार भंडार का प्रबंधन करते हैं।
गैस और एलएनजी: ऊर्जा सुरक्षा अल्पकालिक कीमत से अधिक महत्वपूर्ण है
गैस बाजार तेल के बाद ध्यान का दूसरा सबसे महत्वपूर्ण केंद्र बना हुआ है। यूरोप आपूर्ति विविधीकरण, एलएनजी, विश्वसनीय स्रोतों से पाइपलाइन गैस और भंडारण भरने पर दांव लगाना जारी रखता है। साथ ही, तरलीकृत प्राकृतिक गैस की लचीली खेप के लिए एशिया के साथ प्रतिस्पर्धा मूल्य में तेज उतार-चढ़ाव का जोखिम बनाए रखती है।
गैस कंपनियों और निवेशकों के लिए, प्रमुख प्रवृत्ति एलएनजी बुनियादी ढांचे में पूंजीगत व्यय में वृद्धि है। वैश्विक ऊर्जा क्षेत्र गैस को न केवल एक संक्रमणकालीन ईंधन के रूप में, बल्कि ऊर्जा सुरक्षा के एक उपकरण के रूप में भी देख रहा है। अमेरिका, कतर और अन्य क्षेत्रों में नए निर्यात प्रोजेक्ट रणनीतिक संपत्ति बन रहे हैं, क्योंकि वे उपभोक्ता देशों को एक मार्ग या एक आपूर्तिकर्ता पर निर्भरता कम करने की अनुमति देते हैं।
हालांकि, गैस कोई सरल समाधान नहीं देती है। एलएनजी के लिए दीर्घकालिक अनुबंध, टर्मिनल, बेड़ा, रीगैसिफिकेशन क्षमता और विकसित नेटवर्क की आवश्यकता होती है। इसलिए, सीमित बुनियादी ढांचे वाले देशों को समानांतर रूप से कोयला, नवीकरणीय ऊर्जा, परमाणु ऊर्जा और ऊर्जा बचत उपायों का उपयोग करने के लिए मजबूर होना पड़ता है।
बिजली: डेटा सेंटर, उद्योग और गर्मी नेटवर्क पर भार बढ़ा रहे हैं
बिजली क्षेत्र वैश्विक ऊर्जा क्षेत्र के सबसे तेजी से बदलते हिस्सों में से एक बन गया है। डेटा सेंटर, कृत्रिम बुद्धिमत्ता, क्रिप्टोमाइनिंग, एयर कंडीशनिंग और उद्योग के विद्युतीकरण की वृद्धि नेटवर्क पर भार बढ़ा रही है। निवेशकों के लिए, इसका मतलब है कि ऊर्जा बुनियादी ढांचा तेल या गैस निष्कर्षण से कम महत्वपूर्ण नहीं होता जा रहा है।
सबसे कमजोर बिंदु वे ऊर्जा प्रणालियां हैं जहां बड़े उपभोक्ताओं की तीव्र वृद्धि और अपर्याप्त बिजली आरक्षित क्षमता है। डेटा सेंटर और माइनिंग सुविधाएं भारी मात्रा में बिजली की खपत कर सकती हैं, और उनके अचानक डिस्कनेक्ट होने से ग्रिड संतुलन के लिए तकनीकी जोखिम पैदा हो सकते हैं। इसलिए, ऊर्जा प्रणाली संचालक कनेक्शन, वोल्टेज में उतार-चढ़ाव के प्रति सहनशीलता और पीक आवर्स के दौरान बड़े औद्योगिक उपभोक्ताओं के व्यवहार के लिए आवश्यकताओं को सख्त कर रहे हैं।
बिजली कंपनियों के लिए, यह नेटवर्क, ऊर्जा भंडारण, गैस जनरेशन, परमाणु परियोजनाओं और हाइब्रिड सिस्टम में निवेश के अवसर खोलता है। निवेशकों के लिए, न केवल टैरिफ महत्वपूर्ण हैं, बल्कि बढ़ती मांग की स्थितियों में नेटवर्क विश्वसनीयता सुनिश्चित करने की कंपनी की क्षमता भी महत्वपूर्ण है।
नवीकरणीय ऊर्जा और भंडारण: वृद्धि जारी है, लेकिन बुनियादी ढांचे की बाधाएं अधिक ध्यान देने योग्य हो रही हैं
नवीकरणीय ऊर्जा वैश्विक ऊर्जा में पूंजीगत व्यय की सबसे बड़ी दिशाओं में से एक बनी हुई है। सौर जनरेशन, पवन ऊर्जा, बैटरी भंडारण और नेटवर्क आधुनिकीकरण को महंगे जीवाश्म संसाधनों की पृष्ठभूमि में समर्थन मिलता रहता है। लेकिन बाजार अधिक परिपक्व हो रहा है: निवेशक अब केवल स्थापित क्षमता का ही नहीं, बल्कि नेटवर्क से कनेक्शन, भंडारण लागत, तांबे, लिथियम, एल्युमीनियम की उपलब्धता और परियोजनाओं के कार्यान्वयन की समयसीमा का भी आकलन कर रहे हैं।
नवीकरणीय ऊर्जा की मुख्य समस्या मांग नहीं, बल्कि एकीकरण है। ऊर्जा प्रणाली में जितनी अधिक सौर और पवन जनरेशन आती है, भंडारण, लचीली क्षमता और पीक लोड प्रबंधन की आवश्यकता उतनी ही अधिक होती है। इसलिए, बैटरी निर्माता, नेटवर्क ऑपरेटर और संतुलन के लिए सॉफ्टवेयर डेवलपर निवेश एजेंडे का एक महत्वपूर्ण हिस्सा बन रहे हैं।
वैश्विक बाजार के लिए इसका मतलब है कि ऊर्जा परिवर्तन तुरंत तेल, गैस और कोयले को रद्द नहीं करता है, बल्कि एक अधिक जटिल संरचना बनाता है: पारंपरिक संसाधन विश्वसनीयता सुनिश्चित करते हैं, नवीकरणीय ऊर्जा आयात पर निर्भरता कम करती है, और भंडारण और नेटवर्क नई ऊर्जा के कनेक्टिंग तत्व बन जाते हैं।
कोयला: ऊर्जा सुरक्षा के उपकरण के रूप में वापसी, लेकिन दीर्घकालिक पसंदीदा के रूप में नहीं
कोयला फिर से चर्चा के केंद्र में है, खासकर एशिया और अमेरिका में। गैस की उच्च कीमतें, एलएनजी आपूर्ति के जोखिम और बिजली की गर्मियों की मांग में वृद्धि कई देशों को कोयला जनरेशन को अपने ऊर्जा मिश्रण में अधिक समय तक बनाए रखने के लिए मजबूर कर रही है। विकासशील अर्थव्यवस्थाओं के लिए, कोयला बेस लोड पावर का एक सस्ता और प्रबंधनीय स्रोत बना हुआ है।
हालांकि, दीर्घकालिक निवेश तस्वीर जटिल बनी हुई है। यूरोप में, कोयला नवीकरणीय ऊर्जा, गैस, परमाणु ऊर्जा और नेटवर्क समाधानों को रास्ता दे रहा है। एशिया में मांग अधिक स्थिर है, लेकिन यह तेजी से चीन और भारत के घरेलू उत्पादन पर निर्भर करती है, न कि केवल समुद्री आयात पर। यह कोयला कंपनियों के लिए निर्यात बाजारों की पूर्वानुमेयता को कम करता है।
निवेशकों के लिए, कोयला आज एक सार्वभौमिक दीर्घकालिक दांव के बजाय ऊर्जा सुरक्षा की एक सामरिक कहानी है। उच्च कीमतें उत्पादकों के नकदी प्रवाह का समर्थन कर सकती हैं, लेकिन नियामक, पर्यावरणीय और बुनियादी ढांचे के जोखिम महत्वपूर्ण बने हुए हैं।
ऊर्जा क्षेत्र का कॉर्पोरेट सेक्टर: लॉजिस्टिक्स, भंडार और लचीलापन रखने वाली कंपनियां जीतती हैं
तेल और गैस तथा ऊर्जा क्षेत्र की कॉर्पोरेट खबरें एक सामान्य प्रवृत्ति दिखाती हैं: बड़ी कंपनियां अपनी संपत्ति संरचना की समीक्षा कर रही हैं, बुनियादी उत्पादन, रिफाइनिंग, गैस, एलएनजी और स्थायी बिजली पर ध्यान केंद्रित कर रही हैं। महंगी पूंजी और भू-राजनीतिक जोखिमों की स्थितियों में, बाजार अस्पष्ट रणनीतियों के लिए भुगतान करने को कम इच्छुक है और समझने योग्य नकदी प्रवाह पीढ़ी को अधिक महत्व देता है।
सबसे मजबूत स्थिति उन कंपनियों को मिलती है जिनके पास निम्नलिखित लाभ हैं:
- स्थिर क्षेत्रों में स्वयं का तेल और गैस उत्पादन;
- निर्यात बुनियादी ढांचे और वैकल्पिक मार्गों तक पहुंच;
- उच्च रिफाइनिंग गहराई वाली आधुनिक रिफाइनरियां;
- पेट्रोलियम उत्पादों की लॉजिस्टिक्स पर नियंत्रण;
- तेल, गैस, बिजली और नवीकरणीय ऊर्जा के बीच विविधीकरण;
- कम ऋण बोझ और स्थायी मुक्त नकदी प्रवाह।
ईंधन कंपनियों, व्यापारियों और औद्योगिक खरीदारों के लिए, इसका मतलब है कि आपूर्ति श्रृंखला एक रणनीतिक लाभ बन रही है। कीमत महत्वपूर्ण है, लेकिन वर्तमान बाजार में, संसाधन की उपलब्धता, आपूर्ति की गारंटी और प्रतिपक्ष की वित्तीय स्थिरता को समान महत्व मिलता है।
8 जून 2026 को निवेशक को किस पर ध्यान देना चाहिए
निवेशकों के लिए मुख्य निष्कर्ष: वैश्विक ऊर्जा क्षेत्र संरचनात्मक पुनर्गठन के चरण में है, जहां तेल और पेट्रोलियम उत्पादों की अल्पकालिक कमी गैस, बिजली, नेटवर्क, भंडारण और नवीकरणीय ऊर्जा में दीर्घकालिक निवेश वृद्धि के साथ संयुक्त है। सोमवार, 8 जून 2026 की तेल और गैस तथा ऊर्जा की खबरें दिखाती हैं कि बाजार का मूल्यांकन अब केवल ब्रेंट की कीमत के माध्यम से नहीं किया जा सकता है। व्यापक रूप से देखना आवश्यक है: लॉजिस्टिक्स, भंडार, रिफाइनरियां, गैस भंडारण, एलएनजी अनुबंध, कोयला जनरेशन, बिजली ग्रिड की स्थिरता और सबसे बड़ी ऊर्जा कंपनियों के पूंजीगत व्यय।
दिन के फोकस में: कोटा पर ओपेक+ का निर्णय, तेल की वास्तविक उपलब्धता, रिफाइनिंग मार्जिन, डीजल और विमानन ईंधन की लागत, यूरोप और एशिया में गैस बाजार की स्थिति, साथ ही डेटा सेंटर और गर्मियों की मांग के कारण बिजली पर भार। रूढ़िवादी निवेशकों के लिए, मजबूत बैलेंस शीट, विविध संसाधन आधार और बुनियादी ढांचे पर नियंत्रण वाली कंपनियां सबसे आकर्षक दिखती हैं। अधिक जोखिम भरी रणनीतियों के लिए, रिफाइनरियां, एलएनजी प्रोजेक्ट, नेटवर्क उपकरण निर्माता, ऊर्जा भंडारण और बिजली की मांग में वृद्धि से लाभान्वित होने वाली कंपनियां रुचिकर हो सकती हैं।
ऊर्जा बाजार सामान्यीकरण के कोई संकेत नहीं होने के साथ एक नए सप्ताह में प्रवेश कर रहा है। इसके विपरीत, तेल, गैस, बिजली, नवीकरणीय ऊर्जा, कोयला और पेट्रोलियम उत्पाद एक एकल निवेश तस्वीर में तेजी से जुड़ रहे हैं, जहां विजेता सबसे बड़े नहीं, बल्कि सबसे लचीले और बुनियादी ढांचे से संरक्षित वैश्विक ऊर्जा क्षेत्र के खिलाड़ी बन रहे हैं।