तेल एवं गैस तथा ऊर्जा समाचार 31 अक्टूबर 2026 के अनुसार दर्शाते हैं कि वैश्विक ईंधन एवं ऊर्जा परिसर (तेल-गैस-ऊर्जा क्षेत्र) बहुत ऊँची कीमतों के साथ सर्दी का सामना कर रहा है। ब्रेंट कच्चा तेल 110 डॉलर प्रति बैरल से ऊपर बना हुआ है, होर्मुज़ जलडमरूमध्य में टैंकरों पर हमले जारी हैं। यूरोपीय गैस 2022 के बाद पहली बार 100 यूरो प्रति MWh तक महँगी हुई है, और ओपेक+ दिसंबर के कोटा पर चर्चा की तैयारी कर रहा है। नीचे सप्ताह की कमोडिटी और ऊर्जा बाज़ार की मुख्य घटनाएँ तथा निवेशकों, तेल और ईंधन कंपनियों के लिए उनका अर्थ दिया गया है।
तेल-गैस-ऊर्जा बाज़ारों में सप्ताह के प्रमुख आँकड़े
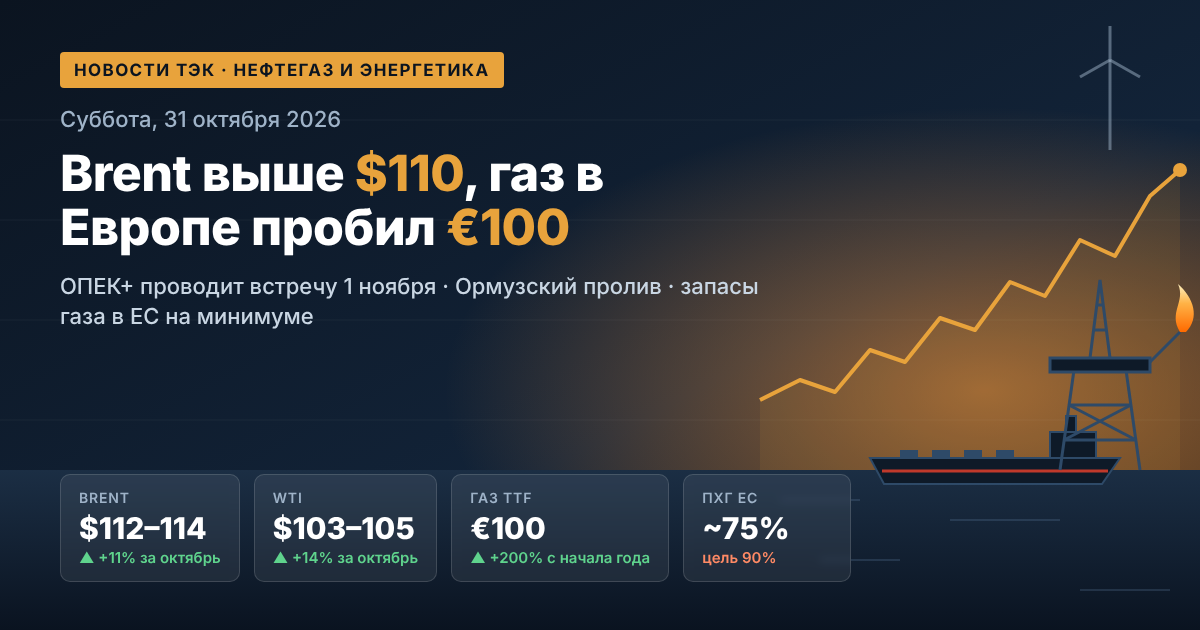
- ब्रेंट कच्चा तेल (जनवरी वायदा): 112–114 डॉलर प्रति बैरल, शुक्रवार को दिन के दौरान 114.06 डॉलर तक पहुँचा।
- WTI: लगभग 103–105 डॉलर प्रति बैरल, ब्रेंट के साथ अंतर घटकर लगभग 9 डॉलर रह गया।
- अक्टूबर में वृद्धि: ब्रेंट लगभग 11% और WTI लगभग 14% महँगा हुआ।
- TTF गैस: लगभग 100 यूरो प्रति MWh, वर्ष की शुरुआत से कीमत 200% से अधिक बढ़ी।
- यूरोपीय संघ के भंडारण में गैस भंडार: लगभग 75%, जबकि 1 नवंबर तक सामान्य लक्ष्य 90% है।
तेल बाज़ार: भू-राजनीतिक प्रीमियम फिर बढ़ रहा है
गुरुवार शाम को तेल कीमतें गिरीं: बाज़ार ने मध्य पूर्व संघर्ष के राजनयिक समाधान के नए प्रयासों पर प्रतिक्रिया दी, और ब्रेंट लगभग 110 डॉलर तक नीचे आया। शुक्रवार सुबह होर्मुज़ जलडमरूमध्य में एक टैंकर पर हमले की खबर के बाद कीमतों ने गिरावट की भरपाई की। निवेशकों ने देखा कि कच्चे माल की आपूर्ति को खतरा टला नहीं है।
स्थिति विरोधाभासी है। मध्य पूर्व से तेल निर्यात युद्ध-पूर्व स्तर के लगभग 80% तक बहाल हो गया है, और होर्मुज़ जलडमरूमध्य से प्रवाह बढ़कर 10.9 मिलियन बैरल प्रतिदिन हो गया है। साथ ही, अक्टूबर की शुरुआत से जलडमरूमध्य और आसपास के जलक्षेत्र में जहाज़ों पर 28 से अधिक हमले दर्ज किए गए हैं। इसलिए बाज़ार में भौतिक कच्चा माल अधिक है, लेकिन जोखिम प्रीमियम ऊँचा बना हुआ है।
आने वाले सप्ताहों में तेल को क्या प्रभावित करेगा
- अमेरिका और ईरान के बीच अप्रत्यक्ष वार्ता की प्रगति, तथा रियाद और तेहरान के संपर्क।
- होर्मुज़ जलडमरूमध्य में नौवहन की सुरक्षा और टैंकरों के बीमा की लागत।
- इज़राइल में संसदीय चुनाव और अमेरिका में चुनाव, जिनके कारण अस्थिरता बढ़ सकती है।
- माँग पूर्वानुमानों में संशोधन: ओपेक ने 2026 में वैश्विक तेल खपत की वृद्धि का अनुमान पिछले 1.4 मिलियन बैरल प्रतिदिन से घटाकर 0.4 मिलियन बैरल प्रतिदिन कर दिया है।
ओपेक+: 1 नवंबर की बैठक और 2027 के कोटा की तैयारी
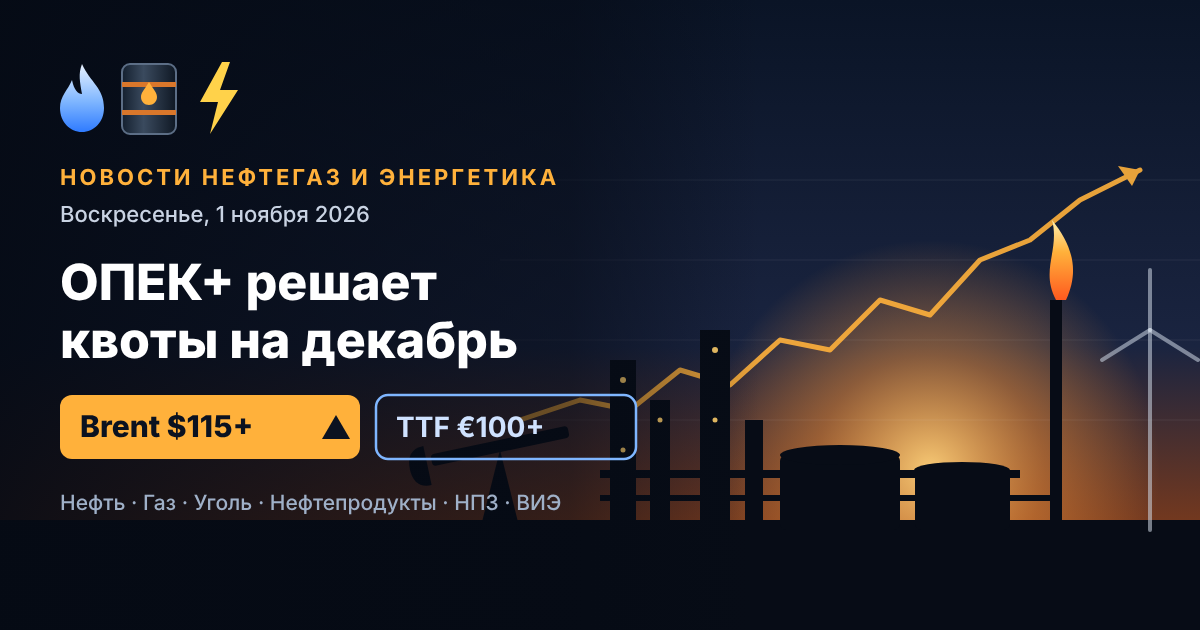
रविवार, 1 नवंबर को ओपेक+ के सात प्रमुख देश ऑनलाइन बैठक करेंगे: सऊदी अरब, रूस, इराक, कुवैत, कज़ाखस्तान, अल्जीरिया और ओमान। बाज़ार को उम्मीद है कि दिसंबर के लिए उत्पादन के लक्ष्य स्तर नहीं बदलेंगे। वर्तमान लक्ष्य:
- सऊदी अरब — 10.5 मिलियन बैरल प्रतिदिन;
- रूस — 9.9 मिलियन बैरल प्रतिदिन;
- इराक — 4.4 मिलियन बैरल प्रतिदिन;
- कुवैत — 2.7 मिलियन बैरल प्रतिदिन;
- कज़ाखस्तान — 1.6 मिलियन बैरल प्रतिदिन;
- अल्जीरिया — 1.0 मिलियन बैरल प्रतिदिन, ओमान — 0.8 मिलियन बैरल प्रतिदिन।
सितंबर में गठबंधन ने 2023 के 1.65 मिलियन बैरल प्रतिदिन के स्वैच्छिक कटौती को पूरी तरह बाज़ार में वापस ला दिया था, लेकिन व्यवहार में इनमें से अधिकांश मात्रा बाज़ार में नहीं आई। अगस्त में सात देशों ने लगभग 25 मिलियन बैरल प्रतिदिन का उत्पादन किया — युद्ध से पहले की तुलना में लगभग 5 मिलियन बैरल प्रतिदिन कम। वर्ष के अंत तक 2022 की लगभग 2 मिलियन बैरल प्रतिदिन की कटौती अभी भी लागू है। निवेशकों के लिए मुख्य विषय सदस्यों की उत्पादन क्षमता का आकलन है: इसी पर 2027 के आधार स्तर और कोटा निर्भर करते हैं। पूर्ण मंत्रिस्तरीय बैठक 29 नवंबर को निर्धारित है।
गैस और एलएनजी: यूरोप न्यूनतम भंडार के साथ सर्दी में प्रवेश कर रहा है
यूरोप का गैस बाज़ार इस समय वैश्विक ऊर्जा क्षेत्र में तनाव का मुख्य क्षेत्र है। 28 अक्टूबर को TTF वायदा 2022 के बाद पहली बार 100 यूरो प्रति MWh से ऊपर गया, और शुक्रवार तक कीमत इस स्तर के आसपास स्थिर रही। मुख्य कारण:
- एलएनजी की कमी: कतर नवंबर के अंत तक फोर्स मेज्योर स्थिति में है, फारस की खाड़ी क्षेत्र से आपूर्ति आंशिक रूप से अवरुद्ध है।
- भंडारण में कम भंडार: यूरोपीय संघ में लगभग 75%, जर्मनी में लगभग 61%। वर्ष के इस समय के लिए यह अब तक का न्यूनतम स्तर है।
- एशिया के साथ एलएनजी खेप के लिए प्रतिस्पर्धा: अक्टूबर के मध्य में यूरोपीय पुनर्गैसीकरण टर्मिनल औसतन केवल 37% भरे थे।
यूरोपीय नियामक ACER के अनुमान के अनुसार, युद्ध ने यूरोपीय संघ के गैस आयात व्यय को 18–33 अरब यूरो तक बढ़ा दिया है। ENTSOG चेतावनी देता है: यदि एलएनजी की कमी बनी रही, तो सर्दी के अंत तक भंडारण 30% से नीचे गिर सकता है। यूरोपीय TTF और अमेरिकी Henry Hub (लगभग 3 डॉलर प्रति MMBtu) के बीच अंतर लगभग 27 डॉलर प्रति MMBtu तक बढ़ गया है। इससे अमेरिकी एलएनजी का निर्यात बहुत लाभदायक हो जाता है।
विद्युत ऊर्जा और नवीकरणीय ऊर्जा: संकट ऊर्जा संक्रमण को तेज़ कर रहा है
महँगी गैस तुरंत बिजली को भी महँगी बनाती है: थोक बाज़ार में चरम भार के घंटों में कीमत आमतौर पर गैस-आधारित बिजली संयंत्र तय करते हैं। कई क्षेत्रों में सरकारों ने ऊर्जा बचत के आपातकालीन उपाय पहले ही लागू कर दिए हैं।
साथ ही, संकट नवीकरणीय ऊर्जा के विकास को बढ़ावा दे रहा है। IEA के पूर्वानुमान के अनुसार, 2026 में नवीकरणीय ऊर्जा पहली बार कोयले से आगे निकल जाएगी और दुनिया में बिजली का सबसे बड़ा स्रोत बन जाएगी। सौर ऊर्जा उत्पादन लगभग 600 TWh बढ़ेगा, और सौर उत्पादन पवन ऊर्जा से आगे निकलकर जलविद्युत के बाद मात्रा के आधार पर दूसरा सबसे बड़ा नवीकरणीय स्रोत बन जाएगा। यूरोप और एशिया के ऊर्जा आयातकों के लिए नवीकरणीय ऊर्जा पर अपना उत्पादन तेजी से ऊर्जा सुरक्षा का प्रश्न बनता जा रहा है।
कोयला: महँगी गैस माँग को सहारा दे रही है
लगभग 100 यूरो प्रति MWh की गैस कीमत पर यूरोप और एशिया की ऊर्जा कंपनियाँ अक्सर गैस के बजाय कोयला चुनती हैं। इससे ऊर्जा कोयले की माँग को सहारा मिलता है, विशेष रूप से एशियाई आयातकों में, जो यूरोप के साथ एलएनजी के लिए प्रतिस्पर्धा करते हैं। दूसरी ओर, काला सागर मार्ग अभी भी नौवहन के लिए जोखिम भरे हैं, जिससे कुछ आपूर्तिकर्ताओं के लिए लॉजिस्टिक्स कठिन हो जाता है। कुल मिलाकर, कोयला बाज़ार गैस की स्थिति पर निर्भर बना हुआ है: जब तक गैस महँगी है, कोयले की माँग स्थिर बनी रहती है।
रूसी तेल: आय बजट लक्ष्यों से अधिक
रूसी तेल एवं गैस क्षेत्र के लिए ऊँची वैश्विक कीमतों का अर्थ अतिरिक्त आय है। अक्टूबर के पहले तीन सप्ताह में कंपनियों को Urals के लिए औसतन लगभग 8.7 हज़ार रूबल (103.4 डॉलर) प्रति बैरल मिला — सितंबर की तुलना में 11% अधिक, और बजट में निर्धारित स्तर (बजट लक्ष्य — 59 डॉलर प्रति बैरल) से लगभग 60% अधिक।
लेकिन लागतें भी बढ़ रही हैं:
- बाल्टिक बंदरगाहों पर Dated Brent के मुकाबले Urals का छूट लगभग 21 डॉलर प्रति बैरल तक बढ़ गया, क्योंकि भारतीय बाज़ार में मध्य पूर्व के तेल के साथ प्रतिस्पर्धा है;
- बाल्टिक और काला सागर बंदरगाहों से भारत तक Suezmax और Aframax टैंकरों का मालभाड़ा रिकॉर्ड 27–32 डॉलर प्रति बैरल तक बढ़ गया;
- काला सागर क्षेत्र में नौवहन उल्लेखनीय रूप से अधिक जोखिम भरा हो गया है, वहाँ जहाज़ों का बीमा करना अधिक महँगा है।
पेट्रोलियम उत्पाद और रिफाइनरियाँ: रूसी ईंधन बाज़ार प्रशासनिक नियंत्रण में
रूस में घरेलू पेट्रोलियम उत्पाद बाज़ार नियामकों के ध्यान में बना हुआ है। 1 अगस्त 2026 से 31 जनवरी 2027 तक पेट्रोल, डीज़ल और जहाज़ी ईंधन के निर्यात पर प्रतिबंध है। सेंट पीटर्सबर्ग एक्सचेंज में कीमतों की वृद्धि प्रति दिन 0.01% के कदम तक सीमित है। 22 अक्टूबर को देश के यूरोपीय भाग में Ai-95 पेट्रोल सूचकांक 13.4% गिरकर 69.7 हज़ार रूबल प्रति टन हो गया।
नियामक किन उपायों पर विचार कर रहे हैं
- उन प्रतिभागियों के लिए एक्सचेंज ट्रेडिंग तक पहुँच सीमित करना जो अधिक कीमतों पर बोलियाँ लगाते हैं।
- स्वतंत्र ट्रेडरों और एक्सचेंज में स्वचालित खरीद पर नियंत्रण कड़ा करना।
- FAS और ऊर्जा मंत्रालय के साथ मिलकर थोक कीमतों को स्थिर करने के दीर्घकालिक तंत्र विकसित करना।
खुदरा में अक्टूबर के मध्य में पेट्रोल का औसत लीटर लगभग 78.7 रूबल, Ai-95 लगभग 81 रूबल था। रिफाइनरियों और स्वतंत्र पेट्रोल पंपों के मार्जिन पर दबाव बना हुआ है।
निवेशकों और तेल-गैस-ऊर्जा बाज़ार के प्रतिभागियों के लिए संभावनाएँ
2 नवंबर से शुरू होने वाला सप्ताह वैश्विक ईंधन एवं ऊर्जा परिसर के लिए इस वर्ष के सबसे महत्वपूर्ण सप्ताहों में से एक हो सकता है। किन बातों पर नज़र रखनी चाहिए:
- 1 नवंबर को ओपेक+ बैठक के नतीजे और 2027 के कोटा पर संकेत।
- मध्य पूर्व वार्ता: यदि युद्धविराम होता है, तो ब्रेंट 10–15 डॉलर तक भू-राजनीतिक प्रीमियम जल्दी खो सकता है।
- नवंबर में यूरोप का मौसम: इस पर निर्भर करता है कि गैस भंडार कितनी तेज़ी से खर्च होंगे और गैस तथा बिजली की कीमतें कैसे व्यवहार करेंगी।
- अमेरिका और इज़राइल में चुनाव, जो कमोडिटी बाज़ारों में उतार-चढ़ाव बढ़ा सकते हैं।
कुल मिलाकर, तेल, गैस और बिजली कमी और उच्च अस्थिरता के दौर में बने हुए हैं। उत्पादन और निर्यात करने वाली कंपनियों के लिए इससे अतिरिक्त आय मिलती है, जबकि आयातकों, तेल शोधन और ऊर्जा-गहन उद्योग के लिए इसका अर्थ बढ़ती लागत और जोखिम हैं।