विश्व ऊर्जा बाजार का अवलोकन: तेल, गैस, बिजली, कोयला और नवीकरणीय ऊर्जा 9 सितंबर 2026
दिन का मुख्य विषय: होर्मुज जलडमरूमध्य पर अपरिवर्तनीय बिंदु
पूर्ण कच्चे माल के क्षेत्र का केंद्रीय चालक होर्मुज जलडमरूमध्य के चारों ओर स्थिति में वृद्धि बनी हुई है—एक समुद्री गलियारा, जिसके माध्यम से संकट से पहले विश्व के तेल के लगभग एक-पंचम भाग की आपूर्ति होती थी। सितंबर में अमेरिका द्वारा जलडमरूमध्य क्षेत्र में लक्षित ठिकानों पर हमलों के बाद, तेहरान ने जवाबी कार्रवाई की बात की और शिपिंग में पूर्ण रोक लगाने की धमकी दी, साथ ही जलडमरूमध्य के बाहर "प्रतिबंधित क्षेत्र" बनाने की घोषणा की, जिसका सीधा प्रभाव टैंकर शिपमेंट के बीमा पर पड़ेगा।
वास्तविक स्थिति पहले ही गंभीर है। शिपिंग ट्रैकिंग के अनुमानों के अनुसार, पिछले दस दिनों में जलडमरूमध्य से औसतन केवल लगभग दस कच्चे माल वाले जहाज प्रतिदिन गुजर रहे हैं। 2026 की दूसरी तिमाही में कच्चे तेल और पेट्रोलियम तरल पदार्थों का परिवहन औसतन लगभग 4.9 मिलियन बैरल प्रति दिन था, जो 2025 की चौथी तिमाही में 21.6 मिलियन बैरल/दिन था। विश्व समग्र भंडार दूसरी तिमाही में लगभग 4.2 मिलियन बैरल/दिन कम हुआ, और तीसरी तिमाही में अतिरिक्त 3.8 मिलियन बैरल/दिन की कमी की उम्मीद है।
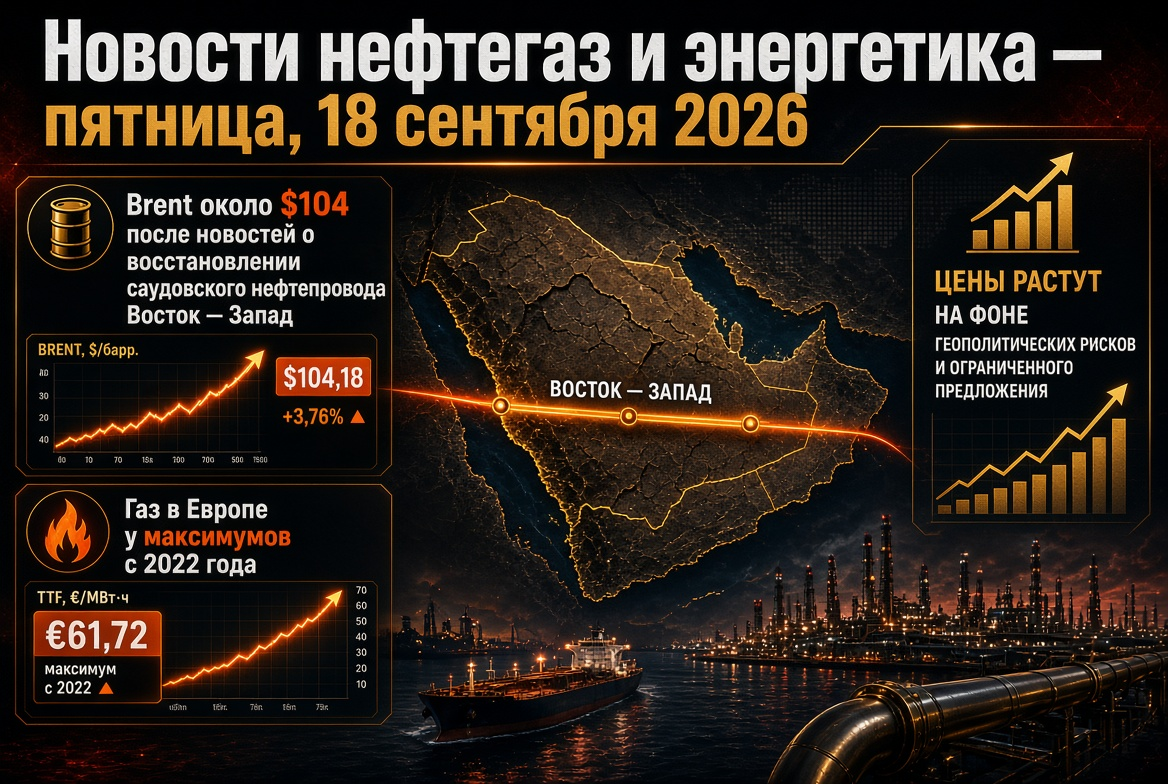
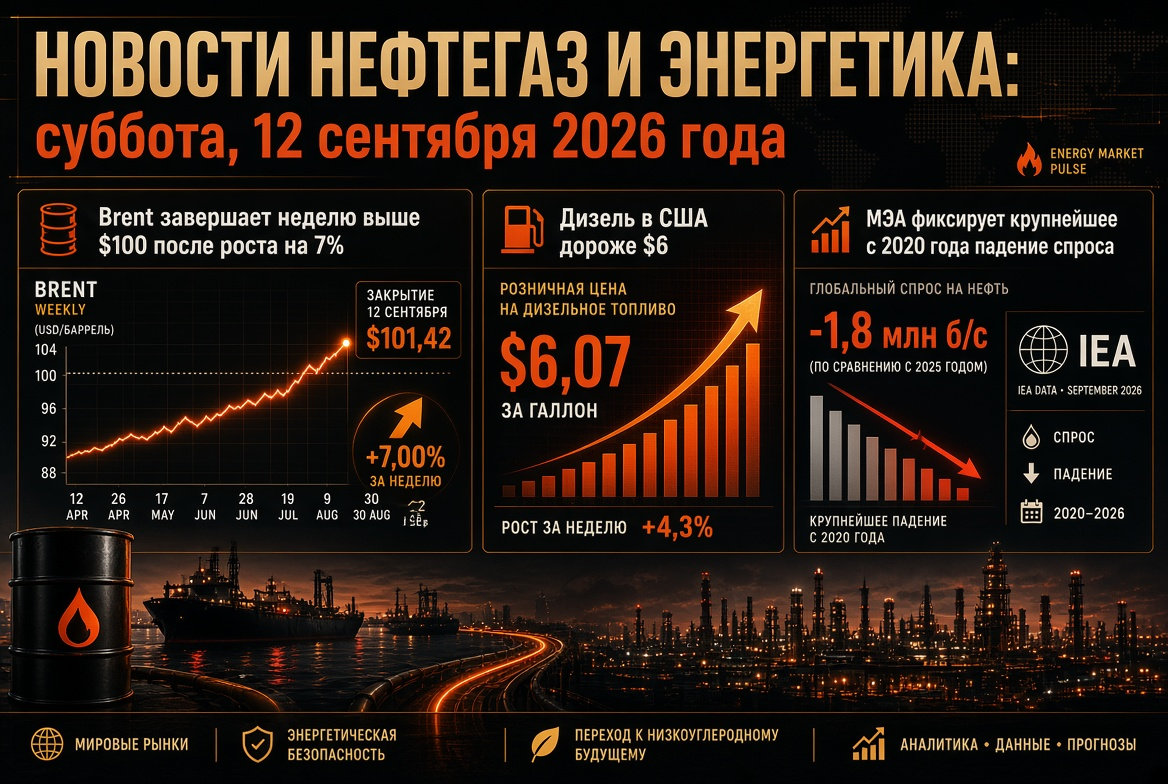
तेल: ब्रेंट $99 पर, WTI $93 के ऊपर—जोखिम प्रीमियम सक्रिय
बुधवार की सुबह के लिए प्रमुख तेल बाजार के मानदंड:
- ब्रेंट (नवंबर का वायदा, ICE फ्यूचर्स): $97.9–99.2 प्रति बैरल के बीच कारोबार किया, मंगलवार को 2% से अधिक का लाभ उठाते हुए और जुलाई के अंत के बाद से उच्चतम स्तर को अपडेट किया।
- WTI (अक्टूबर का अनुबंध, NYMEX): $93 प्रति बैरल से ऊपर स्थित है, सत्र के दौरान लगभग 2% का लाभ उठाते हुए।
- साप्ताहिक प्रवृत्ति: ब्रेंट लगभग 8% और WTI लगभग 10% बढ़ी, जो वर्ष के सबसे मजबूत साप्ताहिक लाभों में से एक है।
- 2026 का वार्षिक अधिकतम: $126.41 प्रति बैरल ब्रेंट का, 30 अप्रैल को निर्धारित—मार्च 2022 के बाद का उच्चतम स्तर।
आज निवेश बैंकों के पूर्वानुमान असाधारण रूप से विविध हैं। क्षेत्र में लक्षित हमलों में वृद्धि के साथ, ब्रेंट के लिए लक्ष्य परिदृश्य $120 प्रति बैरल की ओर बढ़ रहा है; यदि फारस की खाड़ी से निर्यात सामान्य होता है—$80 के लिए वापस। विश्लेषकों का कहना है कि खाड़ी से आपूर्ति प्रतिबंध 2026 के अंत तक जारी रह सकते हैं, और होर्मुज के माध्यम से समुद्री यातायात की पुनः स्थापना की उम्मीद 2027 की पहली से दूसरी तिमाही के अंत से पहले नहीं है।
संभावित निर्भरता का एक और कारक है अमेरिका का रणनीतिक तेल भंडार, जो लगभग 286.6 मिलियन बैरल तक गिर गया है। यह एक दीर्घकालिक न्यूनतम है, जो वाशिंगटन की बाहरी आपूर्ति सदमों को कम करने की क्षमता को तेजी से कम करता है।
OPEC+ ठहराव में रहती है: अक्टूबर के लिए तेल उत्पादन कोटा अपरिवर्तित
सात OPEC+ देशों—रूस, सऊदी अरब, इराक, कुवैत, कजाकिस्तान, अल्जीरिया और ओमान, जो स्वैच्छिक कटौती में शामिल हैं—ने 6 सितंबर को ऑनलाइन बैठक के परिणामस्वरूप सितंबर के लिए कोटा को बिना किसी बदलाव के अक्टूबर के लिए बढ़ा दिया, बढ़ोतरी की श्रृंखला को समाप्त किया। टारगेट स्तर: रूस—9.949 मिलियन बैरल/दिन, सऊदी अरब—10.478 मिलियन बैरल/दिन, ओमान—841 हजार बैरल/दिन।
निर्णय की तर्क स्पष्ट है: सितंबर में गठबंधन ने स्वेच्छा से कम किए गए 1.65 मिलियन बैरल/दिन का चरणबद्ध पुनर्स्थापन पूरा किया, और बिना 2027 के लिए आधार स्तरों को संशोधित किए बिना आगे बढ़ने की कोई गुंजाइश नहीं बची है, और उत्पादन में कमी मध्य पूर्व संकट के बीच बाजार की स्थिति के खिलाफ होगी। अगली बैठक 4 अक्टूबर 2026 को निर्धारित की गई है। तेल कंपनियों के लिए यह कार्डेल से आपूर्ति की भविष्यवाणी का संकेत है—जबकि परिवहन गलियारों की पूर्ण अप्रत्याशितता बनी हुई है।
यूरोप का गैस बाजार: PХG 2011 के बाद से न्यूनतम पर, TTF $900 पर
यूरोपीय गैस बाजार हीटिंग सीज़न में पिछले डेढ़ दशक में सबसे खराब स्थिति में प्रवेश कर रहा है। गैस इंफ्रास्ट्रक्चर ऑपरेटरों के अनुसार, 1 सितंबर के अनुसार, EU के भंडार 65.39% (69.73 बिलियन घन मीटर) भरे हुए थे, जबकि 5 सितंबर तक यह 66.59% (लगभग 72.9 बिलियन घन मीटर) पर पहुँच गया। यह पिछले पांच साल के औसत से लगभग 16.6 प्रतिशत अंक नीचे है और पिछले वर्ष के स्तर से लगभग 12 अंक नीचे है।
मुख्य बाजारों पर स्थिति अत्यधिक असमान है:
- जर्मनी—लगभग 53%, EU की प्रमुख अर्थव्यवस्थाओं में सबसे खराब परिणाम।
- ऑस्ट्रिया—लगभग 67%।
- फ्रांस—लगभग 71%।
- इटली—83% से अधिक, केवल बड़ा बाजार जो आरामदायक क्षेत्र के करीब है।
TTF पर अक्टूबर का वायदा सितंबर की शुरुआत में पहली बार $900 प्रति हजार घन मीटर से ऊपर था और $860–900 के बीच बना हुआ है। यूरोपीय ऑपरेटर वास्तव में मूल्य अधिकतम पर गैस भर रहे हैं, और कुछ विश्लेषक स्पष्ट रूप से चेतावनी देते हैं: वर्तमान दरों पर भंडारण को सर्दी के लिए सुरक्षित मात्रा में भरना संभव नहीं होगा।
एलएनजी और कोयला: गैस की कमी ने कोयला जनरेशन को खेल में लौटाया
तरलीकृत प्राकृतिक गैस का बाजार संकुचन विश्व ऊर्जा संतुलन को फिर से आकार दे रहा है। 2026 में LNG की कमी लगभग 35 मिलियन टन होने का अनुमान है, जो एशियाई देश जो आयात पर निर्भर हैं, को कोयला जनरेशन को बढ़ाने के लिए मजबूर कर रहा है। विश्व में कोयले की मांग लगभग 3% या 274 मिलियन टन तक बढ़ सकती है, जो कुल मिलाकर लगभग 9.1 बिलियन टन होगी।
उत्तरी-पूर्व एशिया की प्रतिक्रिया सबसे प्रमुख है: दक्षिण कोरिया में कोयला उत्पादन 2019 के बाद से उच्चतम स्तर पर लगभग 40% बढ़ गया, जबकि जापान में गैस जनरेशन में 11% से अधिक की कमी आई। इसी समय, एशिया और यूरोप के कई देशों ने आयातित ईंधन की लागत को नियंत्रित करने के लिए ऊर्जा बचत उपायों को लागू किया। कोयला क्षेत्र के लिए इसका अर्थ है कि पिछले वर्ष में जहाँ मांग में संरचनात्मक कमी की संभावना थी, वहाँ अप्रत्याशित रूप से मजबूत स्थिति का निर्माण हो चुका है।
प्रतिबंध, छूट और पेट्रोलियम और पेट्रोलियम उत्पादों की लॉजिस्टिक्स का पुनर्निर्माण
प्रतिबंधात्मक घेरा विश्व के तेल और गैस क्षेत्र के लिए ओर्मुज के बाद दूसरा महत्वपूर्ण कारक बना हुआ है। सबसे बड़ी रूसी तेल कंपनियों के खिलाफ अवरुद्ध करने वाले प्रतिबंध रूस के कच्चे माल की ब्रेंट के मुकाबले उच्च छूट को बनाए रखते हैं: 2026 में छूट का औसत स्तर लगभग $22 प्रति बैरल के आस-पास होता है, वर्ष के अंत में लगभग $17 तक सिकुड़ने की संभावना है जब लॉजिस्टिक्स को अनुकूलित किया जाएगा।
साथ ही, वैश्विक माल के प्रवाह का पुनर्निर्देशन किया जा रहा है: फारस की खाड़ी के देश जलडमरूमध्य को बाईपास करते हुए वैकल्पिक निर्यात मार्गों का अधिकतम उपयोग कर रहे हैं, और OPEC के बाहर की बढ़ती तेल उत्पादन कुछ हद तक गिरावट वाले मात्राओं को संतुलित कर रही है। बाजार के अनुसार, ये कारक अभी भी ब्रेंट को मनोवैज्ञानिक स्तर $100 से नीचे बनाए रख रहे हैं।
रूसी पेट्रोलियम उत्पादों का बाजार: रिफाइनरी, एक्सचेंज और ईंधन की दूसरी लहर की कमी
रूस के आंतरिक ईंधन बाजार में मई 2026 से संकट की स्थिति बनी हुई है। स्थिति के प्रमुख पैरामीटर:
- रिफाइनिंग: अधिकारियों के अनुमानों के अनुसार, हर दसवां रिफाइनरी मरम्मत में है; क्षमता का कटाव लगभग 0.35 मिलियन टन प्रति दिन रहा है।
- निर्यात प्रतिबंध: गैसोलीन के निर्यात पर पूर्ण प्रतिबंध 31 जनवरी 2027 तक बढ़ा दिया गया है, जबकि डीजल ईंधन के निर्माता के लिए निर्यात पर एम्बार्गो कई बार बढ़ाया गया है।
- एक्सचेंज: गैसोलीन की अनिवार्य बिक्री की दर 10% पर कम की गई है, जिसे 2026 के अंत तक बढ़ा दिया गया है; इस दौरान, एक्सचेंज के अनुबंधों का एक महत्वपूर्ण हिस्सा अव्यवस्थित है।
- आयात: भारत से गैसोलीन की समुद्री आपूर्ति शुरू हो गई है, ईंधन के उच्चतम आयात की क्षमता लगभग 400,000 टन प्रति माह है, मुख्य रूप से हरित अवसंरचना कंपनियों के नेटवर्क में।
- गुणवत्ता: निर्माताओं को ईंधन के निम्न पर्यावरणीय कक्षा के संस्करण के उत्पादन की अस्थायी अनुमति दी गई है ताकि आपूर्ति बढ़ सके।
स्वतंत्र पेट्रोल पंपों के लिए स्थिति सबसे अधिक दर्दनाक बनी हुई है: खुदरा कीमतों को प्रशासनिक रूप से नियंत्रित किया गया है, जबकि खरीद लागत तेजी से बढ़ रही है।
ऊर्जा और नवीकरणीय ऊर्जा: विश्व ऊर्जा संतुलन में ऐतिहासिक मोड़
कच्चे माल की हलचल के बीच, ऊर्जा संक्रमण का संरचनात्मक ट्रेंड न केवल उलट नहीं रहा है, बल्कि तेज हो गया है। वैश्विक ऊर्जा की मांग, 2026 में 3.6% और 2027 में 3.8% बढ़ने की संभावनाएं हैं—2025 में 28,600 टीडब्लू·घंटे से बढ़कर 2027 में लगभग 30,700 टीडब्लू·घंटे तक। ड्राइवर: उद्योग, इलेक्ट्रिक ट्रांसपोर्ट, एसी, और आर्टिफिशियल इंटेलिजेंस के लिए डेटा सेंटर का तेजी से बढ़ता ऊर्जा उपभोग।
ऊर्जा क्षेत्र में इस वर्ष की प्रमुख घटना यह है कि नवीकरणीय स्रोत पहली बार वैश्विक उत्पादन में कोयले को पीछे छोड़ देते हैं। सौर जनरेशन लगभग 600 टीडब्लू·घंटे बढ़कर जल विद्युत के बाद दूसरा स्थान प्राप्त करता है, जबकि पवन ऊर्जा को पीछे छोड़ देता है। क्षेत्रीय मांग की प्रवृत्ति: चीन +5.5%, भारत लगभग +7%, अमेरिका और ईयू—लगभग 2%। निवेशकों के लिए, यहाँ सौर और पवन जनरेशन, ऊर्जा भंडारण, और नेटवर्क अवसंरचना में पूंजी परिपत्रता जारी रहने का अर्थ है।
सप्ताह का कैलेंडर: बाजार के प्रतिभागियों को क्या देखना चाहिए
अगले कुछ दिन बाजार को एक महीने में पहली बार पूर्वानुमानों का वास्तविकता से मिलान प्रदान करेंगे। ध्यान केंद्रित करने के लिए—प्रोफेशनल एजेंसियों और कार्टेल द्वारा अपडेट की गई मासिक समीक्षाएँ, यूएस में तेल और पेट्रोलियम उत्पादों के भंडार पर आंकड़े, और साथ ही चीन के मौद्रिक व्यापार डेटा, जो एशियाई मांग में गिरावट के वास्तविक पैमाने को दिखाएगी। याद रखें, अगस्त के पूर्वानुमान में 2026 के लिए औसत वार्षिक कीमत ब्रेंट लगभग $87 प्रति बैरल के स्तर को बढ़ा दी गई थी, जबकि तीसरी तिमाही में लगभग $85 और चौथी तिमाही में गिरकर $78 तक पहुँचने की उम्मीद थी—ये आंकड़े वर्तमान दरों पर अगली बार ऊपर की ओर संशोधन के लिए संभावित साबित हो सकते हैं। एक अतिरिक्त मौसमी कारक: सितंबर-अक्टूबर—अमेरिकी रिफाइनरी में योजना अनुसार मरम्मत का समय, जो अस्थाई रूप से रिफाइनिंग और पेट्रोलियम उत्पादों के उत्पादन को कम करता है।
निवेशकों और ऊर्जा कंपनियों के लिए निष्कर्ष और जोखिम
- तेल. जब तक होर्मुज संकट निराधारित नहीं होता, ब्रेंट के $100 प्रति बैरल के स्तर पर स्थिर रहने का जोखिम आधारभूत है, और तिमाही में परिदृश्यों की श्रेणी असामान्य रूप से चौड़ी है—$80 से $120।
- गैस. यूरोप सर्दियों में ऐतिहासिक भंडार की कमी के साथ प्रवेश कर रहा है; कोई भी ठंड या LNG की नई आपूर्ति बाधा TTF की दरों को चार अंकों में लौटने के लिए उत्प्रेरक बना सकती है।
- कोयला. गैस की कमी ने एशिया में कोयला जनरेशन के लिए एक अप्रत्याशित मांग का अवसर दिया है—दीर्घकालिक डिकार्बोनाइजेशन पथ के खिलाफ।
- पेट्रोलियम उत्पाद और रिफाइनरी. उच्च क्रैक स्प्रेड्स रिफाइनिंग मार्जिन को समर्थन देते हैं, लेकिन निर्यात प्रतिबंध और लॉजिस्टिक जोखिम मुनाफे का वितरण क्षेत्रों के बीच पुनर्वितरित कर रहे हैं।
- नवीकरणीय ऊर्जा. नवीकरणीय ऊर्जा की ओर संरचनात्मक बदलाव इस समीकरण में एकमात्र सचेत तत्व बना हुआ है और ऊर्जा में दीर्घकालिक निवेश के लिए मुख्य मानक है।
विश्व ऊर्जा क्षेत्र के लिए दिन का निष्कर्ष सरल है: अल्पकालिक रूप से, तेल, गैस और बिजली की कीमतें फारस की खाड़ी की भू-राजनीति द्वारा निर्धारित होती हैं, मध्यावधि में—यूरोप की सर्दियों को आधे भंडार के साथ सहने की क्षमता, और दीर्घकालिक रूप से—ऊर्जा संक्रमण की गति। इन परिस्थितियों में, ऊर्जा क्षेत्र के प्रतिभागियों के लिए परिदृश्य योजना, लॉजिस्टिक्स का विविधीकरण और हेजिंग जोखिमों का कड़ा नियंत्रण अत्यंत महत्वपूर्ण हैं।