स्टार्टअप और वेंचर कैपिटल न्यूज: बुधवार, 1 जुलाई 2026: AI इंफ्रास्ट्रक्चर, बड़े राउंड, रक्षा प्रौद्योगिकियाँ, वेंचर फंड, IPO और M&A, निवेशकों और फंडों के लिए मुख्य प्रवृत्तियों की समीक्षा
1 जुलाई 2026 तक, वैश्विक स्टार्टअप और वेंचर निवेशों का बाजार दूसरे भाग में आते ही महत्वपूर्ण रूप से बदल चुका है। दिन की मुख्य विषय — AI इंफ्रास्ट्रक्चर के चारों ओर पूंजी का संकेंद्रण: डीप लर्निंग लोड के लिए चिप्स, डाटा सेंटर, कॉर्पोरेट AI एजेंट्स, साइबर सुरक्षा, रक्षा प्रौद्योगिकियां, औद्योगिक AI और रोबोटिक्स। वेंचर फंड फिर से बड़े चेक लिखने के लिए तैयार हैं, लेकिन बाजार अब सस्ते पैसे के युग जैसा नहीं है: निवेशक राजस्व, तकनीकी सुरक्षा, कॉर्पोरेट ग्राहकों तक पहुंच और तरलता का स्पष्ट रास्ता चाहते हैं।
वेंचर निवेशकों और फंडों के लिए, इसका मतलब है कि वे व्यापक विश्वास से एक अधिक चयनात्मक रणनीति की ओर बढ़ रहे हैं। पूंजी केवल "आर्टिफिशियल इंटेलिजेंस" में नहीं बह रही है, बल्कि उन कंपनियों में जा रही है जो संकीर्ण आधारभूत संरचनात्मक समस्याओं को हल कर रही हैं: कंप्यूटेशन्स के खर्च को कम करना, AI एजेंटों की विश्वसनीयता बढ़ाना, कॉर्पोरेट सिस्टम की सुरक्षा करना, इंजीनियरिंग प्रक्रियाओं को स्वचालित करना और रक्षा और औद्योगिक अनुप्रयोगों के लिए नए प्लेटफार्मों का निर्माण करना।
दिन की मुख्य प्रवृत्ति: AI इंफ्रास्ट्रक्चर वेंचर बाजार का केंद्र बनता जा रहा है
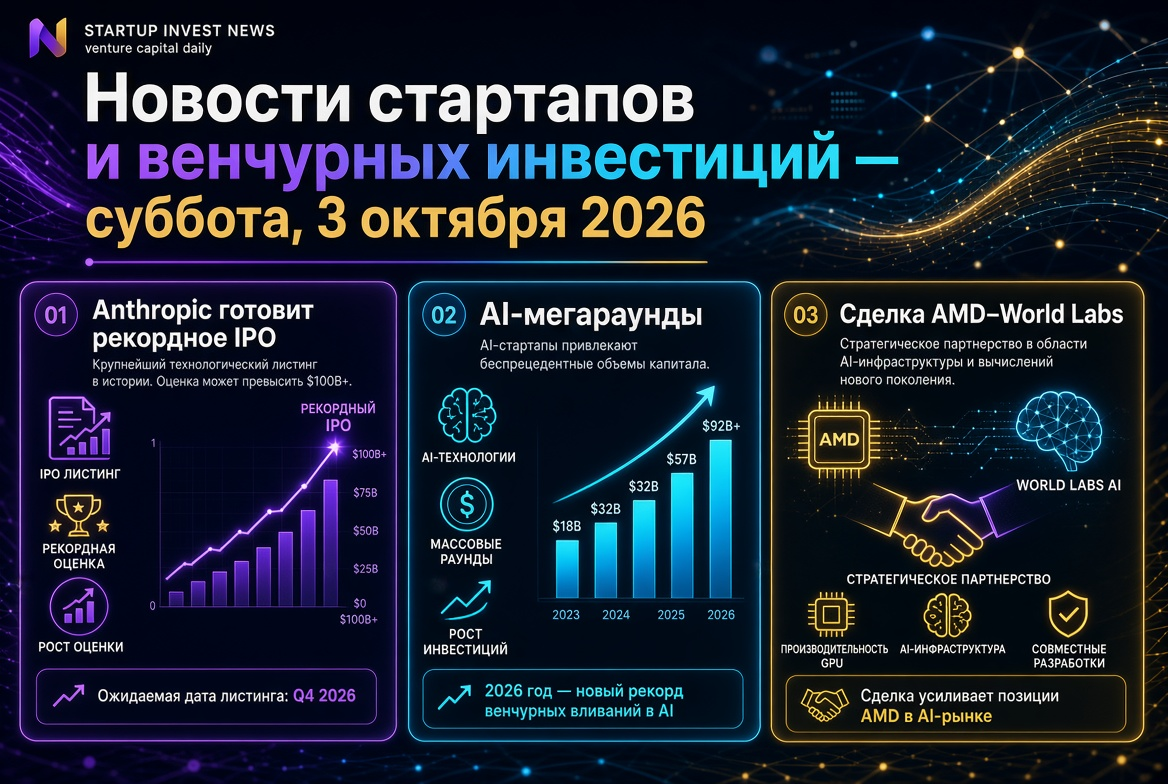
AI इंफ्रास्ट्रक्चर से संबंधित स्टार्टअप्स वेंचर पूंजी का आकर्षण केंद्र बने हुए हैं। निवेशक उपभोक्ता AI अनुप्रयोगों पर ध्यान कम दे रहे हैं और नए अर्थव्यवस्था के आधारभूत स्तर पर अधिक ध्यान केंद्रित कर रहे हैं: चिप्स, कंप्यूटेशनल क्लस्टर, मॉडल, विकास उपकरण, निगरानी प्रणालियाँ, साइबर सुरक्षा और व्यापारिक प्रक्रियाओं में AI के कार्यान्वयन के लिए प्लेटफार्म।
विशेष ध्यान उन कंपनियों पर है जो इनफेरेंस के साथ काम कर रही हैं — वह चरण जिसमें मॉडल उपयोगकर्ता के अनुरोधों का उत्तर देता है और डाटा सेंटर पर मुख्य लोड बनाता है। यहां AI अर्थव्यवस्था का एक प्रमुख दचाव बनता है: कंप्यूटेशन्स की लागत, ऊर्जा खपत, शीतलन, देरी और स्केलिबिलिटी। इसलिए, स्टार्टअप्स जो मॉडल के काम की लागत कम करने में सक्षम होते हैं, उन्हें प्रीमियम मूल्यांकन प्राप्त होता है।
- AI चिप्स और विशेष कंप्यूटेशनल सिस्टम रणनीतिक संपत्ति बन रहे हैं।
- डेटा सेंटर डीप टेक के भीतर एक अलग निवेशक वर्ग में बदल रहे हैं।
- कॉर्पोरेट AI एजेंट नई सुरक्षा, नियंत्रण और ऑडिट समाधान की मांग कर रहे हैं।
- निवेशक इंफ्रास्ट्रक्चर पर ध्यान दे रहे हैं, न कि केवल इंटरफेस और अनुप्रयोगों पर।
बड़े राउंड: AI कोडिंग से लेकर अर्ध-चालक तक
जून और जुलाई के मोड़ पर, बाजार ने कई महत्वपूर्ण राउंड का अवलोकन किया, जो पुष्टि करते हैं कि वेंचर निवेश फिर से तकनीकी रूप से जटिल क्षेत्रों में संकेंद्रित हो रहा है। प्रमुख क्षेत्रों में AI कोडिंग, साइबर सुरक्षा, अर्ध-चालक, होमबिल्डिंग AI, अंतरिक्ष इंफ्रास्ट्रक्चर और डेटा सेंटर के लिए सिस्टम शामिल हैं।
सबसे महत्वपूर्ण सौदों में से एक 8090 लैब्स के AI कोडिंग स्टार्टअप का बड़ा राउंड है, जो कॉर्पोरेट विकास टीमों पर केंद्रित है। इस खंड में रुचि का कारण स्पष्ट है: व्यवसायों को प्रयोगात्मक प्रोटोटाइप की आवश्यकता नहीं होती, बल्कि उन्हें प्रोडक्शन-रेडी सिस्टम चाहिए जो पहुंच नियंत्रण, ऑडिट ट्रेल, सुरक्षा और मौजूदा प्रक्रियाओं में एकीकरण के साथ आते हों।
अर्ध-चालक खंड को विशेष रूप से ध्यान में लाया जाता है। स्टार्टअप्स जो वैकल्पिक AI चिप्स और विशेष इनफेरेंस सिस्टम की पेशकश कर रहे हैं, फंडों, रणनीतिक निवेशकों और कंपनियों द्वारा अधिक ध्यान आकर्षित कर रहे हैं। वेंचर बाजार के लिए यह एक महत्वपूर्ण संकेत है: पूंजी केवल सॉफ़्टवेयर को ही नहीं बल्कि कठिन और पूंजी-गहन विकास को भी वित्तपोषण देने के लिए तैयार है यदि यह AI मूल्य श्रृंखला में लाभ प्रदान करती है।
पैसा “कुल्हाड़ी और फावड़े” AI अर्थव्यवस्था में जा रहा है
वेंचर फंड तेजी से बुनियादी ढांचे के चक्रों की निवेश लॉजिक का प्रयोग कर रहे हैं: तकनीकी दौड़ के दौर में, उन कंपनियों की विशेष मूल्य होती है जो इस दौड़ के प्रतिभागियों को उपकरण बेचती हैं। आर्टिफिशियल इंटेलिजेंस के मामले में, ऐसे "फावड़े और कुल्हाड़ी" कंप्यूटेशन, सुरक्षा, मॉनिटरिंग, मॉडल की वैधता, डेटा इंफ्रास्ट्रक्चर और विकास प्रक्रिया का स्वचालन बन रहे हैं।
यह दृष्टिकोण निवेशकों की विशिष्ट उत्पाद की सफलता पर निर्भरता कम करता है। अगर AI अनुप्रयोगों के कुछ हिस्से प्रतिस्पर्धा को सहन नहीं कर पाते हैं, तो भी बुनियादी ढांचे की मांग बनी रहेगी: मॉडलों को प्रशिक्षित, चालू, ठंडा, सुरक्षित, सत्यापित और कॉर्पोरेट सिस्टम में एकीकृत करने की आवश्यकता है।
- कंप्यूटेशन: GPU, ASIC, इनफेरेंस क्लस्टर और ऊर्जा-कुशल समाधानों की मांग आपूर्ति से तेजी से बढ़ रही है।
- सुरक्षा: AI एजेंट नए हमले के वेक्टर उत्पन्न कर रहे हैं, जो agentic security की मांग को बनाए रखता है।
- वैधता: कॉर्पोरेट ग्राहक AI सिस्टम की प्रमाणित विश्वसनीयता की मांग कर रहे हैं।
- एकीकरण: कंपनियों को अपने डेटा और विनियमों के साथ AI को अनुकूलित करने के लिए उपकरणों की आवश्यकता है।
वेंचर फंड: बड़े खिलाड़ी फिर से पूंजी बढ़ा रहे हैं
अलग-अलग राउंड के अलावा, वेंचर फंडों की सक्रियता एक महत्वपूर्ण घटना बनी हुई है। बड़े प्रबंधक AI, प्रारंभिक चरणों और फॉलो-ऑन निवेशों के लिए पूंजी जुटाते रहते हैं। यह दर्शाता है कि संस्थागत निवेशक एक बार फिर तकनीकी जोखिम पर अपनी एक्सपोजर बढ़ाने के लिए तैयार हैं, लेकिन वे मजबूत प्रतिष्ठा वाले फंडों के माध्यम से ऐसा करते हैं, जो बेहतरीन सौदों और सफल निकासी का इतिहास रखते हैं।
LP-निवेशकों के लिए, अब मुख्य सवाल यह नहीं है कि क्या AI दीर्घकालिक प्रवृत्ति होगी, बल्कि यह है कि कौन से फंडों को बेहतरीन कंपनियों तक पहुंच प्राप्त होगी। बाजार की संकेंद्रण की स्थिति में तीन पैरामीटर महत्वपूर्ण हैं:
- राउंड के चारों ओर सार्वजनिक उथल-पुथल से पहले संस्थापकों तक पहुंच।
- लेट स्टेज पर पोर्टफोलियो को बनाए रखने की क्षमता।
- AI, डीप टेक, डिफेंस टेक और एंटरप्राइज सॉफ़्टवेयर में औद्योगिक विशेषज्ञता का होना।
प्रारंभिक चरण के फंड भी ध्यान में लौट रहे हैं। मेगाराउंड के बावजूद, बाजार समझता है कि "यूनिकॉर्न" की अगली लहर वर्तमान में निर्माणाधीन है — प्री-सीड, सीड और सीरीज A पर, जहां मूल्यांकन अभी तक संभावित बाजार के पैमाने को पूरी तरह से नहीं दर्शाते।
रक्षा प्रौद्योगिकियाँ और दोहरे उपयोग: नया संस्थागत मुख्यधारा
रक्षा प्रौद्योगिकियाँ अब वेंचर बाजार का एक निचला क्षेत्र नहीं हैं। भू-राजनीतिक तनाव, सैन्य बजट में वृद्धि, स्वायत्त प्रणालियों, ड्रोन, उपग्रहों की अवसंरचना और युद्ध क्षेत्र AI का विकास, रक्षा तकनीक को वेंचर निवेशकों के लिए सबसे तेजी से बढ़ते क्षेत्रों में से एक बना दिया है।
विशेष रूप से, दोहरे उपयोग के मॉडल में तेजी आ रही है, जहां प्रौद्योगिकी नागरिक और रक्षा दोनों क्षेत्रों में लागू होती है। यह फंडों के लिए महत्वपूर्ण है: ऐसे स्टार्टअप्स वाणिज्यिक राजस्व बनाने में सक्षम होते हैं, जबकि वे सरकारी कार्यक्रमों और रक्षा अनुबंधों में भी हिस्सा लेते हैं।
वेंचर फंडों के लिए सबसे आकर्षित क्षेत्र हैं:
- स्वायत्त प्रणाली और रोबोटिक्स;
- साइबर सुरक्षा और महत्वपूर्ण अवसंरचना की सुरक्षा;
- उपग्रह विश्लेषण और अंतरिक्ष अवसंरचना;
- स्थिति विश्लेषण और निर्णय लेने के लिए AI प्लेटफार्म;
- रक्षा उद्योग के लिए उत्पादन प्रौद्योगिकियाँ।
IPO और M&A: निकास बाजार नई मूल्यांकन से अधिक महत्वपूर्ण हो रहा है
वेंचर उद्योग के लिए, 2026 केवल निवेशों की मात्रा के लिए महत्वपूर्ण नहीं है, बल्कि बड़े निकासों की वापसी के लिए भी। ठंडे IPO के खिड़की के बाद, फंड फिर से तरलता का प्रदर्शन करने का अवसर प्राप्त कर रहे हैं, न कि केवल कागज़ पर मूल्य बढ़ाने के लिए। यह बाजार की मनोविज्ञान को बदलता है: LP-निवेशक नए फंडों का अधिक समर्थन करते हैं, यदि वे वास्तविक पूंजी वापस देख रहे हैं।
बड़े IPO, SPAC सौदे और M&A लेनदेन वेंचर पारिस्थितिकी तंत्र में उस चीज़ को वापस ला रहे हैं जो उसे 2022-2024 में कमी महसूस हुई — निकासी का प्रमाण। फिर भी, बाजार संत-selective है: सार्वजनिक निवेशक आकार, राजस्व, तकनीकी नेतृत्व और रणनीतिक महत्व के लिए प्रीमियम देने को तैयार हैं, लेकिन कमजोर व्यावसायिक मॉडल को सख्त छूट मिलती है।
स्टार्टअप्स के लिए इसका मतलब है कि IPO का रास्ता फिर से खुला है, लेकिन केवल उन कंपनियों के लिए जिनकी अर्थव्यवस्था ठोस है। फंड्स के लिए, यह निकासों के माध्यम से चार्ट करने की भूमिका में वृद्धि करेगा, भागों की आंशिक बिक्री और रणनीतिक अधिग्रहण।
एशिया और विकासशील बाजार: फिनटेक, AI और स्थानीय चैंपियन
एशियाई बाजार उच्च गतिविधि बनाए रखता है, खासकर फिनटेक, AI सेवाओं, एम्बेडेड फाइनेंस और कॉर्पोरेट SaaS प्लेटफार्मों में। भारत, सिंगापुर, ऑस्ट्रेलिया और चीन अपने स्वयं के स्टार्टअप विकास केंद्रों का निर्माण जारी रखते हैं। भारत में शुरुआती चरणों, AI उपकरणों, फिनटेक अवसंरचना और ऐसे कंपनियों में रुचि है जो बड़े स्थानीय समस्याओं का समाधान करती हैं — वित्तपोषण से लेकर व्यावसायिक प्रक्रियाओं के स्वचालन तक।
फिनटेक एशिया में वेंचर पूंजी के लिए सबसे स्थिर श्रेणियों में से एक बना हुआ है। इसका कारण स्पष्ट है: बड़ा आंतरिक बाजार, उच्च डिजिटलकरण स्तर, छोटे व्यवसायों के तहत दबाव वाले सेगमेंट और क्रॉस-बॉर्डर भुगतान की बढ़ती मांग। जबकि निवेशक अधिक चयनात्मक हो गए हैं: यूनिट इकनॉमिक्स के बिना वृद्धि अब उच्च मूल्यांकन के लिए पर्याप्त आधार नहीं मानी जाती।
1 जुलाई 2026 को वेंचर निवेशकों और फंडों के लिए महत्वपूर्ण बातें
वेंचर बाजार जुलाई में मजबूत ड्राइव के साथ प्रवेश कर रहा है, लेकिन साथ ही बढ़ते ओवरहीटिंग खतरों के साथ। फंडों के लिए मुख्य चुनौती — स्थाई अवसरों को AI के चारों ओर के साक्षात्कारों से अलग करना। हर AI स्टार्टअप एक बड़ी कंपनी नहीं बनेगा, लेकिन ऐसे आधारभूत खिलाड़ी जो कंप्यूटेशन की लागत को कम करते हैं, सुरक्षा बढ़ाते हैं और AI के कार्यान्वयन को तेज करते हैं, नई तकनीकी संरचना में एक प्रणालीात्मक स्थिति हासिल करने का अवसर रखते हैं।
निवेशकों को कई कारकों पर ध्यान देना चाहिए:
- राजस्व की गुणवत्ता: दीर्घकालिक कॉर्पोरेट अनुबंध महत्वपूर्ण हैं, न कि केवल पायलट प्रोजेक्ट।
- तकनीकी ढाल: स्टार्टअप के पास संरक्षित तकनीक, डेटा, एकीकरण या नियामक बाधा होनी चाहिए।
- कैपिटल-गहनता: हार्डवेयर, चिप्स और डेटा सेंटर क्लासिक SaaS की तुलना में एक अलग वित्तपोषण मॉडल की आवश्यकता होती है।
- निकासी रणनीति: फंडों को पहले से जानना होगा कि कौन रणनीतिक खरीदार या सार्वजनिक निवेशक बन सकता है।
- भौगोलिकता: अमेरिका AI पूंजी का केंद्र बना हुआ है, लेकिन यूरोप और एशिया डीप टेक, रक्षा टेक और फिनटेक में मजबूत हो रहे हैं।
वेंचर निवेशकों के लिए मुख्य निष्कर्ष: 1 जुलाई 2026 को स्टार्टअप बाजार मजबूत बना हुआ है, लेकिन ये अधिक पेशेवर और कठोर हैं। पैसा है, लेकिन यह उन कंपनियों की ओर प्रवाहित हो रहा है जो AI अर्थव्यवस्था की बुनियादी समस्याओं को हल कर रही हैं, बड़े ग्राहकों तक पहुंच प्राप्त कर रही हैं और केवल वृद्धि नहीं, बल्कि व्यवसाय की गुणवत्ता भी प्रदर्शित कर रही हैं। फंडों के लिए यह सक्रिय चयन की अवधि है: सबसे अच्छे सौदे AI इंफ्रास्ट्रक्चर, रक्षा प्रौद्योगिकियों, कॉर्पोरेट स्वचालन, फिनटेक और डीप टेक में होंगे, लेकिन मूल्यांकन में एक गलती पिछले वेंचर चक्र की तुलना में कहीं अधिक महंगी साबित हो सकती है।